內容目錄
顯示
國外刷卡手續費通常分成卡組織費和發卡銀行自收費。以台新公告的 Visa、Mastercard、JCB 為例,適用的國外交易合計收 1.5%。就算人在台灣、用台幣網購,只要由境外機構收單,發卡銀行仍可能收費。結帳前看請款幣別,入帳後再把本金與費用分開核對。
本文以台灣發行、用新臺幣結付帳款的信用卡一般消費為主,涵蓋海外實體店與網購。雙幣卡若以約定外幣付帳,則要另查該幣別的結付方式及費率。
下文會先拆解國外刷卡手續費的費率,說明台幣網購何時會被算成境外交易,再用收據和帳單找出入帳匯率。接著用一筆 50,000 日圓的消費,比較刷日圓和刷台幣各付多少,再把回饋算進去,最後說明退刷時怎麼分辨本金匯差和原交易費。
國外刷卡手續費怎麼算?
先到發卡銀行的官網找「國外交易服務費」,按你的卡組織、交易幣別與交易情形找適用費率。一般新臺幣結付的消費,可用入帳本金乘上合計費率估算國外刷卡手續費。若你是在海外 ATM 用信用卡領錢,那筆是信用卡預借現金,應另查預借手續費、利息和設備可能另收的費用。
國外刷卡手續費由哪兩筆費用組成?
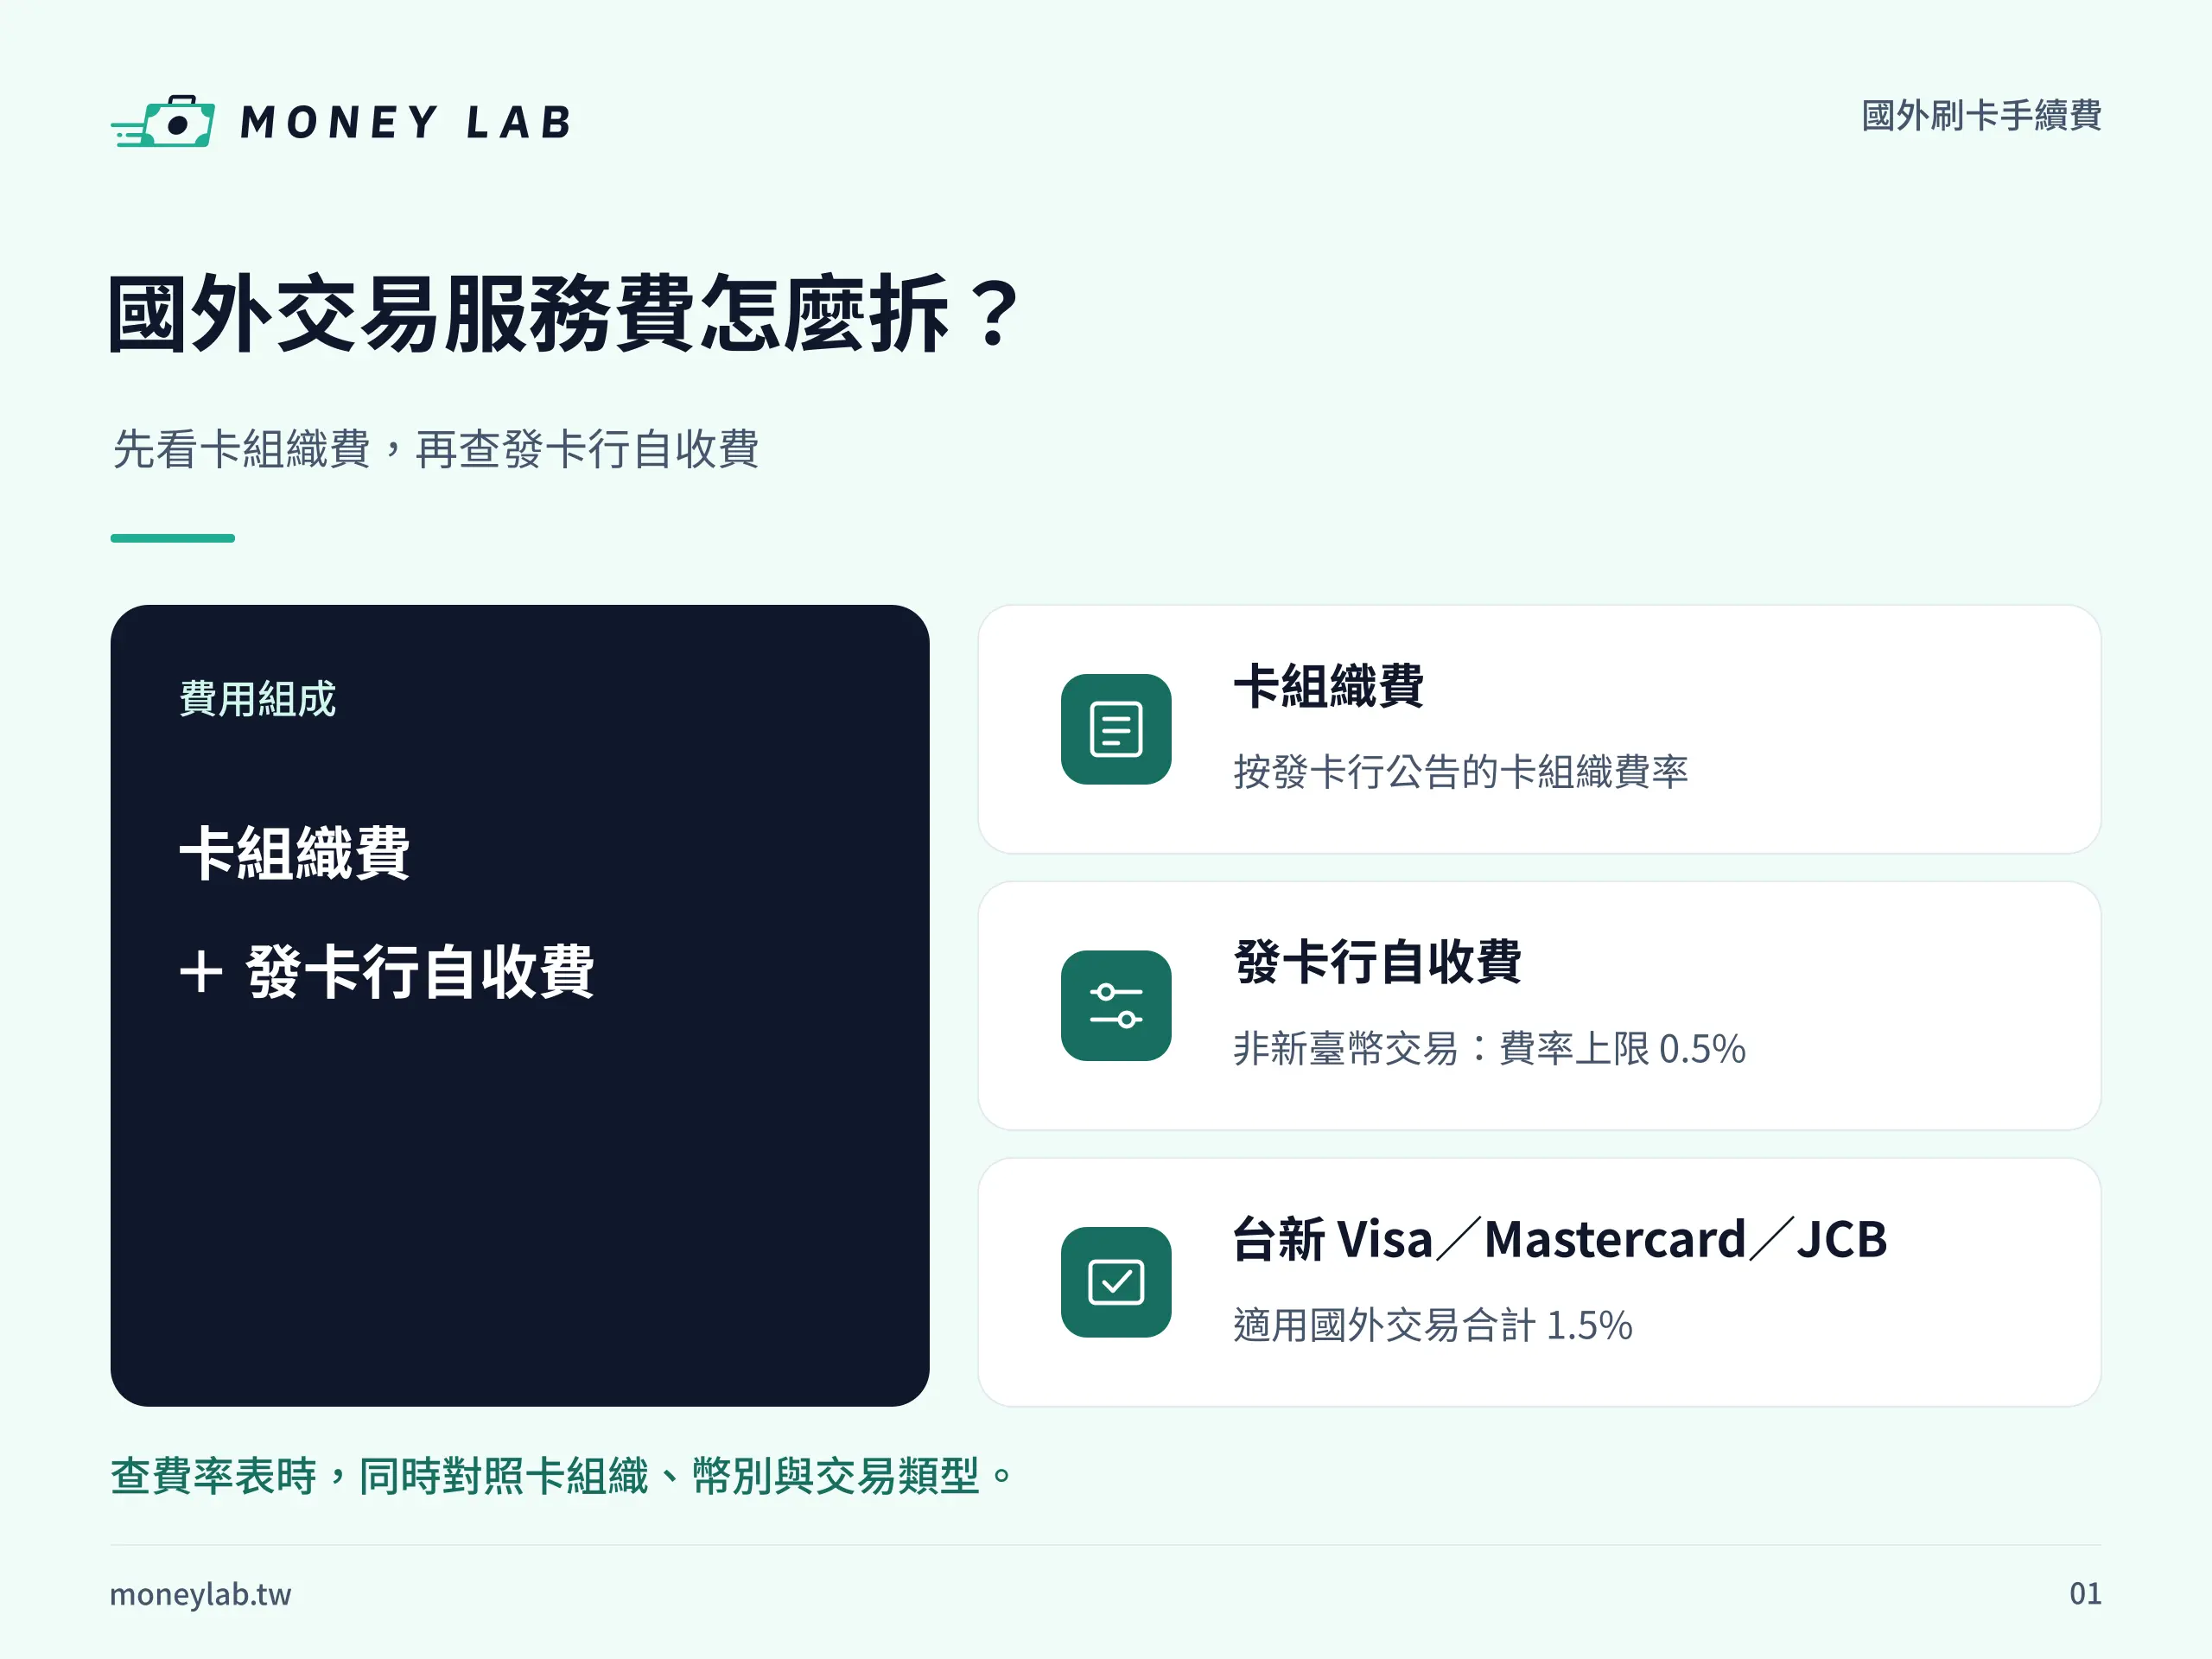
一筆國外刷卡手續費可以拆成兩部分:第一筆是發卡銀行要付給 Visa 等信用卡國際組織的費用,第二筆是發卡銀行自己收的費用。依金管會信用卡定型化契約應記載事項第六點,交易幣別為非新臺幣時,發卡銀行依約收取的自收費每筆最高為消費金額的 0.5%,另計適用的卡組織費。境外新臺幣交易則查發卡銀行的適用費率與收費條件。
台新公告的 Visa、Mastercard、JCB 適用國外交易,就是卡組織費 1% 加台新自收費 0.5%,合計 1.5%。玉山的費用說明也將這三個卡組織的適用國外外幣交易、境外新臺幣交易列為 1.5%。假設你的交易適用 1.5%,帳單本金折成新臺幣 10,000 元,手續費就是 10,000 元 × 1.5%=150 元,這筆消費合計 10,150 元。
同一家銀行也可能依卡組織與幣別拆出不同費率。以中信 FAQ 所列美國運通美元交易為例,卡組織費是 0%,中信仍另列按交易金額計算的 0.5% 自收費。看到費用表上的 0%,先讀欄名:如果那一欄只列卡組織費,算總額時還要把發卡銀行適用的自收費加進去。
臺灣銀行的國外刷卡手續費是多少?
臺灣銀行自 2026 年 4 月 1 日生效的信用卡約定條款第十六條,列出的國外交易服務費為卡組織費 1% 加臺灣銀行自收費 0.5%,合計 1.5%。適用交易包含條款所列的外幣交易與境外新臺幣交易。拿臺灣銀行的卡對帳時,可先看第十六條,再查交易當時的公告,確認卡組織費有無調整。
用台幣付款,什麼情況還會被收費?
台幣是交易幣別,是否收國外刷卡手續費,還要看這筆付款在哪裡收單,以及發卡銀行如何認定。收單機構替商家處理刷卡請款,發卡銀行則是發卡給你、向你出帳的銀行。兩者可能在不同國家。
例如,在日本刷日圓是外幣交易;在日本接受店家換成台幣結帳,則可能是境外新臺幣交易。你人在台灣上網下單,即使刷的是台幣,若店家交由境外機構收單,也可能被列為國外交易。相對地,商家在台灣以新臺幣請款,且由境內收單並依發卡行條款認定為一般國內交易,就不會按國外交易收費。
境外收單的台幣網購怎麼確認?
付款前可問商家兩件事:信用卡實際以哪個幣別請款?這筆訂單由境內還是境外機構收單?有些網站一開始就以新臺幣定價,並未在結帳時換匯;若實際是境外收單,國外刷卡手續費仍可能出現在帳單上。即使網站是中文、商品從台灣寄出,收單地仍要用這筆訂單的請款資料確認。
遇到訂房網站,可以先看付款頁標示由平台還是住宿方收款,再向該方確認這筆訂單的實際請款資訊。若商家未提供收單地,等交易正式入帳後,把訂單日期、商家名稱、金額與費用列一起交給發卡銀行,請它核對該筆交易的國別與計費依據。
帳單上的消費地 GB 代表哪裡?
GB 是英國的兩字母國別代碼。帳單如果在「消費地」或「交易國別」欄顯示 GB,可以把它當作查找跨境交易的線索。英鎊是否為原交易幣別,要看交易明細的幣別欄;實際收單資料和國外刷卡手續費的計費理由,則可請發卡銀行用這筆交易逐項核對。
刷卡通知和帳單金額不同,該看哪個匯率?
要核對國外刷卡手續費,先看正式帳單列出的入帳本金和費用。手機通知反映刷卡授權時的資訊。若通知上的台幣參考額和最後的本金不同,先確認發卡銀行採用的匯率,再看差額有多少來自手續費。
從授權、請款到結匯與入帳
以日本商家用日圓請款、你的信用卡用新臺幣結付為例,這四件事各有用途:
- 授權:你刷卡時,發卡銀行確認這筆付款可否進行。這時可能收到刷卡通知。
- 請款:商家將交易送出收款。付款當下可能先取得授權,隔一段時間才請款。
- 結匯:依發卡銀行約定與卡組織規則,將外幣金額折成帳單結付幣別。
- 入帳:發卡銀行把正式金額登記在你的帳上;帳單可見的入帳日是這一步的日期。
發卡銀行契約中所寫的「結匯日匯率」,要搭配卡組織的取價規則來看。Visa 和 Mastercard 的公開換匯工具說明,在其適用的換匯情況下,通常先採授權時的匯率,取不到時再用處理交易時的匯率。若店家在付款時就把日圓換成台幣,則先查店家報給你的匯率和收據上的同意記錄。
用收據和帳單逐筆核對
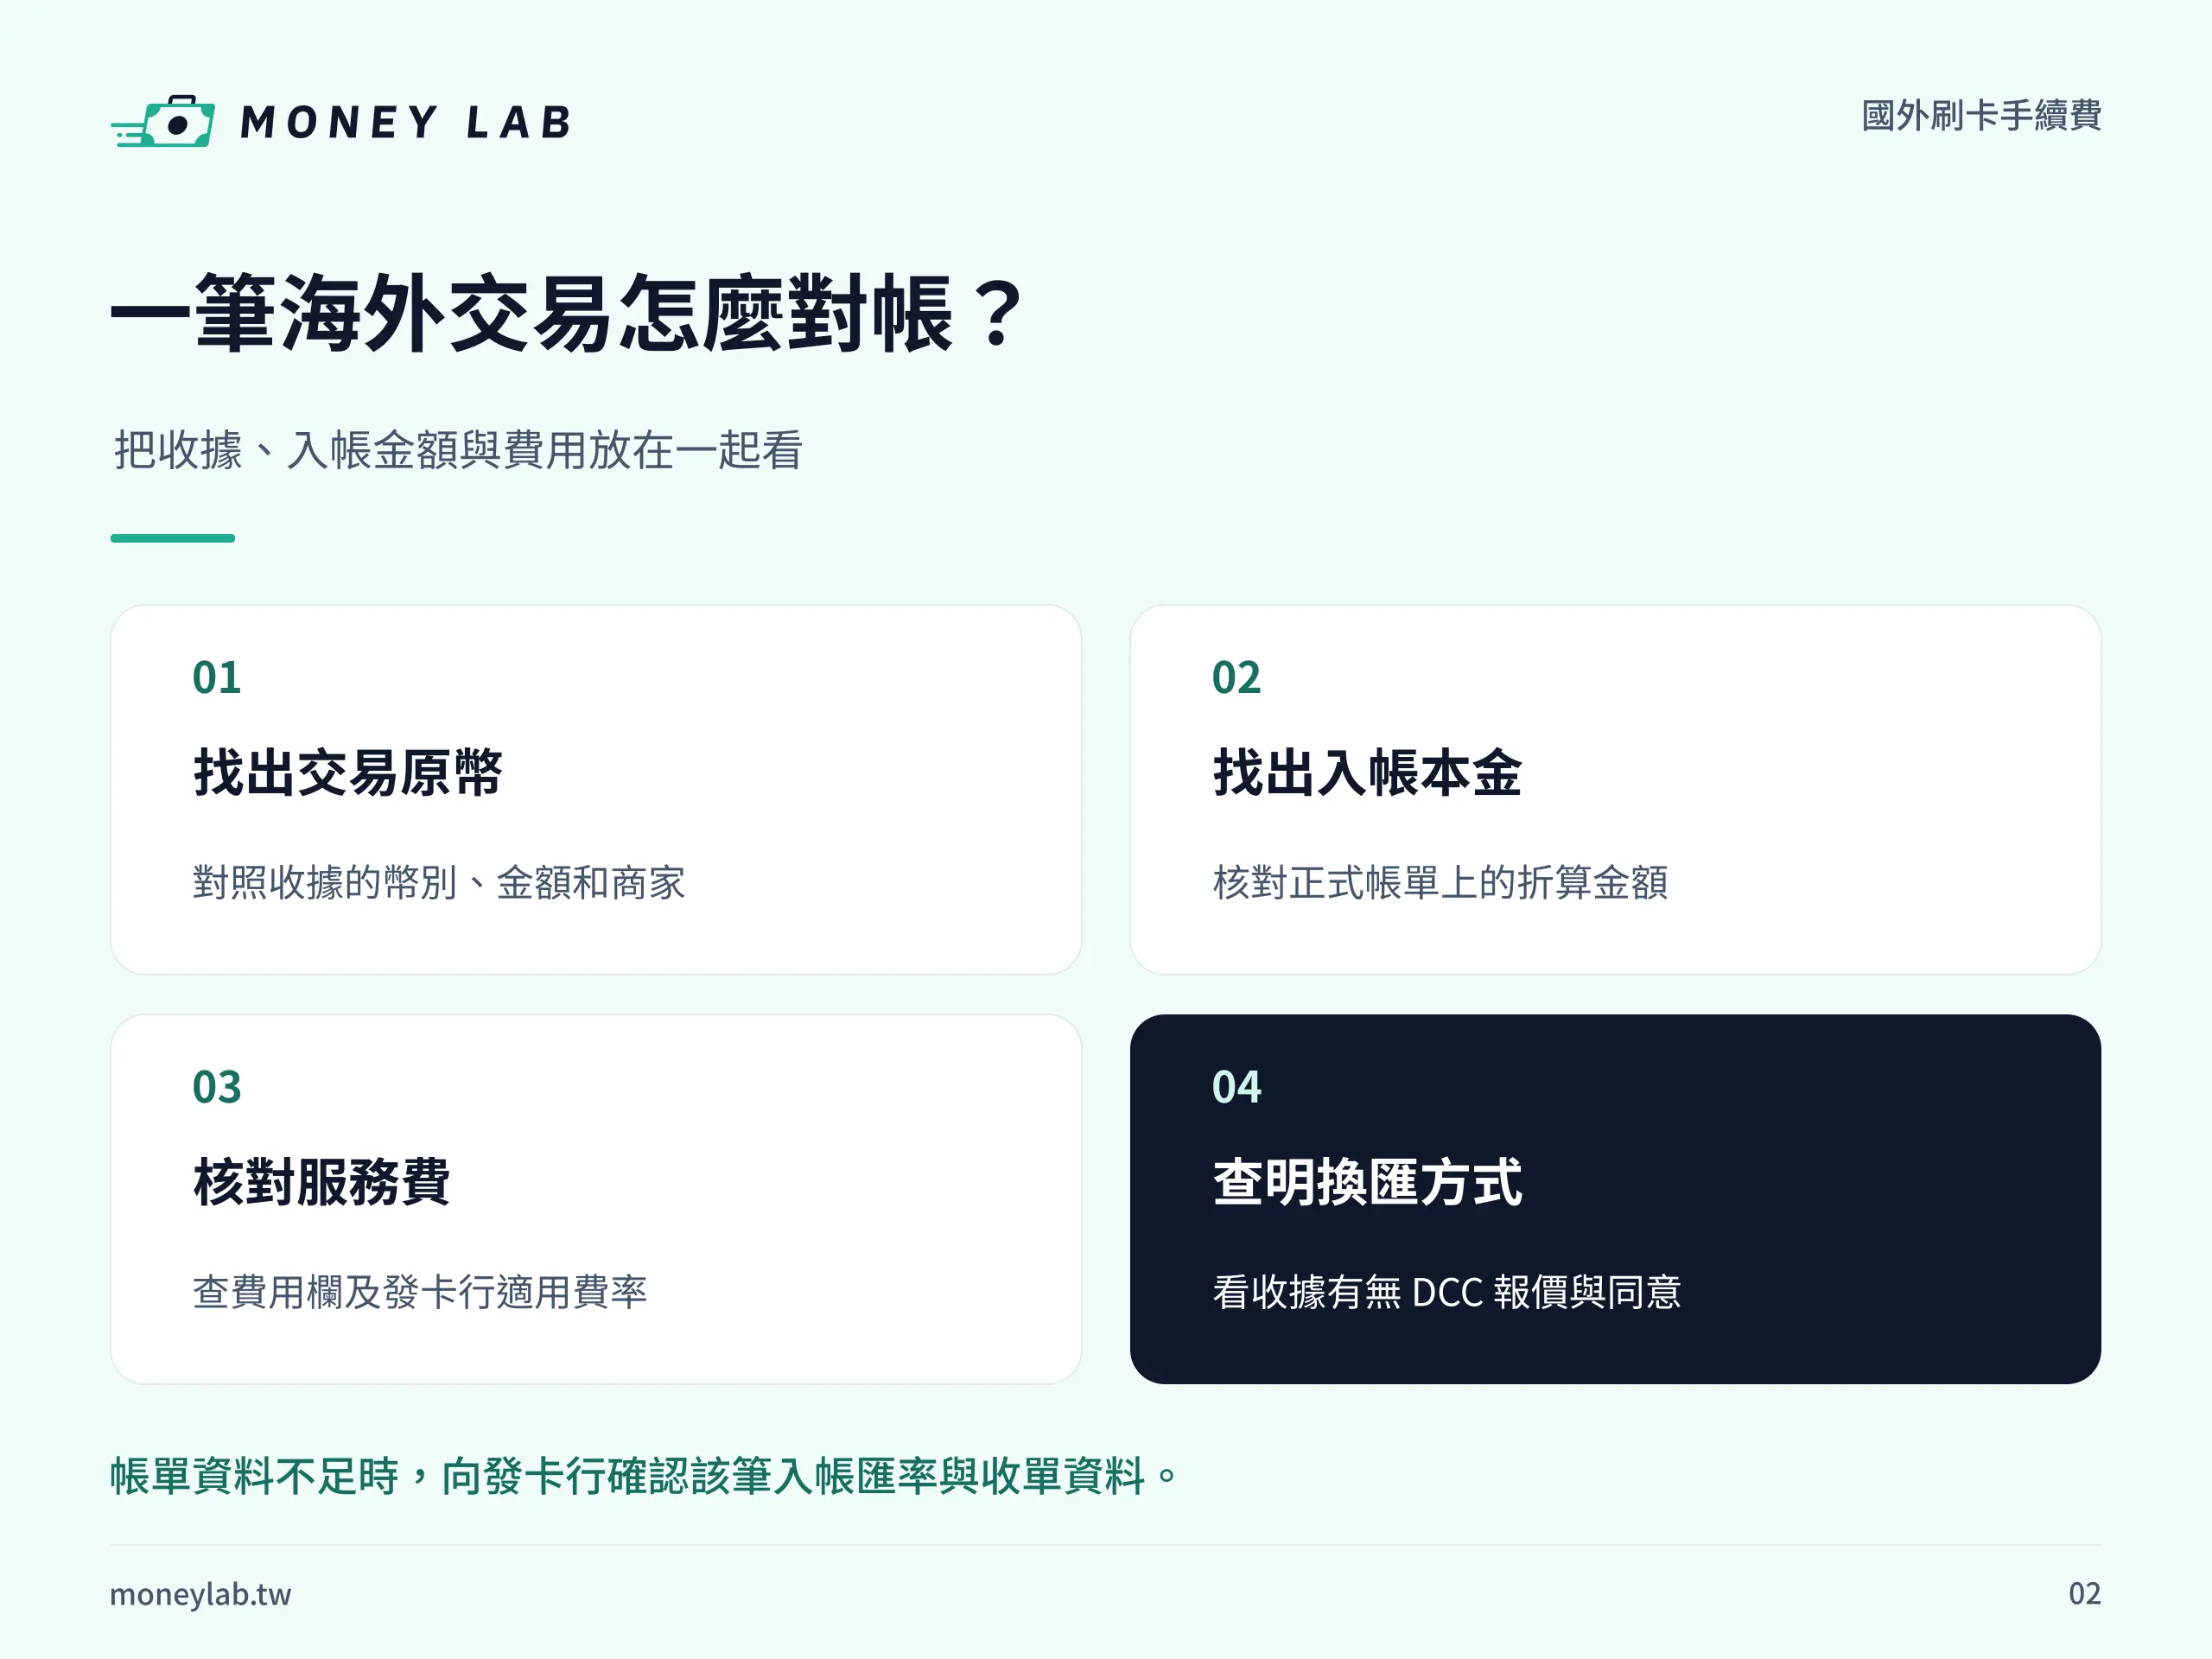
先從收據找出實際交易的幣別與金額,再拿正式入帳本金除以原幣金額。例如,收據是 50,000 日圓,帳單列新臺幣本金 10,000 元,你可倒算出每 1 日圓折合新臺幣 0.200 元。國外刷卡手續費若另列 150 元,就把這 150 元和本金分開看。這樣才能用 150 元除以 10,000 元,核對該筆費率是否為 1.5%。
如果要在出發前估算,可在卡組織換匯工具選交易幣別、帳款結付幣別和參考日期,將銀行費率先設為 0,再自行加上銀行公告的適用費用。若工具已把你填的銀行費率算進結果,直接用該次估算總額。銀行現鈔牌告或公開匯率可作比價參考;要查帳單差額,優先用發卡銀行實際入帳的金額。
若收據同時印了外幣和台幣,找「交易幣別」或換匯同意欄,確認最後是用哪個幣別請款。帳單欄位不全時,可以用交易日期和商家名稱請發卡銀行確認入帳時採用的匯率、國外交易費的計算基礎及交易國別。
刷當地幣還是台幣?算同一筆消費的總成本
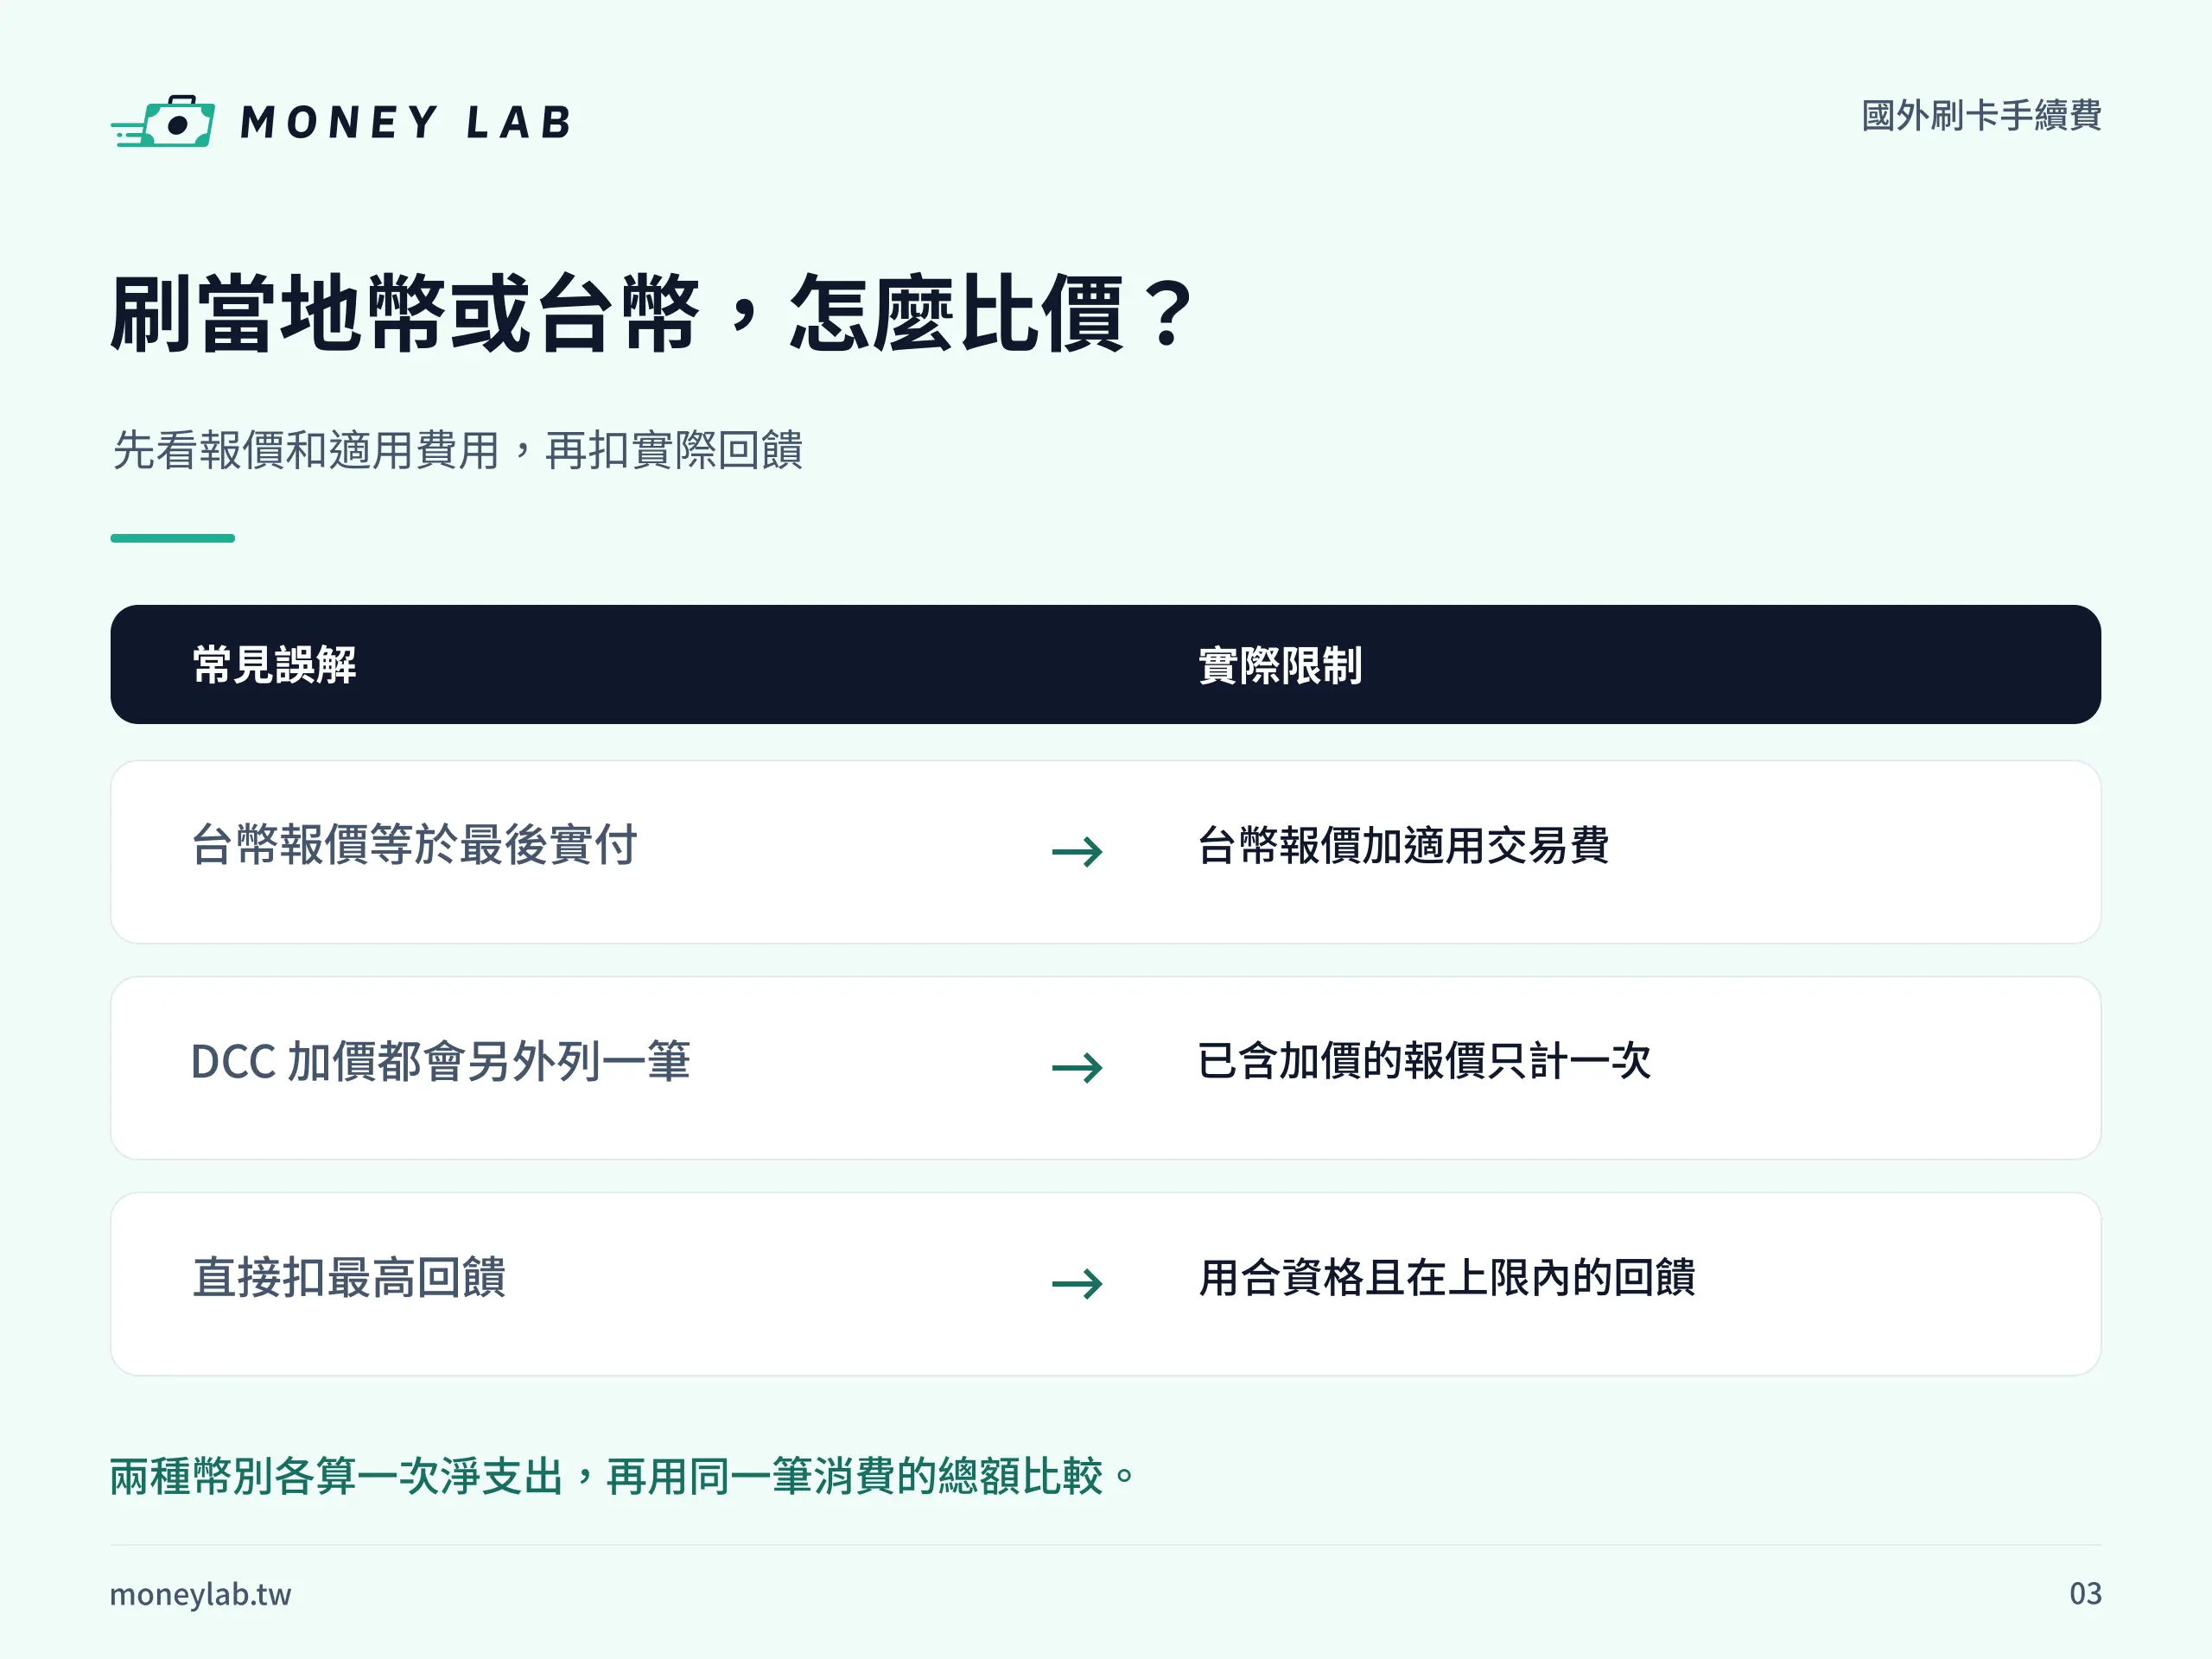
把兩個幣別各算一次:先用折合台幣的本金或商家的台幣報價,加上適用的國外刷卡手續費,再扣掉實際可拿到的回饋。如果店家另列一筆刷卡附加費,也要在該方案計入一次。最後比較兩邊的淨支出。
結帳畫面怎麼辨認 DCC?
結帳時如果店家同時讓你選日圓和台幣,並顯示由它提供的換算價格,這就是要辨認的 DCC。DCC 是「動態貨幣轉換」,由商家或它的換匯服務商,將當地幣金額換成你的結付幣別。依 Visa 的說明,適用的交易應讓你自己選擇,並顯示兩種幣別的金額、匯率及費用或加價。
看到刷卡機預選台幣,或台幣報價看不到完整費用時,可以先請店家改顯示當地幣金額,再確認付款。接受 DCC 的台幣報價後,若該筆符合發卡銀行的境外台幣收費條件,帳單仍可能加收國外刷卡手續費。商家加價已含在台幣報價時,直接拿這個報價加銀行適用的交易費即可。若收據顯示你未同意的轉換,留存收據並聯絡發卡銀行。
50,000 日圓的兩種選幣試算
假設你用同一張新臺幣結付信用卡,在日本買一件 50,000 日圓的商品。刷日圓時適用的卡組織匯率假設為每 1 日圓折合新臺幣 0.200 元;商家提供的台幣 DCC 報價是 10,400 元,相當於每 1 日圓折合新臺幣 0.208 元。兩個匯率都是教學用數字。假設兩種選擇都適用 1.5% 的國外刷卡手續費,且忽略進位差異與其他商家收費。
| 比較項目 | 刷日圓 | 接受台幣 DCC |
|---|---|---|
| 適用匯率(新臺幣元/日圓) | 0.200 | 0.208 |
| 折合台幣本金 | 10,000 元 | 10,400 元 |
| 適用交易費 | 10,000 元 × 1.5%=150 元 | 10,400 元 × 1.5%=156 元 |
| 未計回饋實付 | 10,150 元 | 10,556 元 |
這筆消費選台幣比選日圓多付 406 元。其中 400 元來自兩邊的換匯金額差,另有 6 元是因為本金變高,按同樣費率計算後多出的交易費。結帳時如果只看到台幣總報價,可以先拿它和當地幣估算金額比較,再各自補上適用費用。
把實際可拿到的回饋算進去
沿用上例,假設日圓交易符合 2% 的回饋資格,活動以本金 10,000 元認列且上限足夠,實收回饋就是 200 元。從 10,150 元扣掉 200 元,日圓方案的淨支出為 9,950 元。假設同一活動排除台幣 DCC,且該筆也無其他回饋,台幣方案仍付 10,556 元,兩者相差 606 元。這是兩種方案的假設,DCC 是否有回饋要讀自己的活動條款。
回饋率高於國外刷卡手續費率,還要算上限才知道能抵多少。上例日圓交易拿到 200 元時,扣掉 150 元手續費後還少付 50 元;若當期回饋上限只剩 100 元,日圓方案就會付 10,050 元,比本金多 50 元。算回饋時用活動規定的認列金額,手續費仍獨立列在支出端。
以玉山熊本熊卡 2026 年下半年權益為例,日本一般消費和指定日本商店加碼分開列條件。要核對自己的卡,先找幣別、消費地區、指定商戶與支付方式,再查是否需登錄、這筆落在哪個帳期、上限還剩多少,以及退貨時會扣回多少。想多看一個加碼額度的算法,可參考現金回饋信用卡的回饋上限與實拿金額比較。
退刷後,國外刷卡手續費會退嗎?
要分開看商家有沒有退本金,以及發卡銀行會不會退原來的交易費。如果商家在請款前取消交易,先確認原授權是否仍占用額度、交易有沒有正式入帳。如果商家已請款,帳單通常會有原消費正項與退款負項,兩者可能分在不同帳期。保留商家退款憑證,才有資料可追蹤退款金額和處理日期。
核對原交易費和退款費用調整
依玉山銀行 FAQ,玉山 Visa 卡原交易的國外刷卡手續費會保留;玉山 Mastercard 或 JCB 則按刷退金額退回相應的交易費。中信銀行 FAQ 說明的是退貨負項本身不另收費,原消費所收的國外交易手續費仍留在帳單上。
對帳時,把原消費本金、退款本金、原本收取的國外刷卡手續費,以及有沒有費用退回或調整,分成四項來看。商家若只退其中一件商品,按實際退款金額和發卡銀行條款核對退費。該筆曾取得回饋時,也看回饋明細有沒有另外沖銷。
外幣本金全退,台幣為什麼還有差額?
原交易和外幣退款可能用不同時間的匯率。沿用 50,000 日圓的例子:原消費用每 1 日圓折合新臺幣 0.200 元,入帳本金為 10,000 元。假設商家全退 50,000 日圓,但退款適用的匯率是 0.198,帳單就會沖回 9,900 元。兩筆本金相減還差 100 元,這筆差額來自匯率。若退款的日圓換得更多台幣,差額也可能反過來。
假設使用一張適用 1.5% 費率且按中信 FAQ 所述方式刷退的信用卡,原交易費 150 元保留、退款這一筆無新費用,則整筆退貨後的差額為 100 元加 150 元,共 250 元。此例省略回饋。如果銀行實際有退費,再從差額中扣除帳單列出的退費額。找不到退款或金額對不上時,拿退款收據與帳單列明細,按你信用卡契約規定的期限向發卡銀行提出帳款疑義。
結語
下次遇到選幣畫面,先看當地幣金額、台幣報價和兩邊適用的國外刷卡手續費。要對帳時,可以從最近一筆海外消費開始:找出收據上的實際請款幣別,對上正式帳單的本金與費用;若已刷退,把退款憑證和帳單上的退款負項也放在一起。
文中試算用來示範台灣信用卡的對帳方法。實際費率、匯率、退費及回饋,以你的卡片約定、該筆交易的入帳資料和當時適用的活動條款為準。
參考資料
以下來源分別對應台灣發卡機構的收費與退款條件、卡組織的換匯說明及帳單國別。查費率或回饋時,請對照交易當時適用的公告與契約。
- 金管會:信用卡定型化契約應記載及不得記載事項,2014 年 9 月 12 日修正。第六點說明發卡機構費用,第七、八點涉及退款和帳款疑義。
- 台新銀行:信用卡利率與各項費用查詢,查「國外交易服務費」的費用組成。
- 臺灣銀行:信用卡約定條款修訂對照表,查 2026 年 4 月 1 日生效的第十六條。
- 玉山銀行:海外消費費率與刷退說明,查境外新臺幣、外幣交易及各卡組織刷退方式。
- 中國信託:國外交易手續費問答與信用卡約定條款,查問答第 1、3、4 題及契約第十六條。
- 卡組織:Visa 匯率試算、Mastercard 匯率試算及 Visa 的 DCC 說明,查工具註記與結帳應揭露的資訊。
- 玉山銀行:熊本熊卡 2026 年下半年權益,活動期間為 2026 年 7 月 1 日至 12 月 31 日,查日本一般消費與指定日本商店各自的認列條件。
- 英國外交、國協及發展事務部:英國政府地理名稱索引,查英國的兩字母國別代碼 GB。
重點整理
網站結帳顯示新臺幣,為什麼帳單還有國外刷卡手續費?
如果商家透過境外機構收單,發卡銀行仍可能把新臺幣付款列為國外交易。網站原本以台幣定價,以及結帳時用 DCC 從外幣換成台幣,都可能有這個結果。可帶訂單與費用明細,請發卡銀行查這筆的交易國別、實際收單與計費依據。
刷卡簡訊的金額可以用來算國外刷卡手續費嗎?
刷卡簡訊是授權時的參考。要核對費用,請用正式入帳本金乘上卡片適用費率,再和帳單的費用列比較。若折算的本金與簡訊不同,可用收據上的原幣金額倒算匯率,再請發卡銀行確認該筆的取價方式。
商店已退款,為什麼國外刷卡手續費還在帳單上?
退款本金和原交易費由不同規則處理。以中信銀行公開說明為例,退貨負項本身不另收費,原正項的手續費仍留在帳單。請把退款本金、原交易費和費用退回或調整各自對照,並查你的發卡銀行與卡組織的適用條款。