內容目錄
顯示
先說結論:利率只是比較存款的一個欄位。真正要一起看的是計息本金、計息天數、門檻、期限、提前解約、稅務與資金何時要用。本文是一般金融教育,不推薦特定銀行或商品;條件以各金融機構最新牌告與契約為準。
美元定存利率為什麼不能只看最高數字
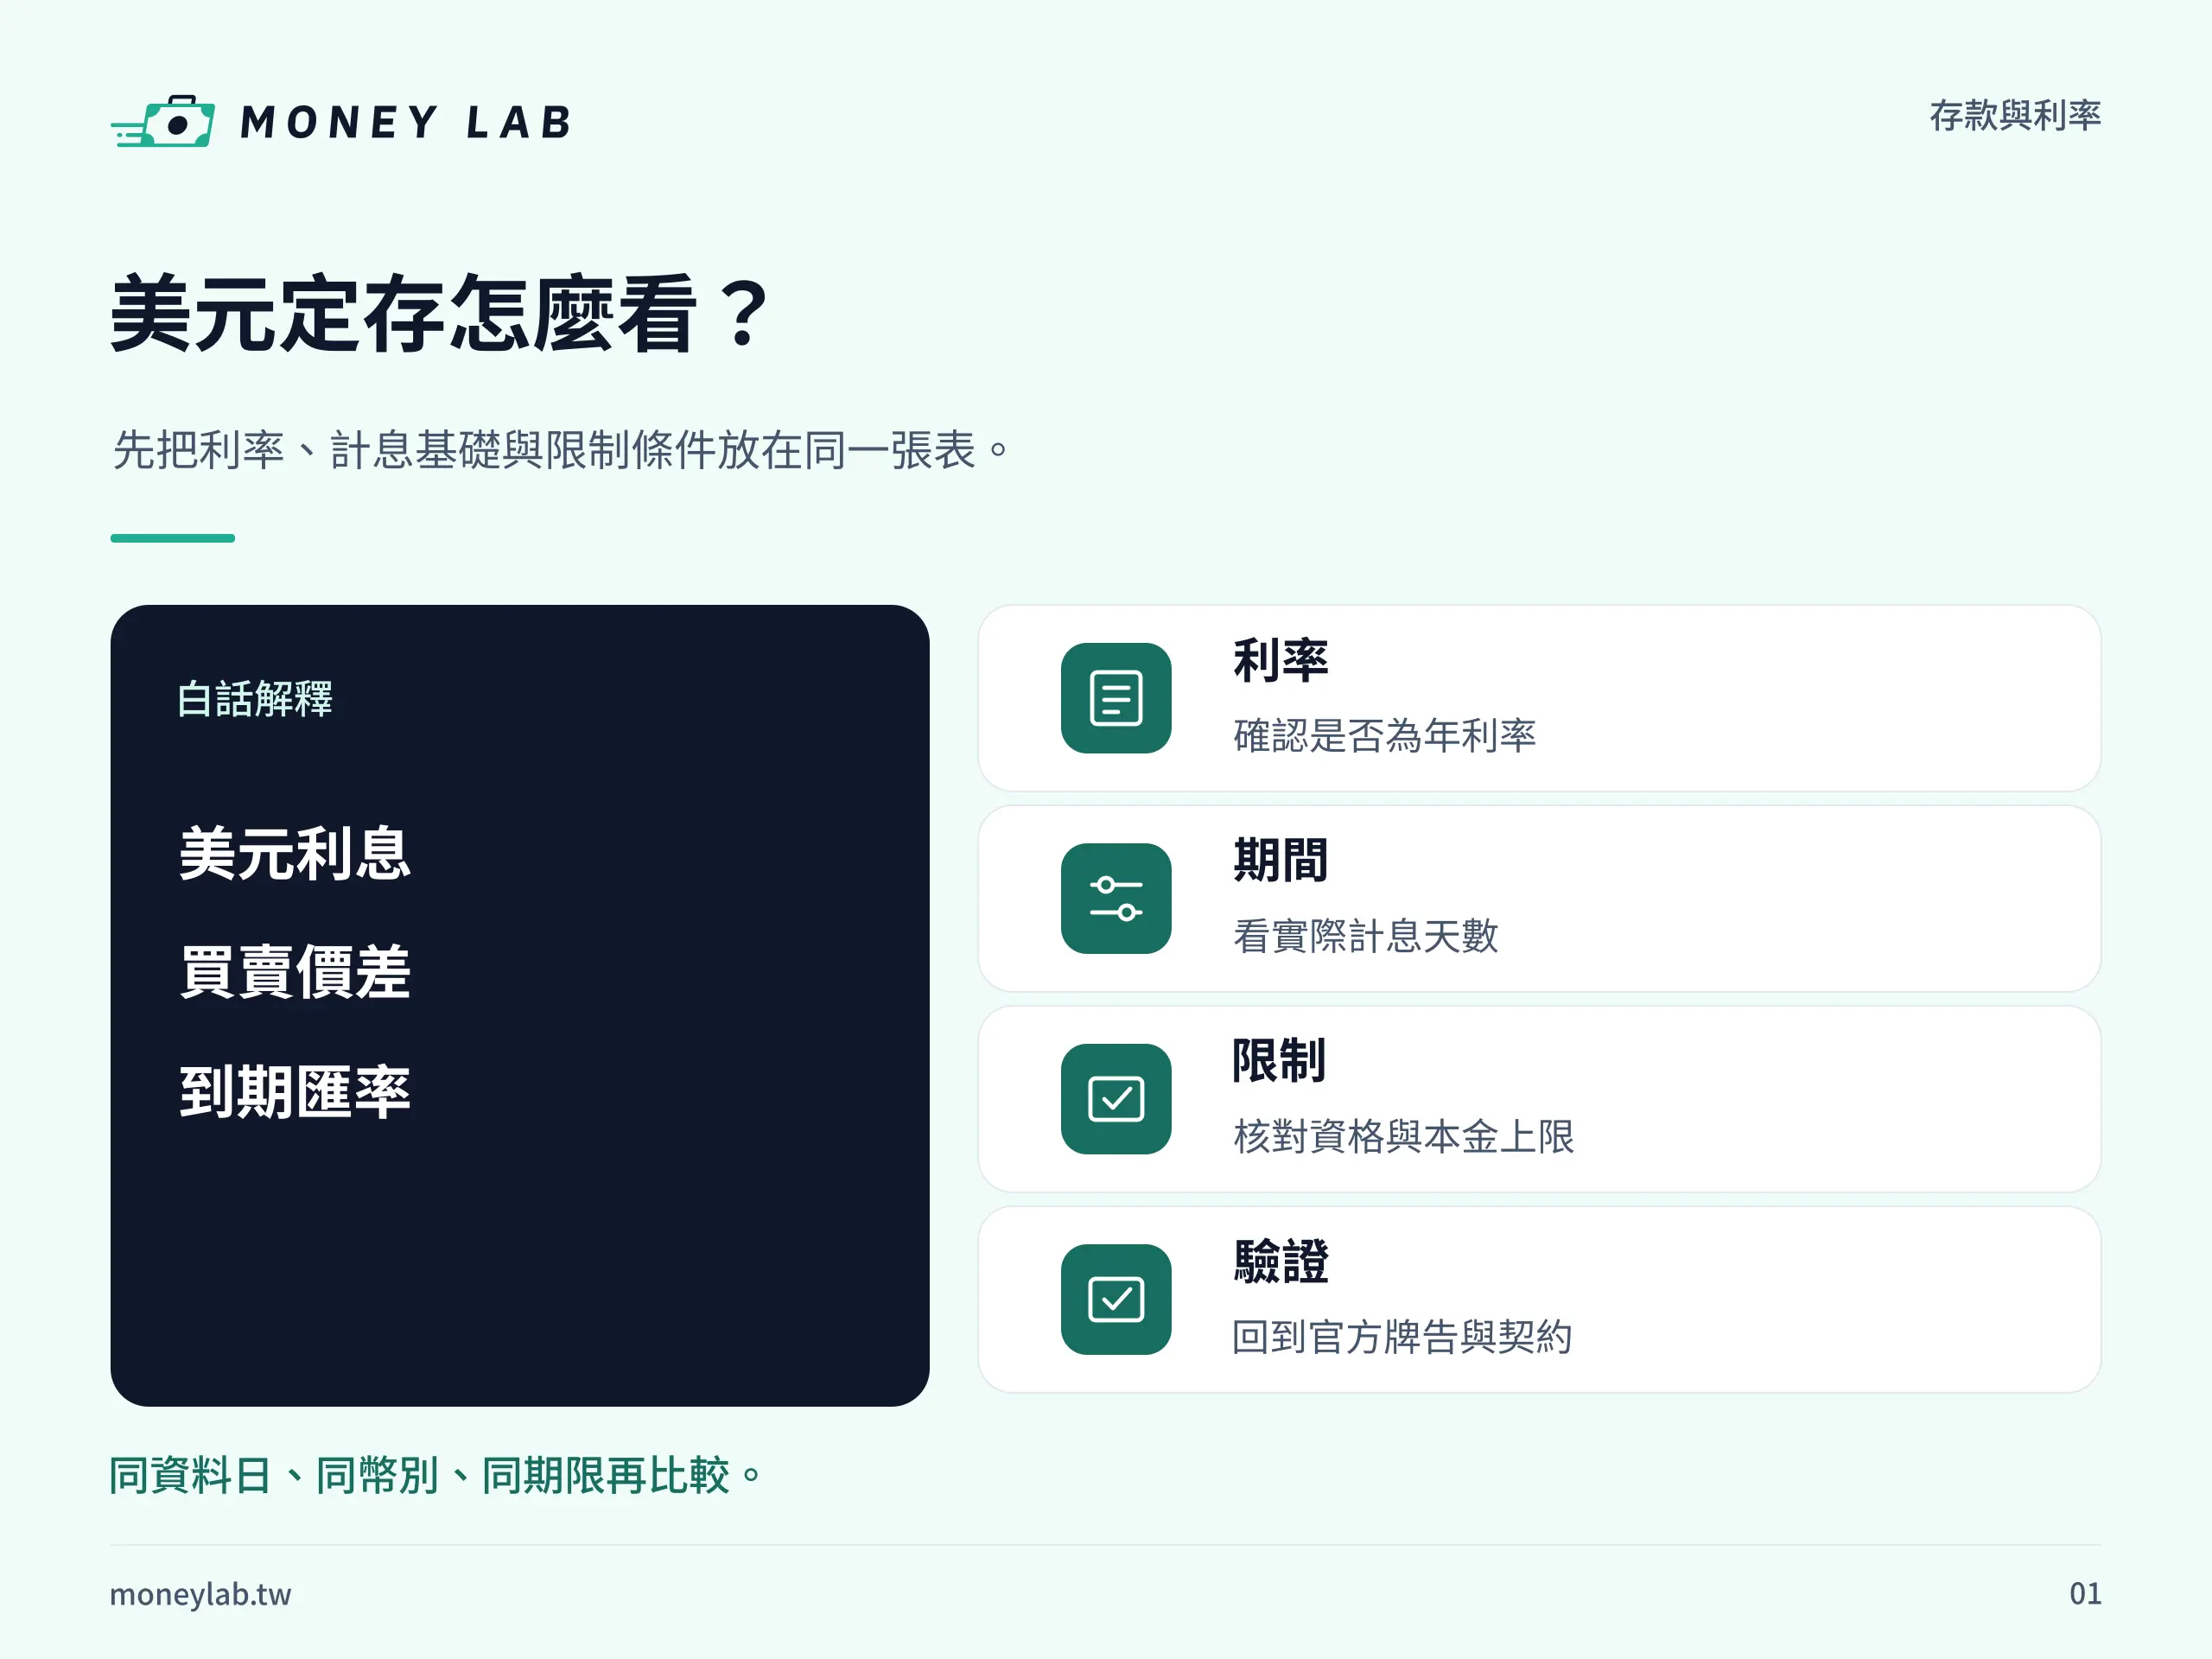
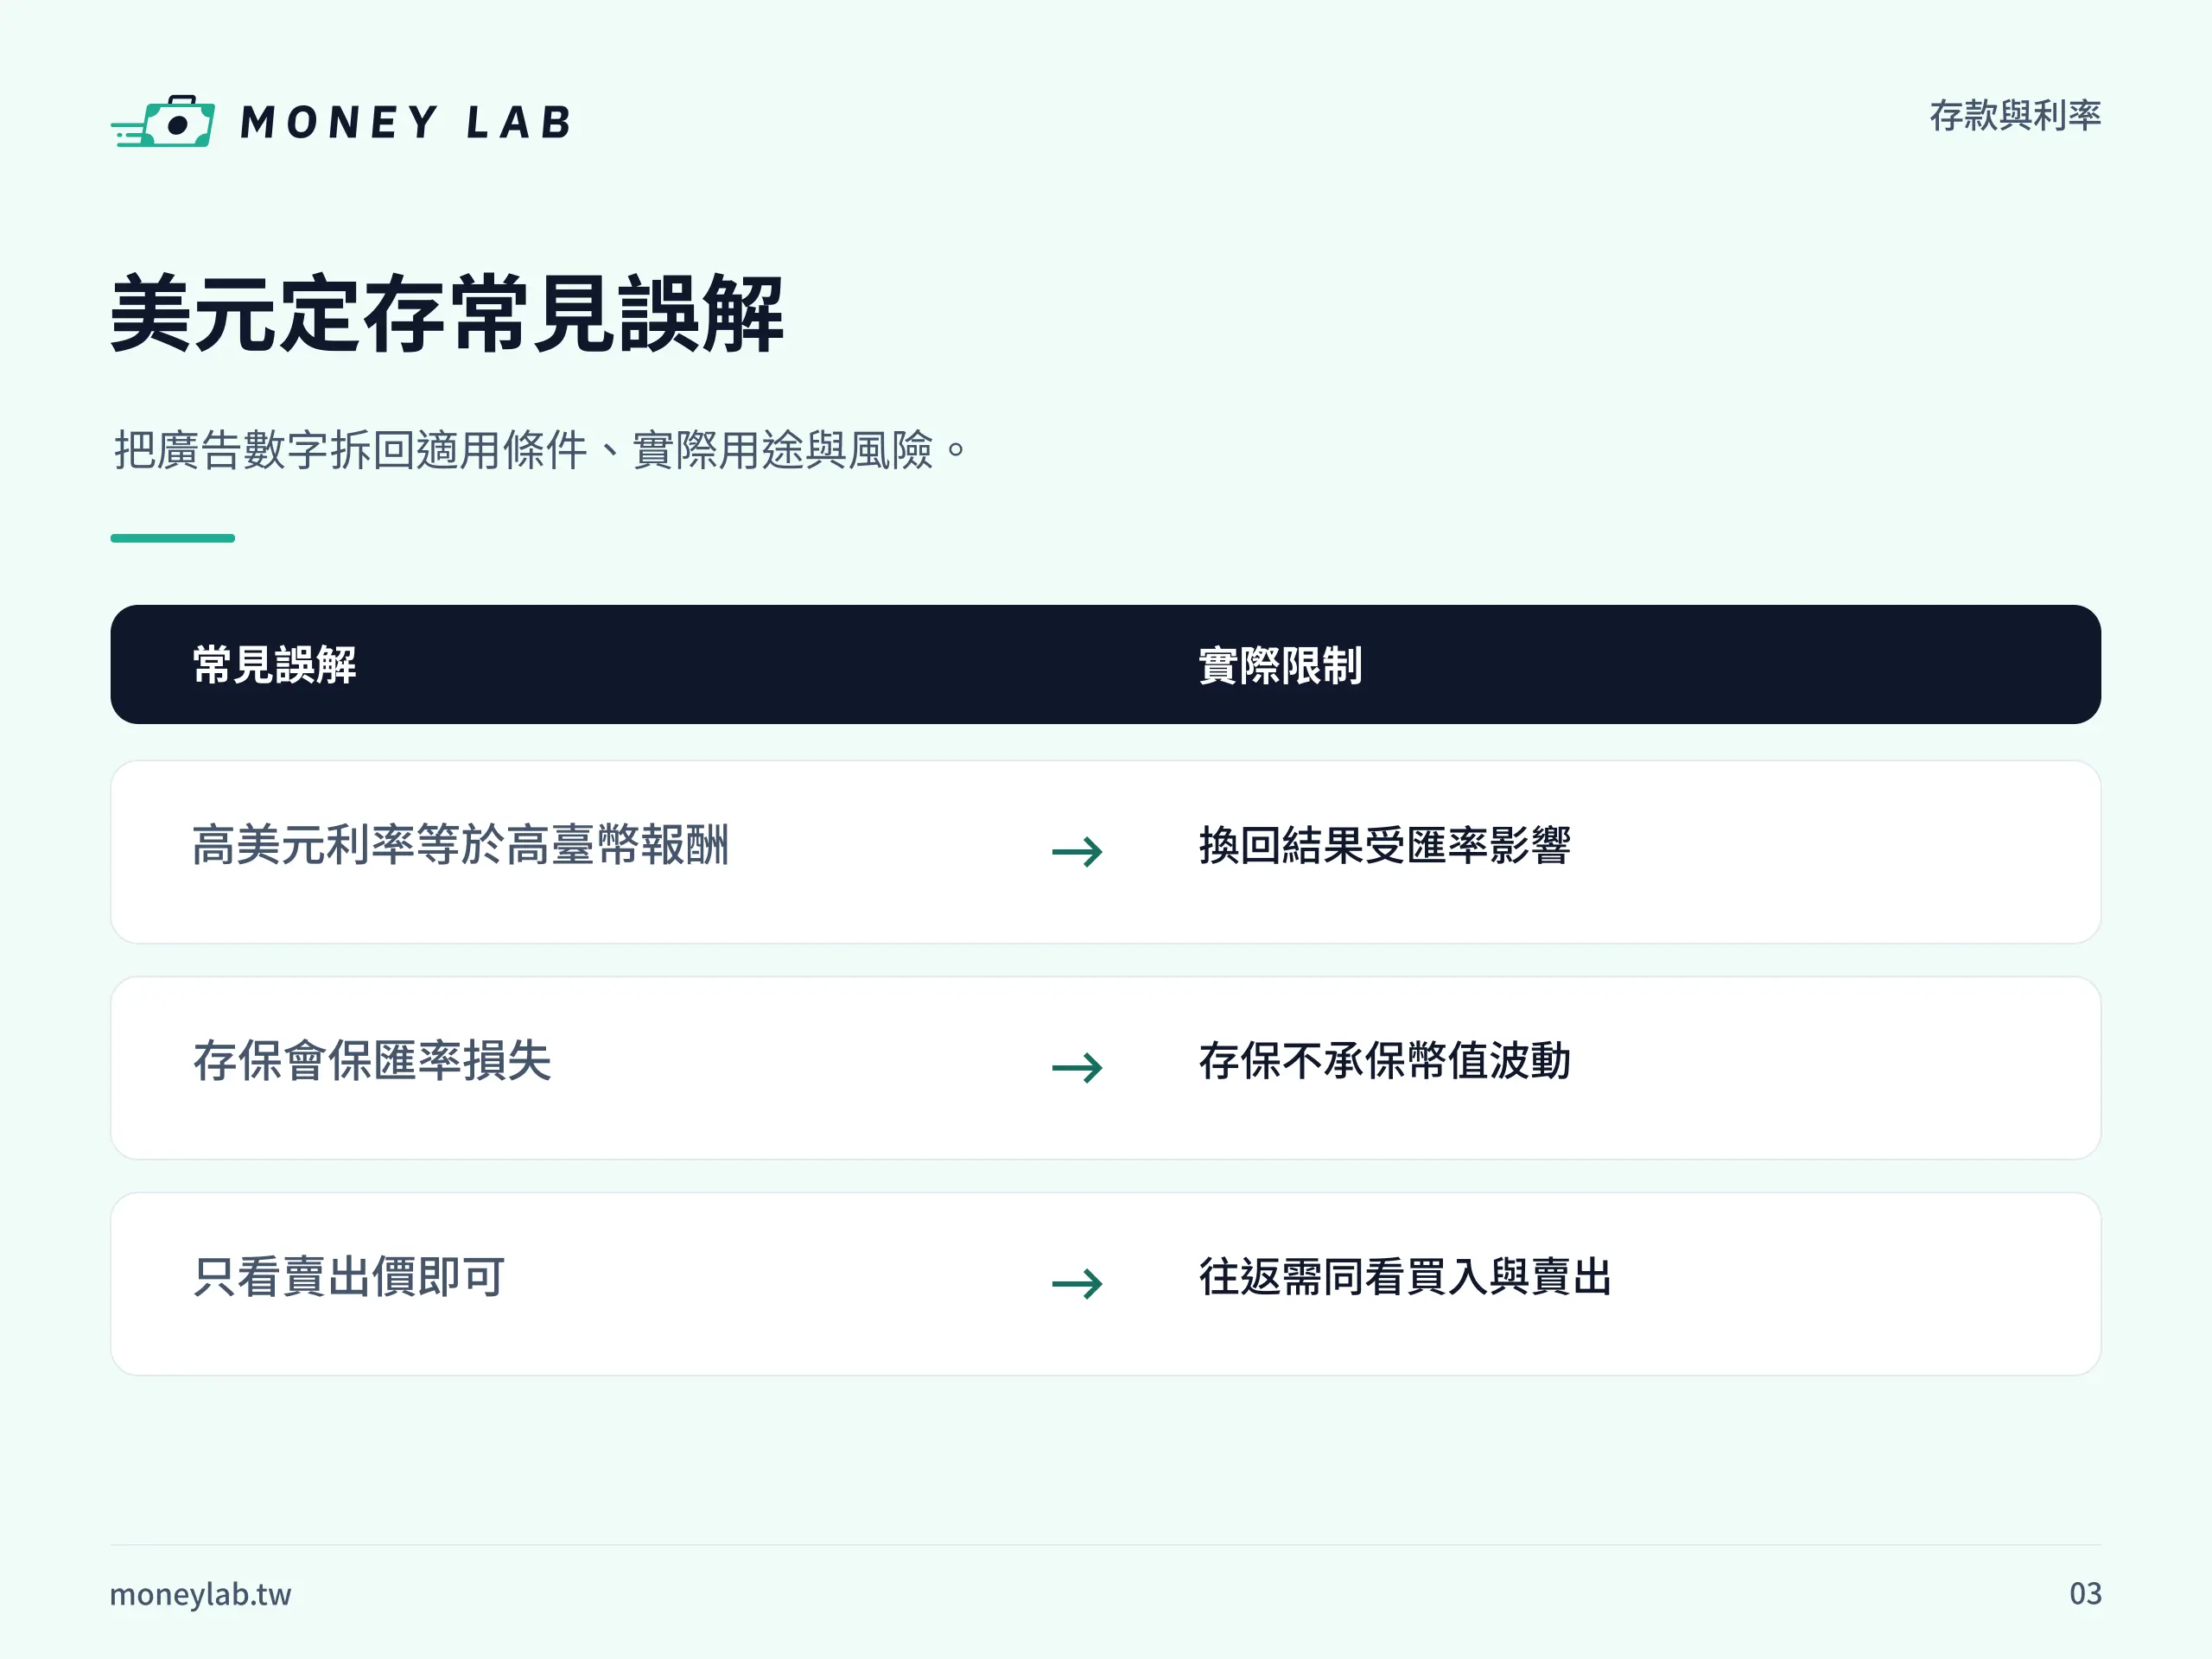
美元定存利率用美元計息,但多數臺灣讀者最後仍會用新臺幣衡量購買力。若需要先用新臺幣買美元,到期再換回,結果同時受美元利息、買賣匯差、匯率變動、期限與提前解約影響。單看年利率會漏掉最大的不確定來源。比較時先問:本來就有美元,還是為了定存才換匯?未來支出也是美元嗎?
先分清楚三種情境
第一,本來就持有美元,定存目的是提高閒置美元的利息;第二,未來有美元學費、旅費或付款需求,希望期限與用途相配;第三,沒有美元用途,只因看到高利率而從新臺幣換入。第三種情境承擔最明顯的匯率與換匯成本,不應把美元利率和新臺幣定存直接視為可替代。
美元定存利息怎麼估算
純教學例子:本金 10,000 美元、假設年利率 4%、存滿三個月,忽略稅務與日數細節時,利息約為 10,000×4%×3÷12=100 美元。這 100 美元仍是美元;換回新臺幣時的價值取決於到期匯率與銀行買入報價。實際計息以銀行契約、承作日牌告、天數基礎與入帳為準。
匯率變動如何蓋過利息
延續前例,若本金加利息為 10,100 美元,換回新臺幣時美元相對買入成本下跌超過約 1%,未計其他成本前,匯損就可能抵銷三個月的簡化利息。反過來,美元升值可能增加換回金額,但那不是定存保證的收益。不要把匯率上漲當成固定前提,也不要把外幣存款描述成新臺幣本金價值不變的工具。
買入價、賣出價與現鈔匯率差在哪
從新臺幣換成美元通常看銀行賣出價;把美元換回新臺幣通常看銀行買入價,兩者差距就是往返成本的一部分。即期與現鈔匯率也不同,臨櫃、網銀或活動可能有不同減碼。試算時要用實際通路的兩端報價,不要只用新聞上的中間價。若本來就有美元,則可把過去換匯成本與這次決策分開說明。
固定、機動與優惠專案怎麼比
外幣定存可能有固定或機動條件,也可能是新資金、換匯、數位通路、最低金額或特定期間的專案。看到較高利率時,列出適用幣別、期限、起存額、資格、活動期間、資金來源與到期後利率。未符合條件的本金不能套用廣告數字。本文不列即時優惠排行,因為活動變動快且容易在讀者查看時失真。固定與機動的基本差異,也可以對照新臺幣的定存利率怎麼看。
提前解約會發生什麼
外幣定存若提前解約,利息通常依銀行契約重新計算,可能降低或不計息;若同時需要換回新臺幣,還要承擔當時匯率與價差。各銀行規則不同,承作前應查中途解約、部分解約、質借與付息條款。若資金可能在到期前使用,縮短期限或保留外幣活存,可能比追求較高牌告更符合流動性需求。
美元定存有存款保險嗎
中央存款保險公司說明,國內要保機構同一存款人的新臺幣與外幣存款本金及利息合計,最高保額新臺幣 300 萬元,外幣存款發生理賠時以新臺幣支付;OBU 存款不在承保範圍。這不代表匯率風險被承保,也不代表外幣價值不會波動。承作前確認機構與帳戶是否屬承保範圍。
美元定存牌告去哪裡查
可從中央銀行利率統計與各銀行官方外匯存款牌告開始;例如臺灣銀行有即時外匯存款牌告頁。查詢時記錄資料日、幣別、期限、固定或機動、最低金額與適用資格,再用同一時間的換匯報價試算。搜尋摘要與社群截圖可能已過期,不能取代正式契約。
用同一張表比較完整結果
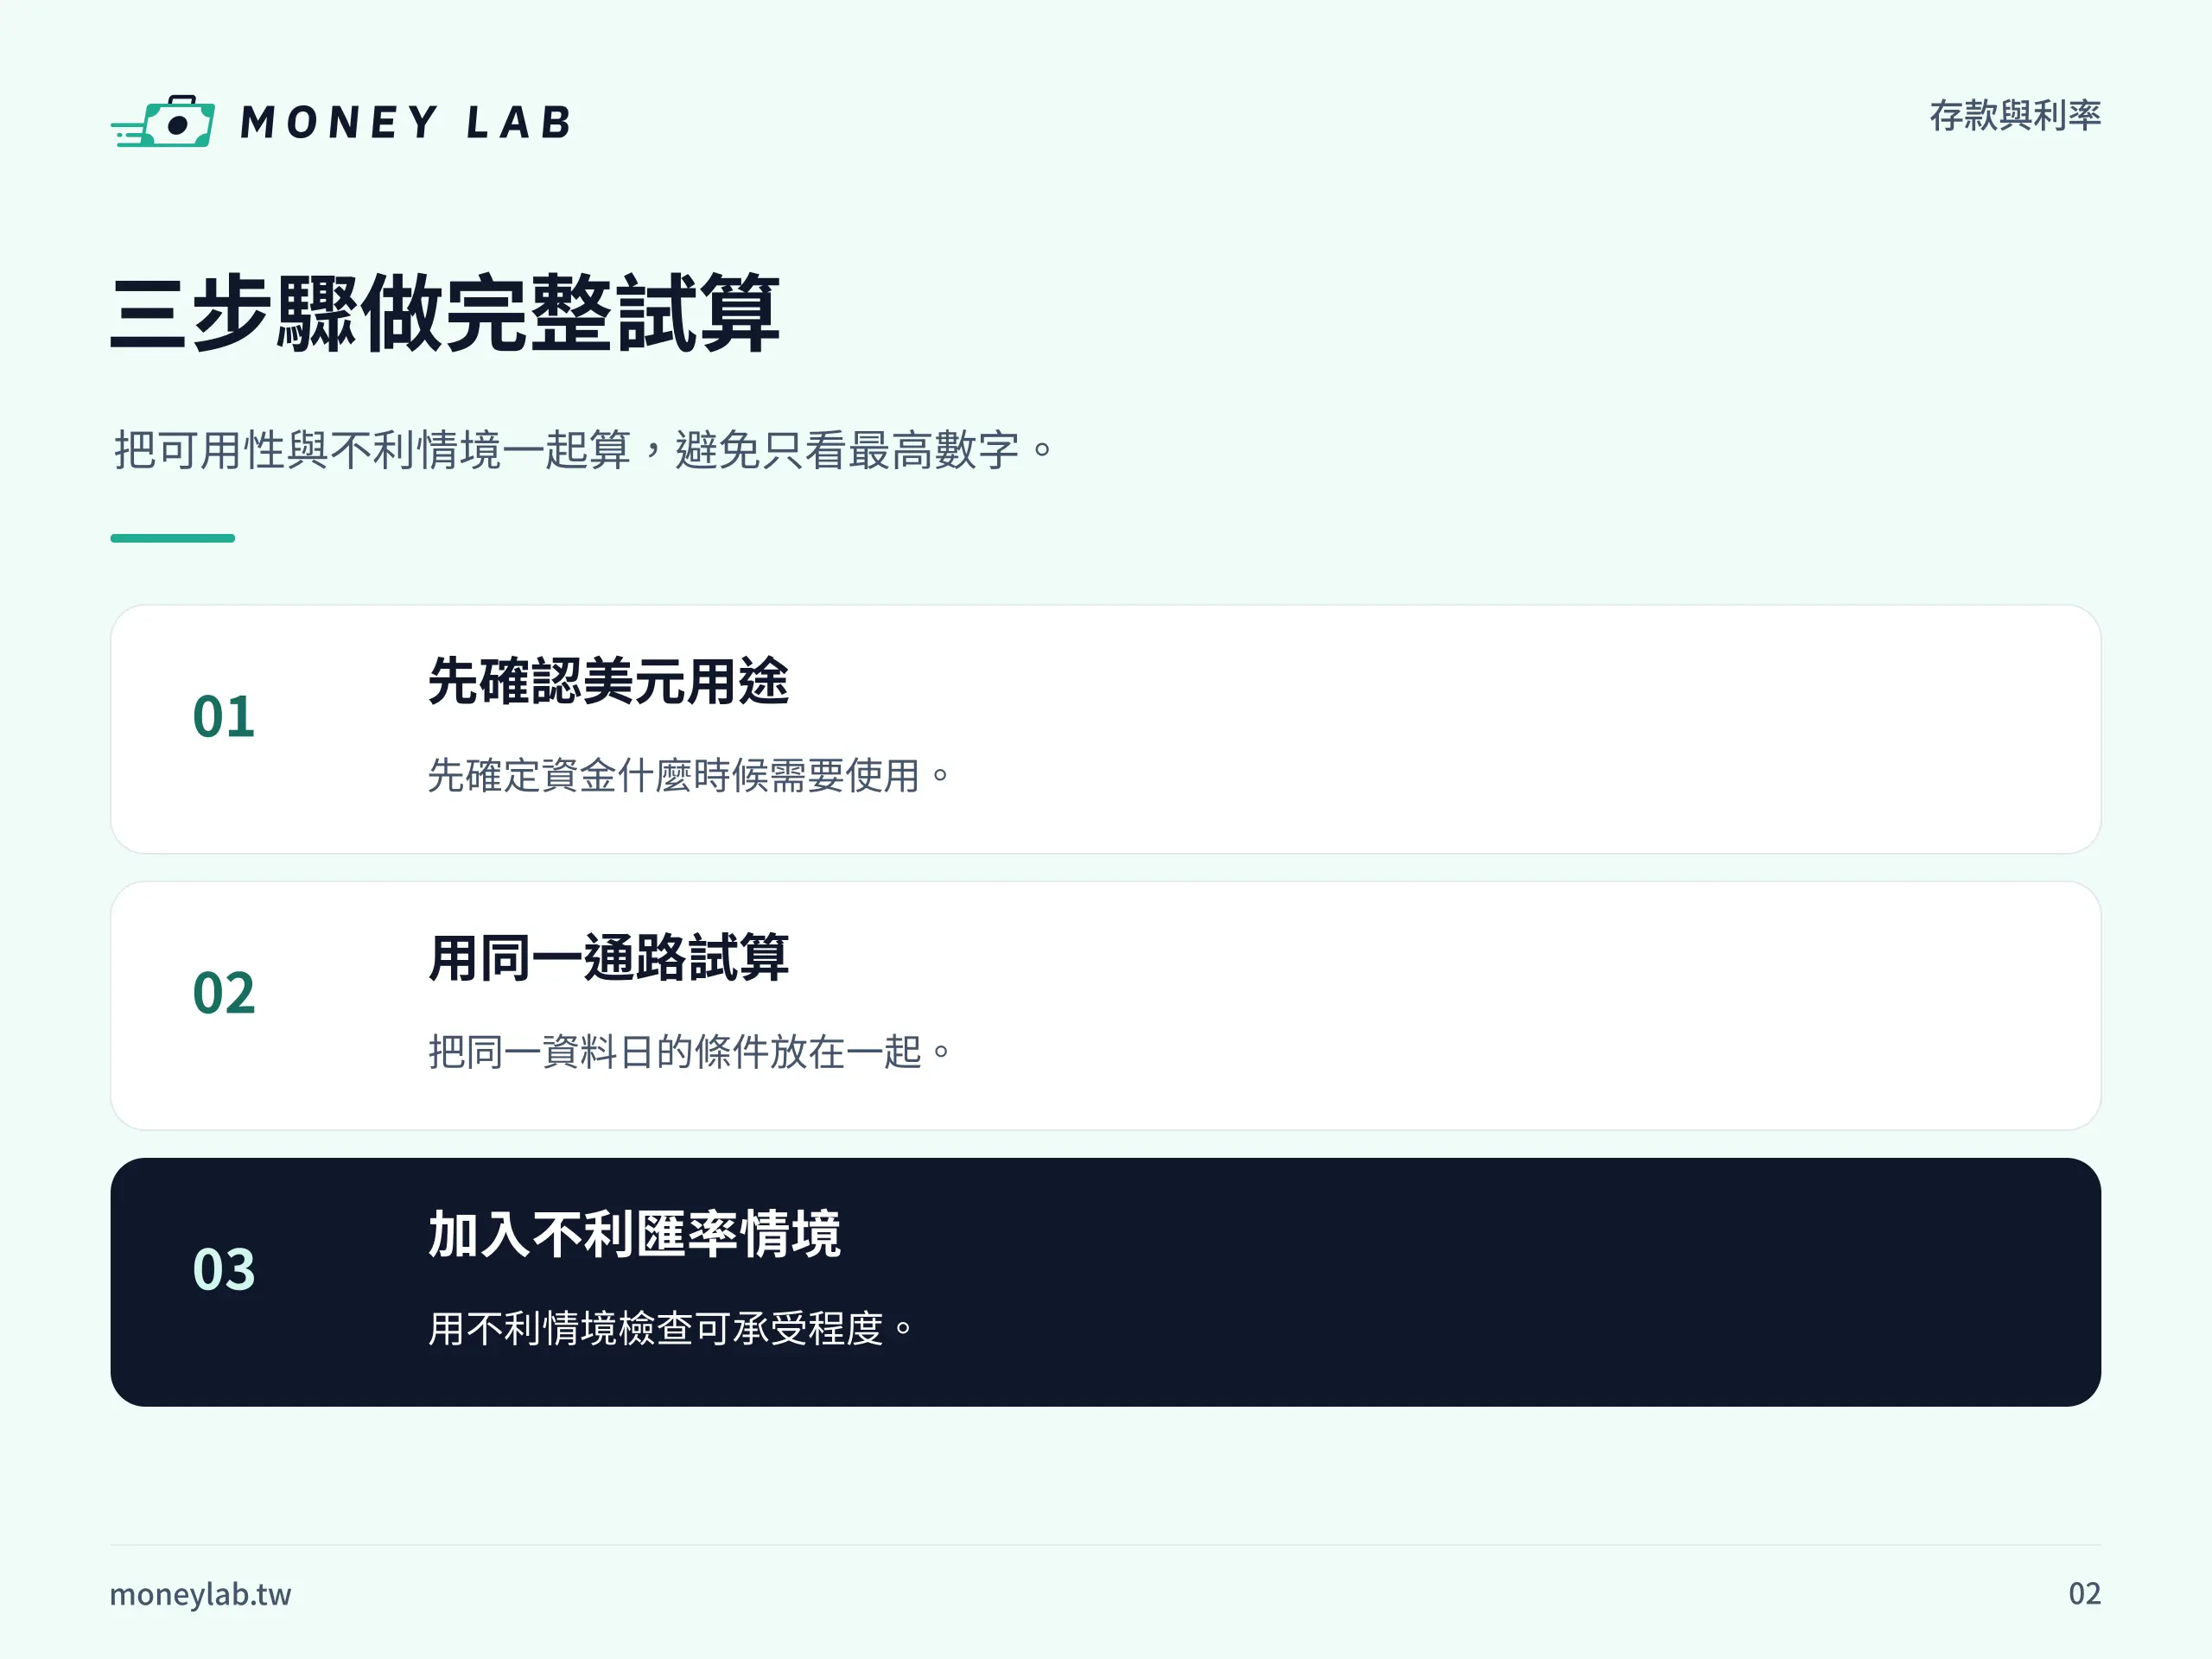
欄位至少包括:原始新臺幣成本、換得美元、本金、年利率、實際天數、美元利息、稅務、到期美元總額、假設到期買入匯率、換回新臺幣、往返價差與提前解約情境。建立樂觀、中性與不利三種匯率假設,但不要把任何情境寫成預測。目的在看風險承受度,不是猜匯率。
哪些人要先停一步
若緊急預備金不足、短期有新臺幣支出、無法承受匯率下跌、不了解外幣契約,或只因限時高利率而急著換匯,先不要只看利率做決定。外幣用途明確的人,也應讓到期日對準付款日並保留緩衝。涉及大額換匯、稅務或跨境資金時,可向銀行與合格專業人員確認。
承作前最後檢查
確認美元來源、未來用途、換匯通路、買賣價差、本金、期限、年利率、資格、付息、到期指示、提前解約、稅務與存款保險。截圖保存承作日牌告與契約,日後才有可追溯依據。試算不是收益承諾,實際結果依匯率、條件與入帳。
用損益平衡匯率理解風險
可用簡化方式找出損益平衡點:先算到期美元本金加利息,再扣除預估費用,最後反推換回新臺幣時至少需要的銀行買入匯率。這個數字不是預測,而是風險門檻。實際試算仍要使用承作通路的買入與賣出報價,並標示日期。若門檻稍有波動就無法承受,代表資金用途可能不適合承擔匯率風險。
外幣利率與政策利率不是同一件事
中央銀行政策、國際市場與銀行資金成本會影響外幣存款牌告,但個人實際拿到的利率仍取決於銀行、期限、金額與活動。新聞說美國利率上升,不代表所有美元定存同步調整;政策轉向也不代表已承作條件一定改變。決策要回到實際契約,不能用宏觀新聞替代牌告。
新資金與換匯專案要核對什麼
有些專案只接受從他行匯入的美元,有些要求用新臺幣即期換匯,有些限定網銀、期間或最低金額。把『新資金』定義、計算基準日、換匯通路、到期處理與優惠上限逐項列出。若為了符合資格產生額外匯費或價差,也要納入。未取得完整條款前,不應用廣告標題推算結果。
到期不換回也仍有風險
若到期後繼續持有美元,帳面上的新臺幣價值仍會隨匯率變動,只是尚未實現。未來有美元支出的人,可以把資產與用途配對,減少一定要在特定日換回的壓力;沒有美元用途的人,則應先設定可接受匯率區間與資金期限。不要因為不賣出就把波動視為不存在。
外幣轉帳與匯款成本
美元在同銀行帳戶間轉移、跨行匯款、海外匯款或提領現鈔,可能各有手續費、郵電費、匯差與作業時間。若到期後要支付海外帳單,需確認收款行費用與到帳金額;若要提領現鈔,還要看現鈔匯率與庫存。這些成本可能比短期利息差更重要。若到期美元打算轉去買海外證券,透過複委託下單也有各自的匯款與交割規則。
大額外幣如何看存保與機構風險
外幣承保存款會折算進同一家要保機構的最高保額,匯率波動本身不受保障。計算時要把該機構內所有新臺幣與外幣承保存款本金及利息合併,而不是只看美元帳戶。若接近上限,可向中央存保或銀行確認;任何分散安排也要考慮帳戶管理、防詐與跨行移動風險。
常見試算錯誤
第一,只算美元利息不算換匯;第二,用市場中間價而非銀行實際報價;第三,把三個月年利率當成三個月直接取得完整百分比;第四,忽略活動資格與最低金額;第五,假設到期匯率不變;第六,忽略提前解約。把公式、資料日、通路與三種匯率情境保存,才能讓比較可追溯。
建立可更新的比較表
建議欄位包括金融機構、完整產品名稱、幣別、期限、年利率、資料日、適用本金、資格、計息方式、付息、到期處理、提前解約、費用、存款保險與官方連結。每次更新只改有來源的欄位,舊資料保留查核日,不要把空白自動當成零。若條件來自不同日期,先重新查成同一資料日再比較,避免做出外表精確、實際不可比的排名。
搜尋結果只能當入口
搜尋引擎摘要、社群貼文與比較網站可能省略期間、資格或本金上限,也可能在活動結束後仍被索引。看到數字後應回到金融機構官方牌告、契約與主管機關頁面;若頁面沒有版本日期,就記錄查詢時間與完整網址。對高變動利率,不把本文或任何截圖當成承作日條件。
帳戶安全與防詐也要納入
為了利率搬動資金時,只使用銀行官方網站或 App,不透過陌生訊息中的連結登入,也不提供密碼、簡訊驗證碼或遠端控制權限。遇到要求先匯保證金、代操作或宣稱特殊內部名額的訊息,先停止交易並向銀行官方客服查證。利息差額通常遠小於一次詐騙損失,安全流程是存款決策的一部分。
用三種情境做壓力測試
至少建立基準、不利與提前用錢三種情境。基準情境依目前契約存滿;不利情境調低機動利率或加入匯率與費用變動;提前用錢情境依解約規則重算。結果以範圍呈現,不把任何一條路徑寫成預測。若不利情境會影響房租、醫療或生活費,應先降低鎖定金額或縮短期限。
把決定寫成可複查紀錄
最後不要只留下『選了哪一家』,而要寫下選擇日期、資金用途、預計使用日、比較過的正式條件、未採用方案與原因。日後若利率或生活需求改變,可以從原假設更新,不必憑印象重來。這份紀錄也能提醒家人資金在哪裡、何時到期與如何聯絡,但不應包含登入密碼、驗證碼或安全答案。每次到期前都重新核對一次。
延伸閱讀
若資金用途包含投資,可延伸閱讀 基金怎麼買 與 ETF 是什麼;外幣存款與有價證券的風險來源不同,不應互相當作收益替代品。
官方查核入口
即時牌告範例入口:臺灣銀行外匯存款牌告利率。本文不保存當日利率數字,請使用者自行重查。
查核日期:2026 年 9 月 11 日。MoneyLab 為獨立內容出版者,本文無贊助、無特定金融商品合作,僅提供一般教育,不構成個人化投資、存款、換匯、稅務或法律建議。利率、資格、匯率與契約會變動,決定前請以金融機構與主管機關最新資料為準。
重點整理
美元定存利率高就一定比較划算嗎?
不一定。若用新臺幣換入,還要把買賣價差、匯率變動、期限與解約成本一起算。
美元定存的利息也是美元嗎?
通常以存款幣別計息與入帳,實際依契約;換回新臺幣時的價值會受當時匯率影響。
美元定存受存款保險保障嗎?
國內要保機構符合範圍的外幣存款會與新臺幣存款合計,但匯率損失不在存保保障內容。
本來沒有美元,適合為高利率換匯嗎?
先確認未來是否有美元用途及能否承受匯率變動;只看利率不足以做決定。