內容目錄
顯示
主動式 ETF 是由經理人依基金目標與策略決定投資組合,並在交易所交易的基金。決策彈性會影響成本與風險,卻不保證報酬更好。
本文以台灣上市商品為範圍,帶你比較主動與被動管理、拆開費用,並學會用相同口徑看績效。
主動式 ETF 是什麼?和被動式有什麼差別?
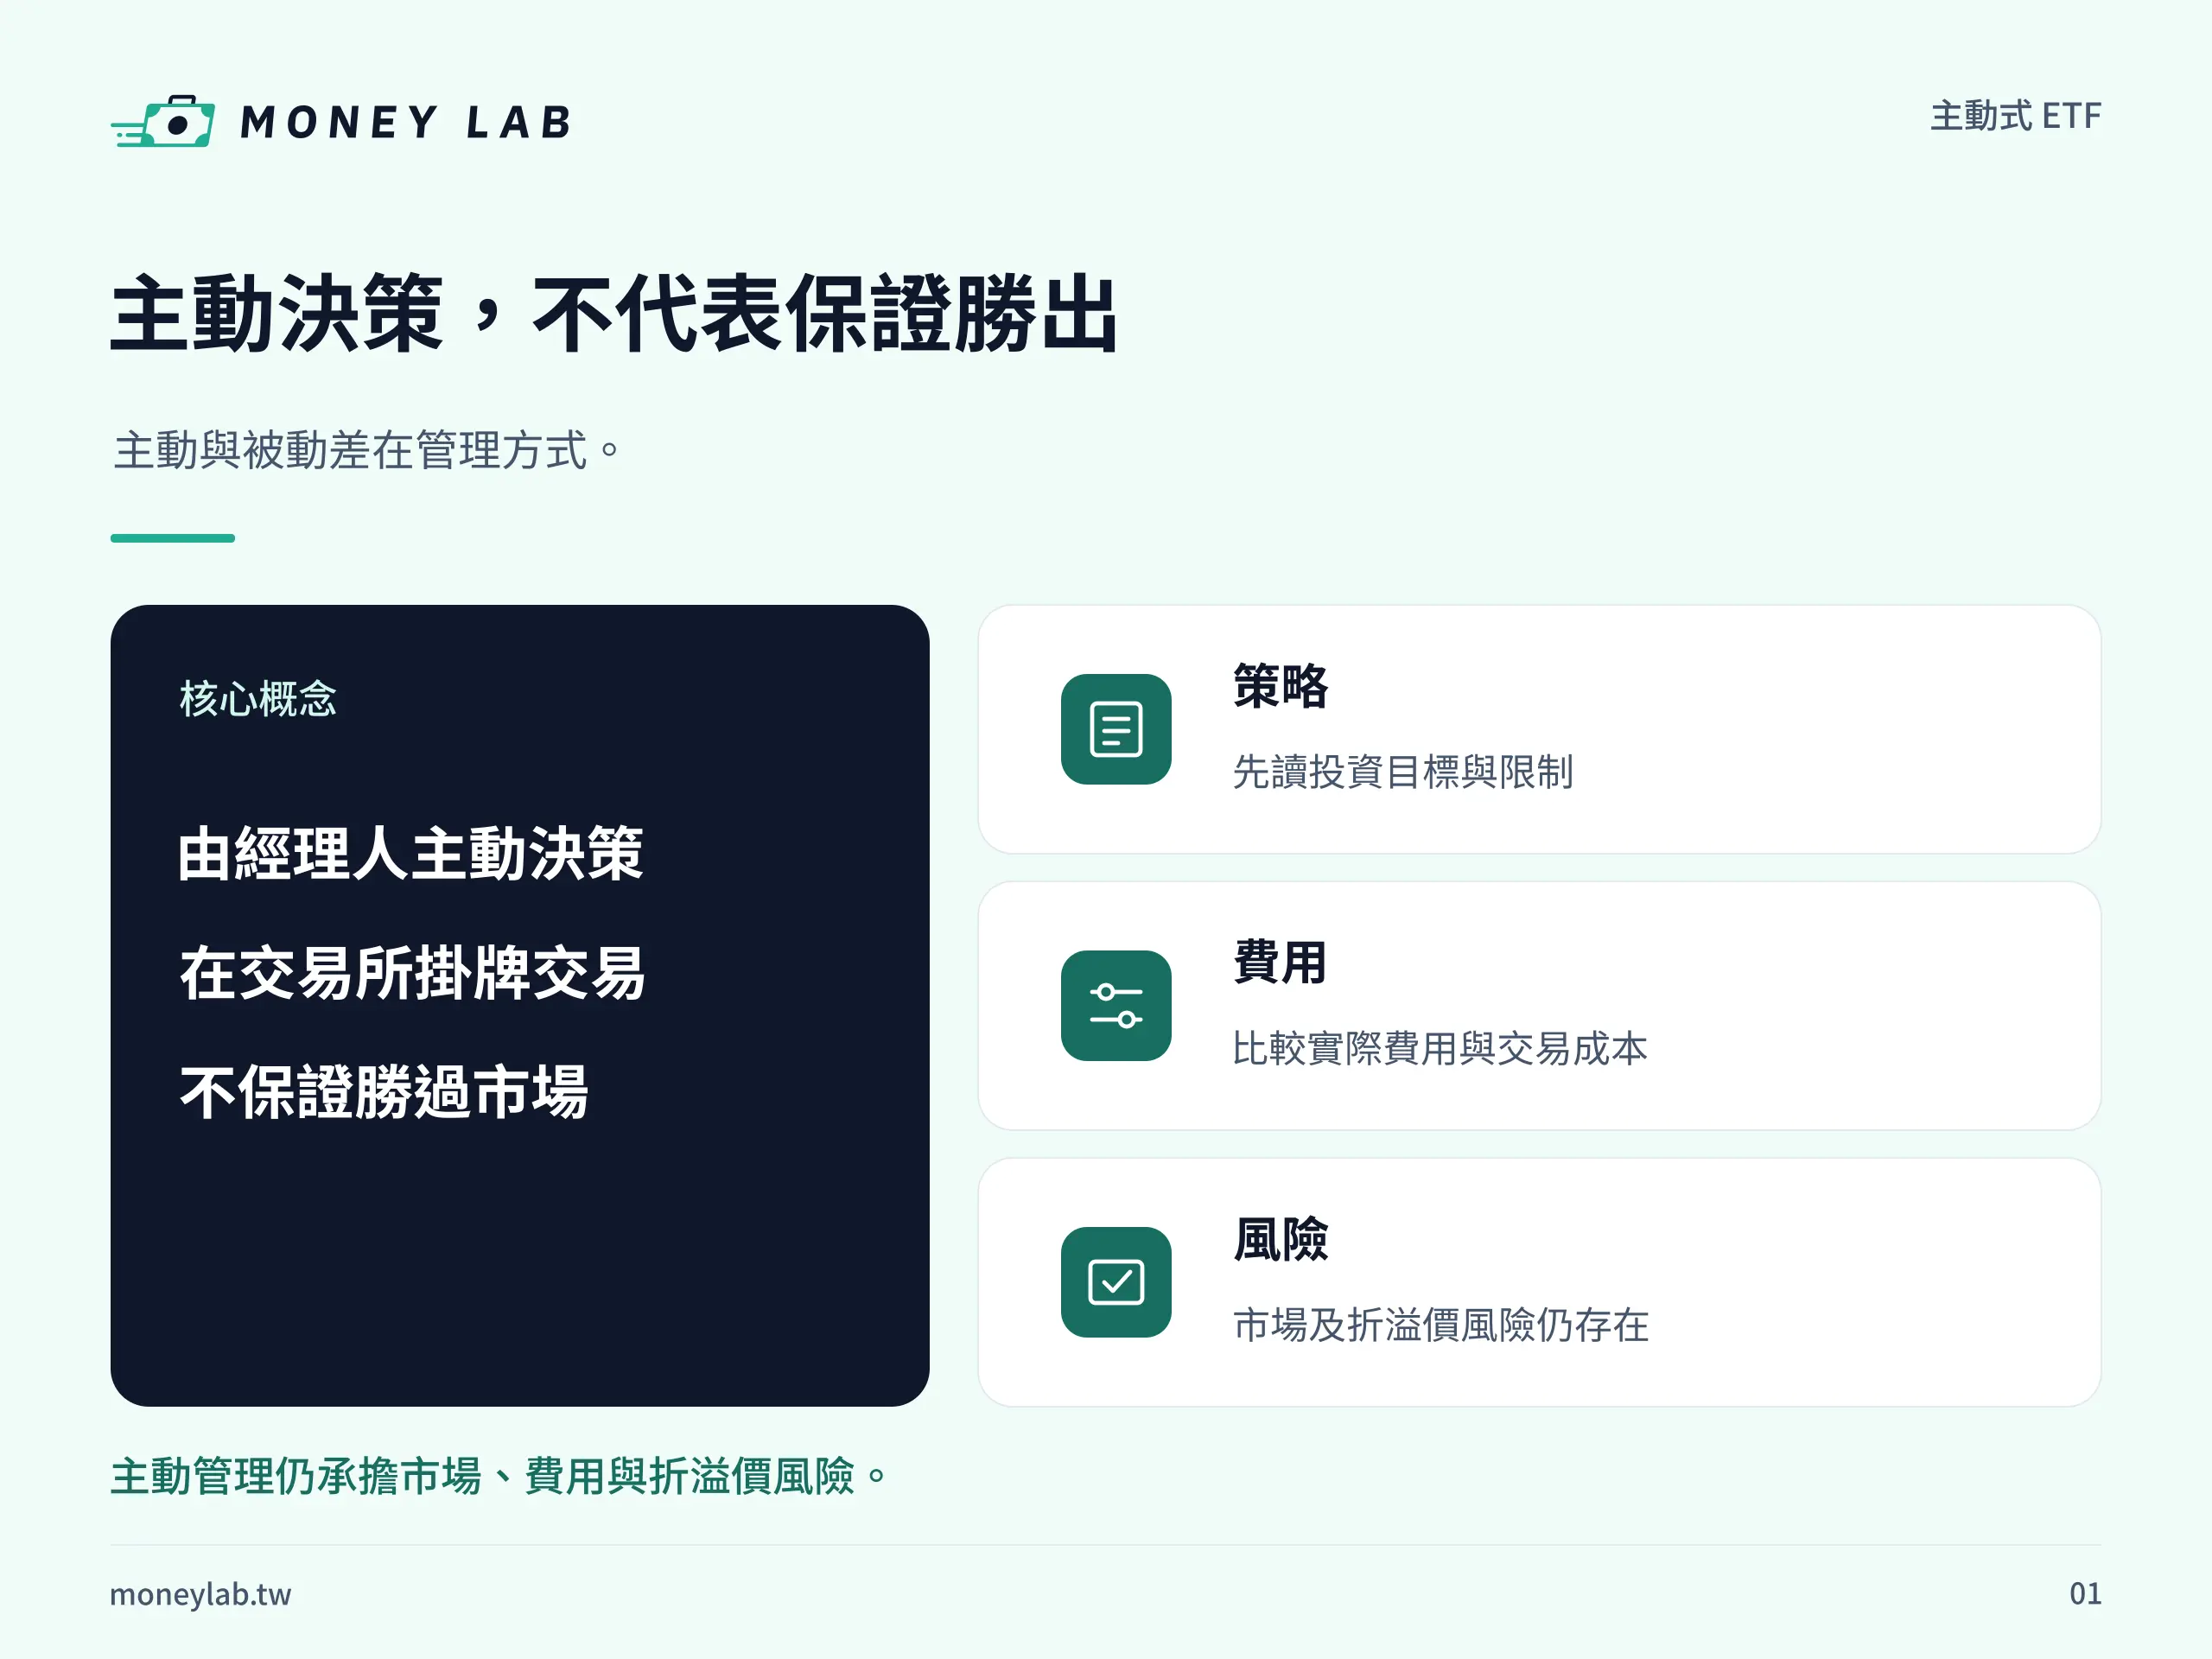
兩者的核心差別,在於投資組合依什麼做決策。主動式 ETF 由經理人依投資目標與策略判斷;被動式則以追蹤指數為目標,不能只靠有沒有換股來區分。
經理人依投資目標決策,被動式依指數規則執行
主動式 ETF 的英文是 Active ETF。經理人可在基金文件允許的範圍內選擇資產、調整配置,但仍受投資範圍與限制約束。例如,股票策略若看好某個產業,可以依策略調整比重;能調整不代表能任意買任何資產,也不代表每次判斷都正確。
被動式也有經理人管理,可能因指數成分或權重改變而交易,而且不全是大盤型基金。兩檔都持有股票、也都會換股,仍可能採取不同管理方式;要讀的是基金的投資目標。
| 比較面向 | 主動管理 | 被動管理 |
|---|---|---|
| 管理目標 | 依公開說明書的目標與策略執行 | 以追蹤特定指數為目標 |
| 配置依據 | 經理人的研究與投資判斷 | 指數規則與追蹤方法 |
| 績效評估 | 檢視策略成果、風險及適當比較基準 | 檢視與追蹤指數的差距及風險 |
| 成本查法 | 查契約費率及實際費用 | 同樣查契約費率及實際費用 |
| 共同風險 | 仍可能遇到市場下跌及本金損失 | 同樣可能遇到市場下跌及本金損失 |
所以,選擇管理方式前,先確認你想承擔哪一種資產風險,再判斷是否理解它的配置方法。若還不熟悉交易所交易基金,可先了解 ETF 的運作方式與基本風險;「主動或被動」描述管理方式,「ETF」則包含在交易所交易的形式。
主動式 ETF 的績效指標,為什麼不等於追蹤指數?
績效指標(benchmark)是用來評估表現的參考,追蹤指數則是基金執行投資的目標。依 臺灣證券交易所的類別說明,台灣主動式 ETF 可以不設績效指標;即使設了,也不代表必須照著該指標的成分與權重投資。
看到指數名稱時,先翻公開說明書的「投資目標與策略」,確認它用來比較,還是用來決定配置。一般商品頁上的欄位名稱,不能代替這段說明;沒有指標也不代表無法評估,只是需要更仔細選擇相近的比較對象。
主動式 ETF 的費用怎麼看?
看主動式 ETF 的成本,要分清「契約約定如何收費」「基金實際支出多少」,以及「自己交易付出多少」。只把經理費與保管費加起來,可能漏掉其他支出;把已扣的費用再扣一次,又會低估績效。
基金資產負擔:契約費率與實際費用分開查
契約費率說明收費規則,實際費用則反映某段期間已發生的支出。查經理費、保管費時,要一起確認計費基礎、適用級距與期間,不能把不同定義的百分比直接並排。
| 要分清的數字 | 在哪裡查 | 它回答什麼問題? |
|---|---|---|
| 契約約定費率 | 公開說明書、基金契約 | 這項費用依什麼基礎、按什麼規則收取? |
| 期間實際基金費用 | 年報、基金公司或公會的費用資料 | 這段期間實際發生哪些支出、費用率如何定義? |
| 個人交易成本 | 券商收費與成交紀錄、適用稅制 | 自己買賣這筆投資多付了多少? |
三列用途不同,應各自找相同口徑的資料比較。以 中國信託投信的 ETF 公開說明書作為費用讀表示例,可看到經理、保管及其他由基金負擔的支出。這份是被動式商品文件,只用來示範費用分類與支付方式,不能把它的費率套到主動式商品。
個人交易成本:手續費、價差與適用稅費另外算
基金由自身資產負擔的支出,會影響淨值;你下單時的券商手續費與適用交易稅費,則屬於個人的另一張帳。還要留意買價與賣價之間的價差,以及成交價是否偏離淨值,後兩者是價格造成的成本或風險,不是固定收取的費用。
因此,看已反映基金費用的淨值績效時,不要再把相同費用重扣一次。若要算自己實際賺多少,才依買賣紀錄補上個人交易成本與稅費;實收費率和稅務適用條件,應分別查券商與相關規定。
假設投入 10 萬元,年費用差距怎麼算?
假設兩檔基金的全年計費資產都固定為 100,000 元,年總費用率分別為 1%與 0.3%。這是純假設,並非任何商品的現行費率,也不是報酬預測。
設 P 為固定的全年計費資產,f 為假設年總費用率:
- 年費用=P × f。
- 第一檔:100,000 × 1%=1,000 元。
- 第二檔:100,000 × 0.3%=300 元。
- 費用差距=100,000 ×(1%-0.3%)=700 元。
實際基金的淨資產與計費基礎會變動,這個簡化例子也未計個人交易成本與稅。它只協助你把費用率換成金額,不能推論主動式 ETF 每年一定能多賺 0.7 個百分點;費用較高是否值得,仍要回到策略、承擔風險與扣費後成果比較。
每天公告投資組合,為什麼還有資訊落差?
每天公開資訊,有助於理解持有內容,但不等於盤中即時持股。台灣主動式 ETF 的每日投資組合有資料基準時點;根據 證交所對資訊揭露限制的說明,收盤結算後的組合,到了下一交易日盤中,可能已經調整。
可以把它分成三個時點理解:
- 資料基準時點:某個交易日收盤結算的投資組合。
- 公開時點:你在基金公司網站讀到這份組合。
- 下一交易日盤中:基金可能已交易,持有內容不再完全相同。
使用資料前,先確認標示的是哪一天、何時公告,以及文件如何說明計算範圍。它適合用來觀察策略與曝險,不能視為同步交易訊號,也無法告訴你經理人接下來打算買賣什麼。
主動式 ETF 與被動式 ETF 的績效怎麼比?
比較主動式 ETF 與被動式 ETF,先統一期間、資產曝險與報酬口徑,才有辦法解讀差距。配息較多或某幾個月領先,都不足以證明管理方式長期較好。
比較前,先對齊期間、曝險、幣別與含息口徑
以下是依基金文件與 投信投顧公會的投資人問答整理的比較方法。它協助你把資料放到同一把尺上,並非主管機關指定的績效評分公式。
| 核對項目 | 要統一什麼? | 沒統一容易誤判什麼? |
|---|---|---|
| 期間 | 相同起日與迄日 | 不同成立日帶來的行情差異 |
| 資產曝險 | 市場、資產類別、產業與集中程度 | 把不同風險帶來的報酬當成管理能力 |
| 幣別 | 相同報酬計價幣別 | 把匯率變化全當成選股成果 |
| 配息處理 | 相同含息、再投入方法 | 把有計配息與未計配息的數字直接比較 |
| 價格基礎 | 都用淨值,或都用市價 | 忽略折溢價造成的差距 |
| 費用 | 確認已反映哪些基金費用 | 漏算成本,或把已內扣費用再扣一次 |
例如,台股科技產業基金與全球債券基金,即使都掛上主動管理名稱,也不適合只用同年漲幅判定誰管理得好。報酬相近時,還要看過程中的波動、跌幅及承擔的風險;你的個人成果則另受實際買賣時點影響。
若基金沒有績效指標,可以找相近市場與資產範圍作參考,但要保留差異,不能為了得到漂亮結果挑選較弱的對照。也不要用「成立以來」的不同長度資料直接判勝負;短期結果只描述那段期間,不能保證延續。
配息不等於報酬:把價格變動一起算進來
配息是收到的現金,判斷投資成果還要看價格變動。假設同一段持有期間,期初買價為每單位 20 元,期末價格降到 19 元,期間每單位收到 1.5 元配息,且沒有再投入。
以期初價格 P₀、期末價格 P₁、期間現金配息 D 表示:簡式持有期報酬=(P₁-P₀+D)÷ P₀。代入後為(19-20+1.5)÷ 20=2.5%;單看配息除以期初價格,則為 1.5 ÷ 20=7.5%。
這兩個數字回答不同問題:7.5%描述配息相對於期初價格的比例,2.5%才把這個假設期間的價格下跌一起算入。此例未計個人稅費,也不是採配息再投入的標準化總報酬指標;正式比較基金時,仍須使用相同的含息計算方法。
主動式 ETF 有哪些風險?
主動式 ETF 有調整空間,也有判斷失誤的可能,不能因此認定更安全。除了策略本身,還要看基金實際持有什麼資產,以及你成交時的價格。
經理人判斷、集中度與市場下跌風險
經理人可能看錯產業趨勢、錯估買賣時點,讓基金跑輸適當比較基準。即使策略目標是爭取較好成果,也無法保證躲過市場下跌,投資人仍可能損失本金;這是 證交所介紹主動管理風險時提醒的重點。
讀主動式 ETF 的策略時,應一起看主要持股、產業及國家配置。假設你持有三檔基金,卻都重押相近的科技股,檔數增加仍可能承受相似波動。若看的是股票型基金,可延伸了解 股票入門的報酬與風險判斷,再確認這類曝險是否符合你的理解。
折溢價、流動性與海外資產風險
淨值是基金資產與負債計價後的單位價值,市價則是交易市場的價格;市價高於淨值稱為溢價,低於淨值稱為折價。成交量、買賣報價與市場狀況會影響下單結果,因此基金表現和個人買賣成果可能不同。
假設淨值為 10 元,你以市價 10.5 元買入,溢價為(10.5-10)÷ 10=5%。之後假設淨值仍是 10 元,市價降到 10 元,未計稅費的持有損失為(10-10.5)÷ 10.5,約為 4.76%。溢價率與損失率的分母不同;這只是情境例子,不表示溢價必然或何時會收斂。
若基金投資外國資產,即使以新臺幣買賣,仍須注意匯率與避險安排;投資債券還要看利率及發行人信用風險。依 公會、證交所與櫃買中心的教育資料,風險應回到實際投資範圍判讀,不能只看基金名稱。
評估主動式 ETF 前,公開說明書要查什麼?
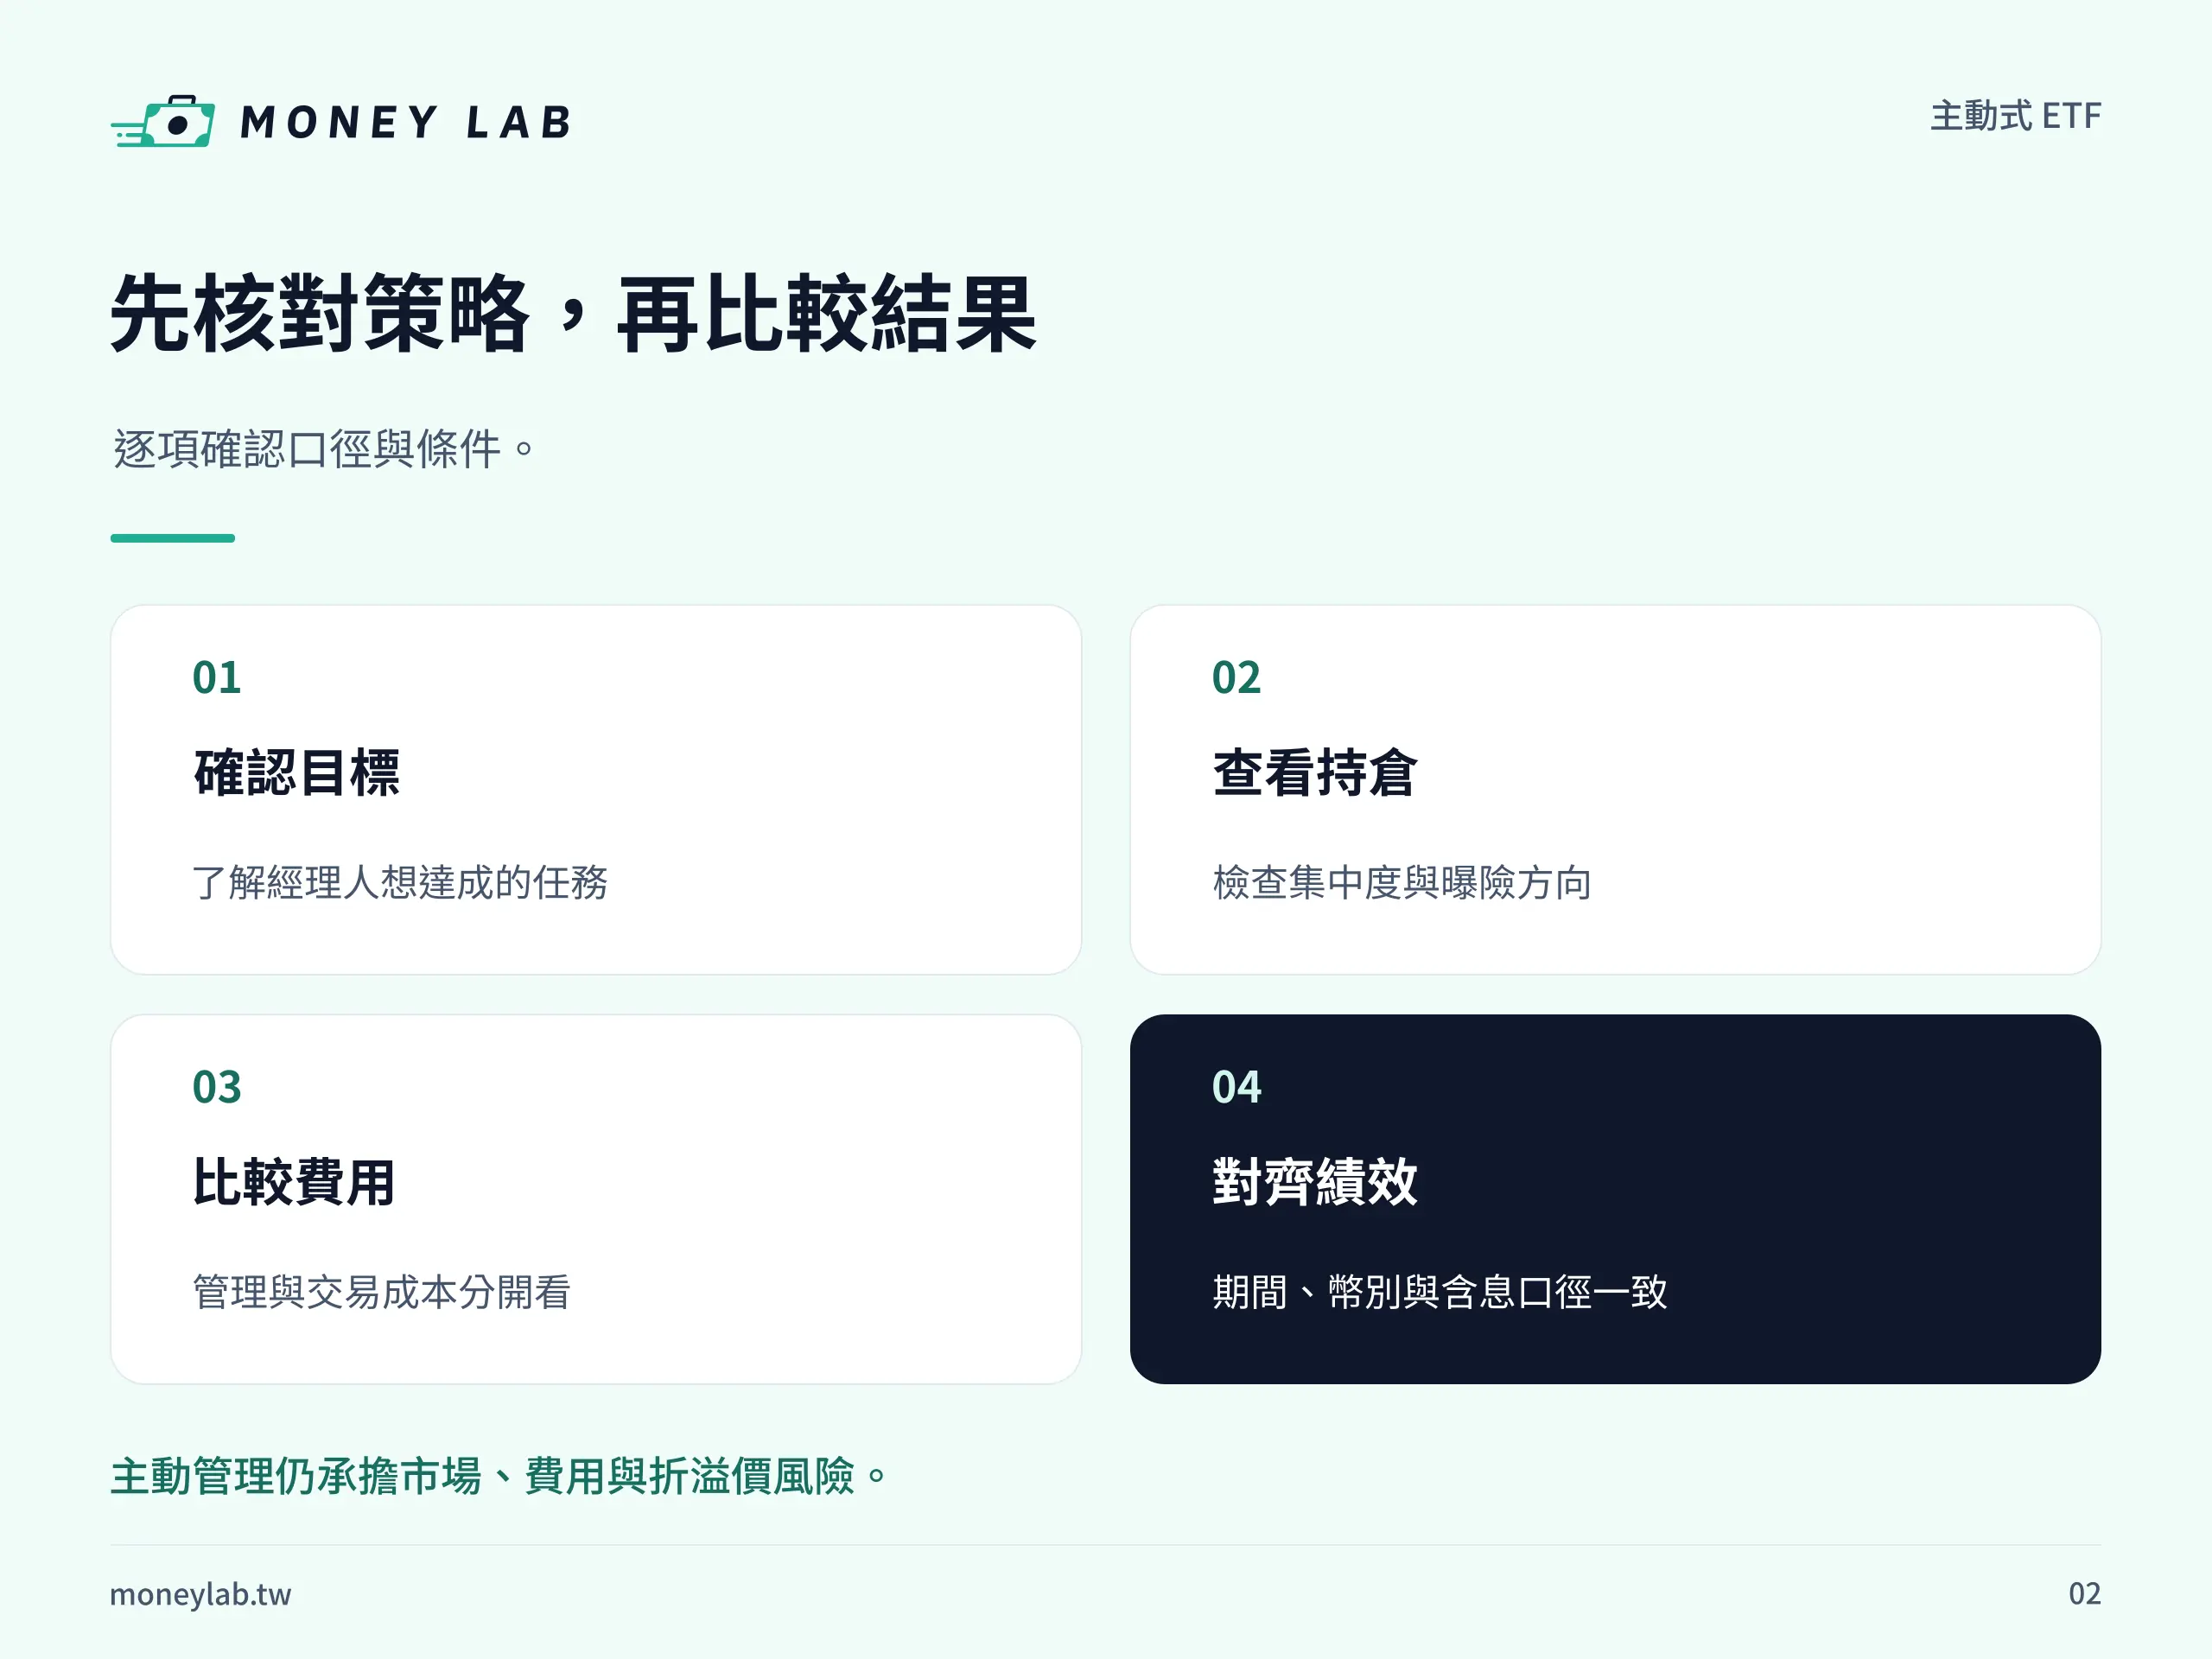
先把主動式 ETF 的策略、成本與風險寫清楚,才能進行有意義的比較。公開說明書負責交代規則,最新投資組合與費用資料則補上執行情況;資訊不足時,先補查比急著下判斷更有幫助。
| 查什麼? | 在哪裡找? | 怎樣確認自己讀懂? |
|---|---|---|
| 目標與策略、指標用途 | 公開說明書 | 能說明如何配置,以及指標用於評估或追蹤 |
| 投資範圍與限制 | 公開說明書、基金契約 | 能指出主要資產、市場與重要限制 |
| 費率與實際支出 | 費用章節、年報或費用資料 | 分清契約費率和實際期間費用,確認計費基礎 |
| 持有內容與資訊時點 | 基金公司每日投資組合 | 找到資料日期,不把公告當即時持有內容 |
| 配息條件與成果 | 配息政策、公告及績效資料 | 理解現金流條件,並把價格變動算進成果 |
| 主要風險 | 風險揭露及實際資產配置 | 能說出可能損失的來源,而非只記風險等級 |
完成後,你應能用自己的話寫出:「它投資什麼、怎麼決策、費用怎麼收,以及什麼情況可能虧損。」再整理自己的持有期間、現金需求與可承受波動;這份檢核表是資料整理工具,不能直接認定某檔基金適合個人。
若策略仍看不懂,不用品牌知名度代替答案。有現金流需求,也要一起確認配息條件與價格風險。理解商品後,若需要交易流程,可接著閱讀 ETF 的開戶、下單與交割步驟。
結語:先確認策略、成本與比較口徑
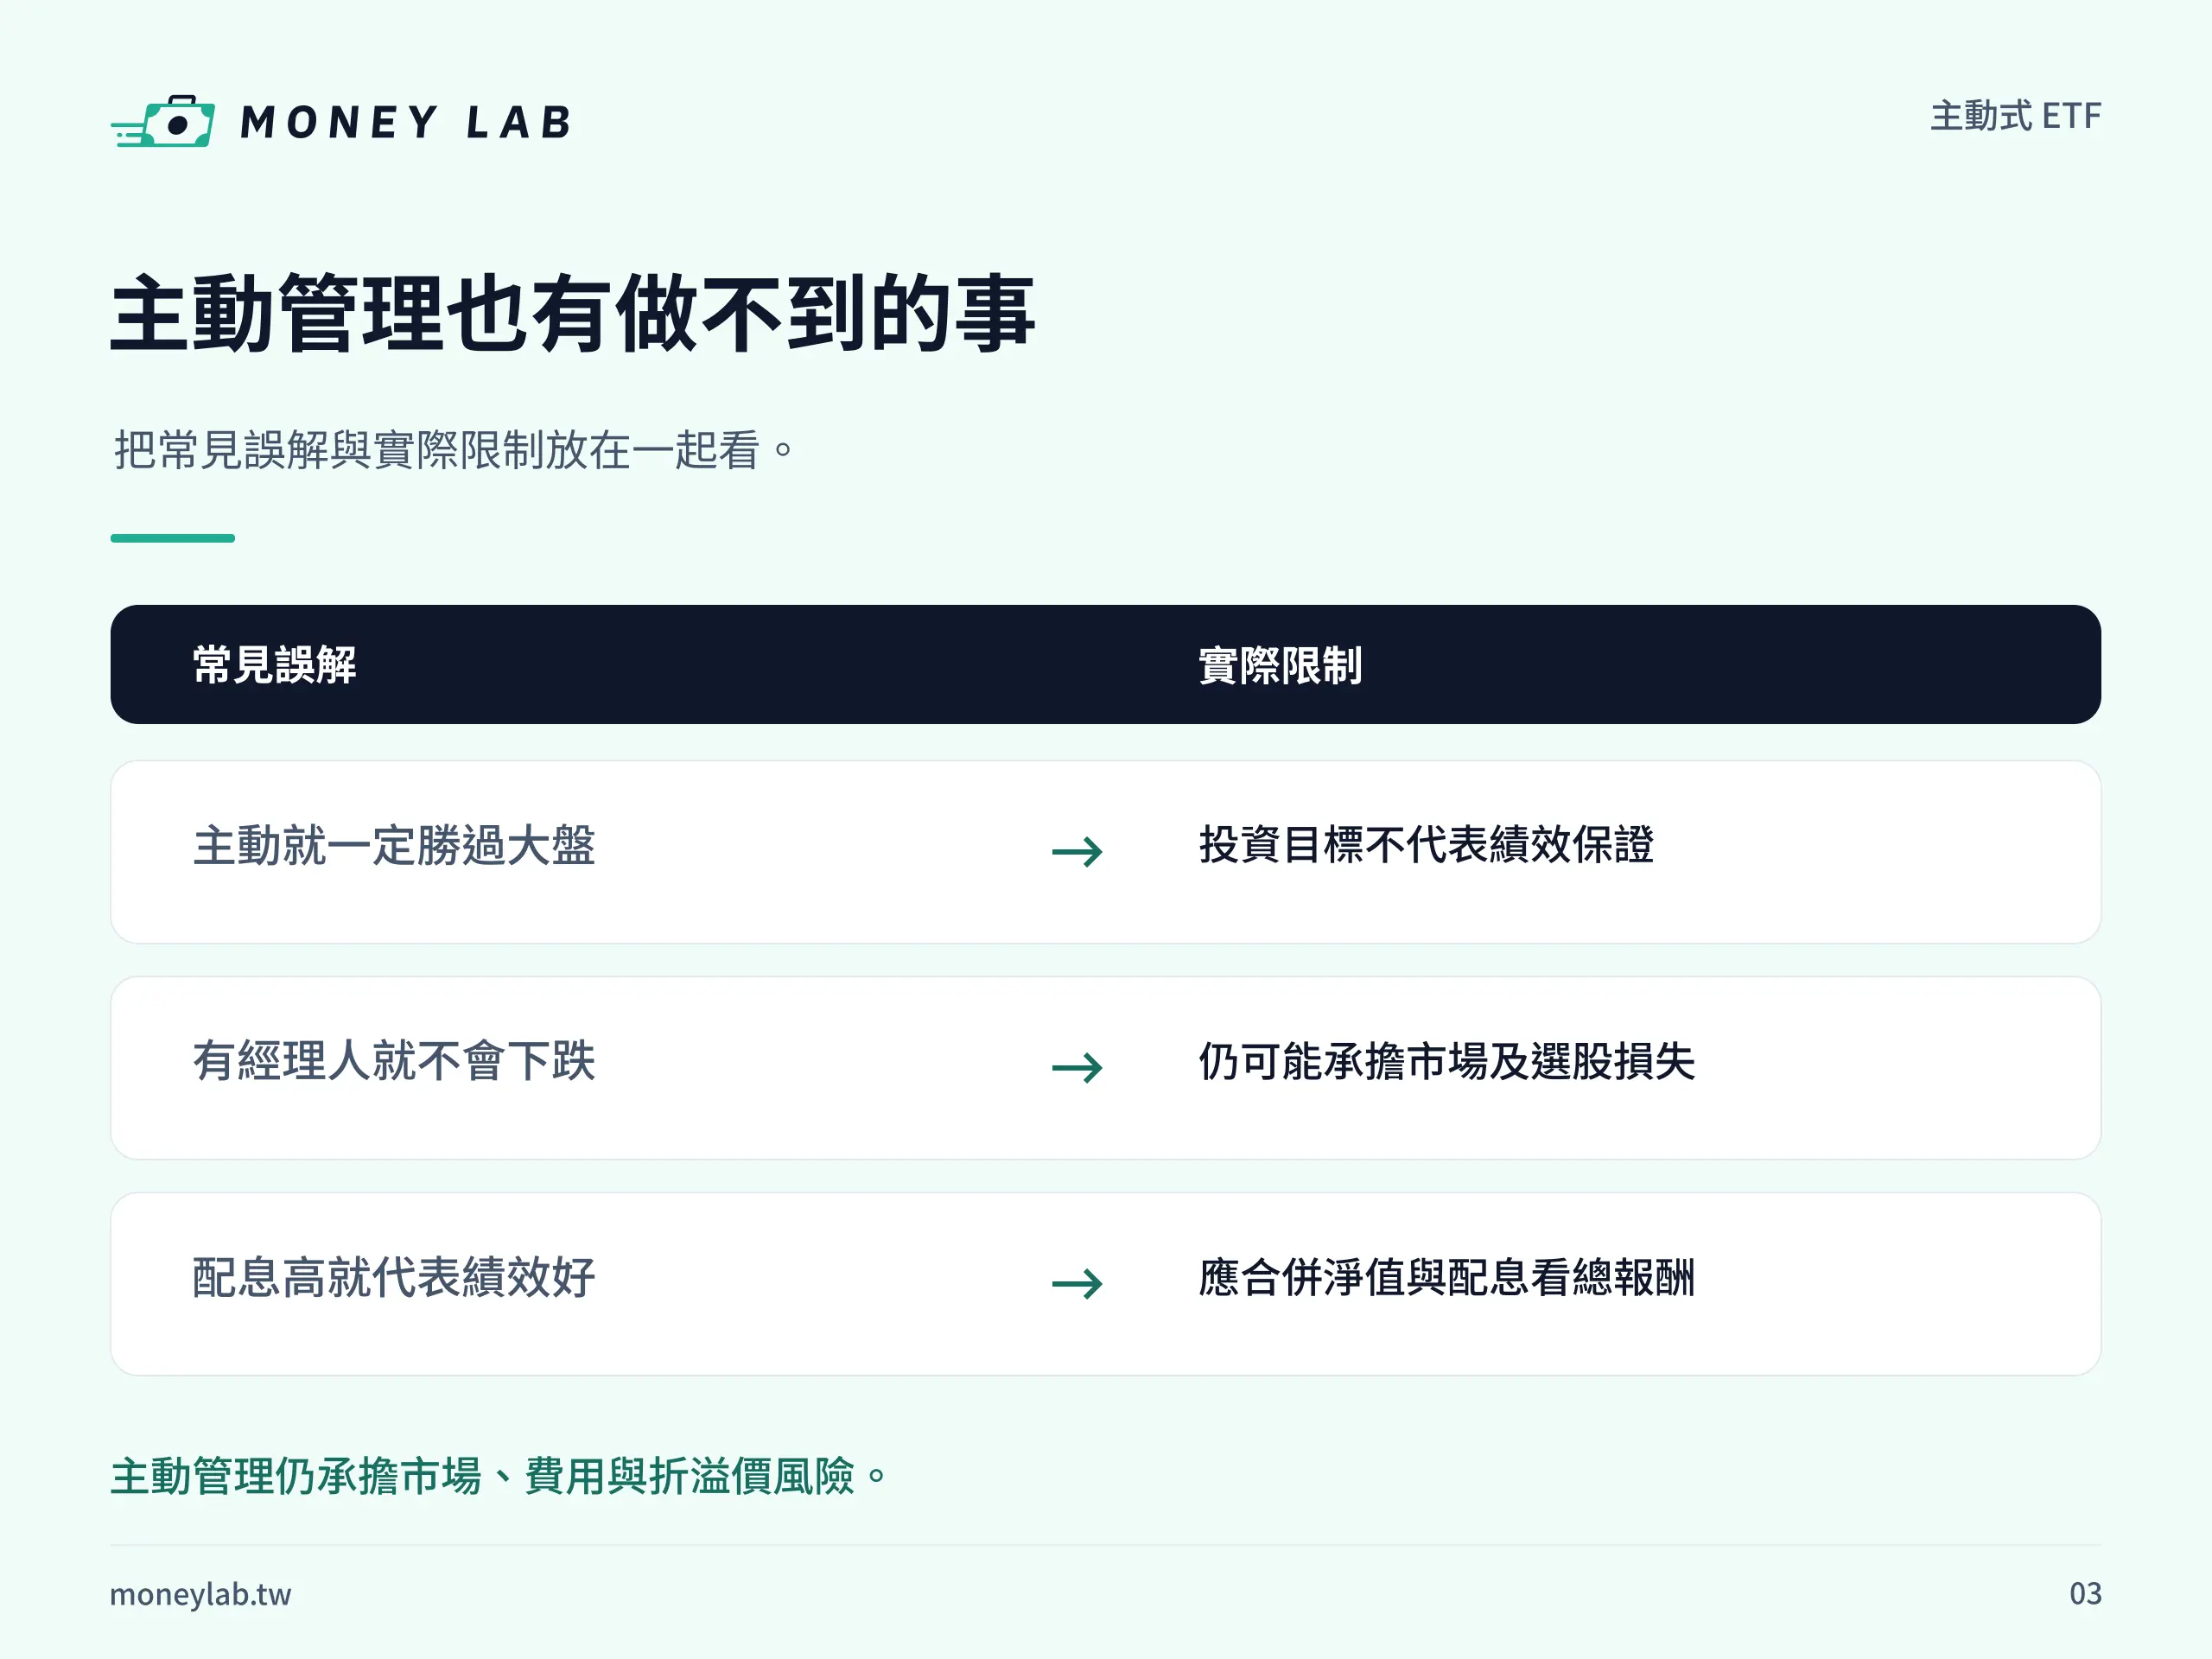
評估主動式 ETF,先讀懂經理人如何決策、基金承擔什麼風險,再比較相同口徑的費用與成果。近期漲幅、配息金額與管理方式名稱,都不能單獨決定好壞。
下一步可以選一份基金公開說明書,把策略、費用定義、資訊日期及主要風險各寫成一句話。能清楚說明這幾件事,再比較相近基金,才有足夠依據理解差異。
主動式 ETF 常見問題
以下整理四個容易混淆的問題。每題保留判斷所需的條件,幫助你辨別管理目標、公開資訊與實際投資成果。
主動式 ETF 一定會打敗大盤嗎?
不一定。主動式 ETF 可能跑輸適當比較指標,也可能虧損;大盤是否適合當比較對象,還要看基金投資的市場、資產與策略。證交所的風險說明也提醒,主動管理不保證較好的績效,不能把策略目標當成承諾。
有績效指標,就代表跟著該指數買嗎?
不代表。依 證交所的制度介紹,台灣主動式 ETF 可以不設績效指標;有指標也可能只作評估參考。應閱讀基金公開說明書的投資目標與策略,確認指標用途,不能只看商品頁的指數名稱。
每天公布的投資組合,可以當成目前持股嗎?
不能直接這樣認定。每日公開的主動式 ETF 投資組合對應特定資料時點,收盤結算後的內容,下一交易日盤中可能已改變。證交所說明的揭露時差,代表這些資料不適合作為即時持股或同步跟單依據。
配息比較多,投資報酬就比較高嗎?
不一定。收到的現金較多,仍可能同時發生價格或淨值下跌;比較主動式 ETF 的投資成果,要一起看價格變動、配息處理與費用口徑。投信投顧公會的問答資料提醒投資人綜合評估,配息不能直接等同總報酬。
參考資料
本文以台灣上市商品的制度與投資教育為範圍,個別基金的策略、費用及配息條件,應以當時的正式文件與公告為準。
- 臺灣證券交易所:主動式交易所交易基金。
- 臺灣證券交易所:主動式 ETF 及被動式平衡型 ETF 的機會與風險。
- 投信投顧公會:主動式與被動式多資產 ETF 常見問答。
- 中國信託投信:中國信託美國數據中心及電力 ETF 公開說明書。僅作費用分類與基金支付方式的讀表示例,不代表主動式商品費率。
- 投信投顧公會、臺灣證券交易所、證券櫃檯買賣中心:主動式 ETF 與被動式多資產 ETF 教育資料。