內容目錄
顯示
股票股利怎麼算?先用有分配資格的持股股數,乘上公司公告的配股率。假設面額 10 元、每股股票股利 1 元,持有 1,000 股可新增 100 股;但股數增加會伴隨除權價格調整。本文帶你算股數,再核對資格、畸零股與入帳日期。
股票股利是公司以新增股票分配給股東的股利,領取結果是股票。本文以台灣一般個股為範圍,所有數字都是計算假設,並非特定公司的配股公告;ETF 收益分配、現金增資認股及特殊交易安排,須另看各自規則。
股票股利怎麼算?先看配股率與持股股數
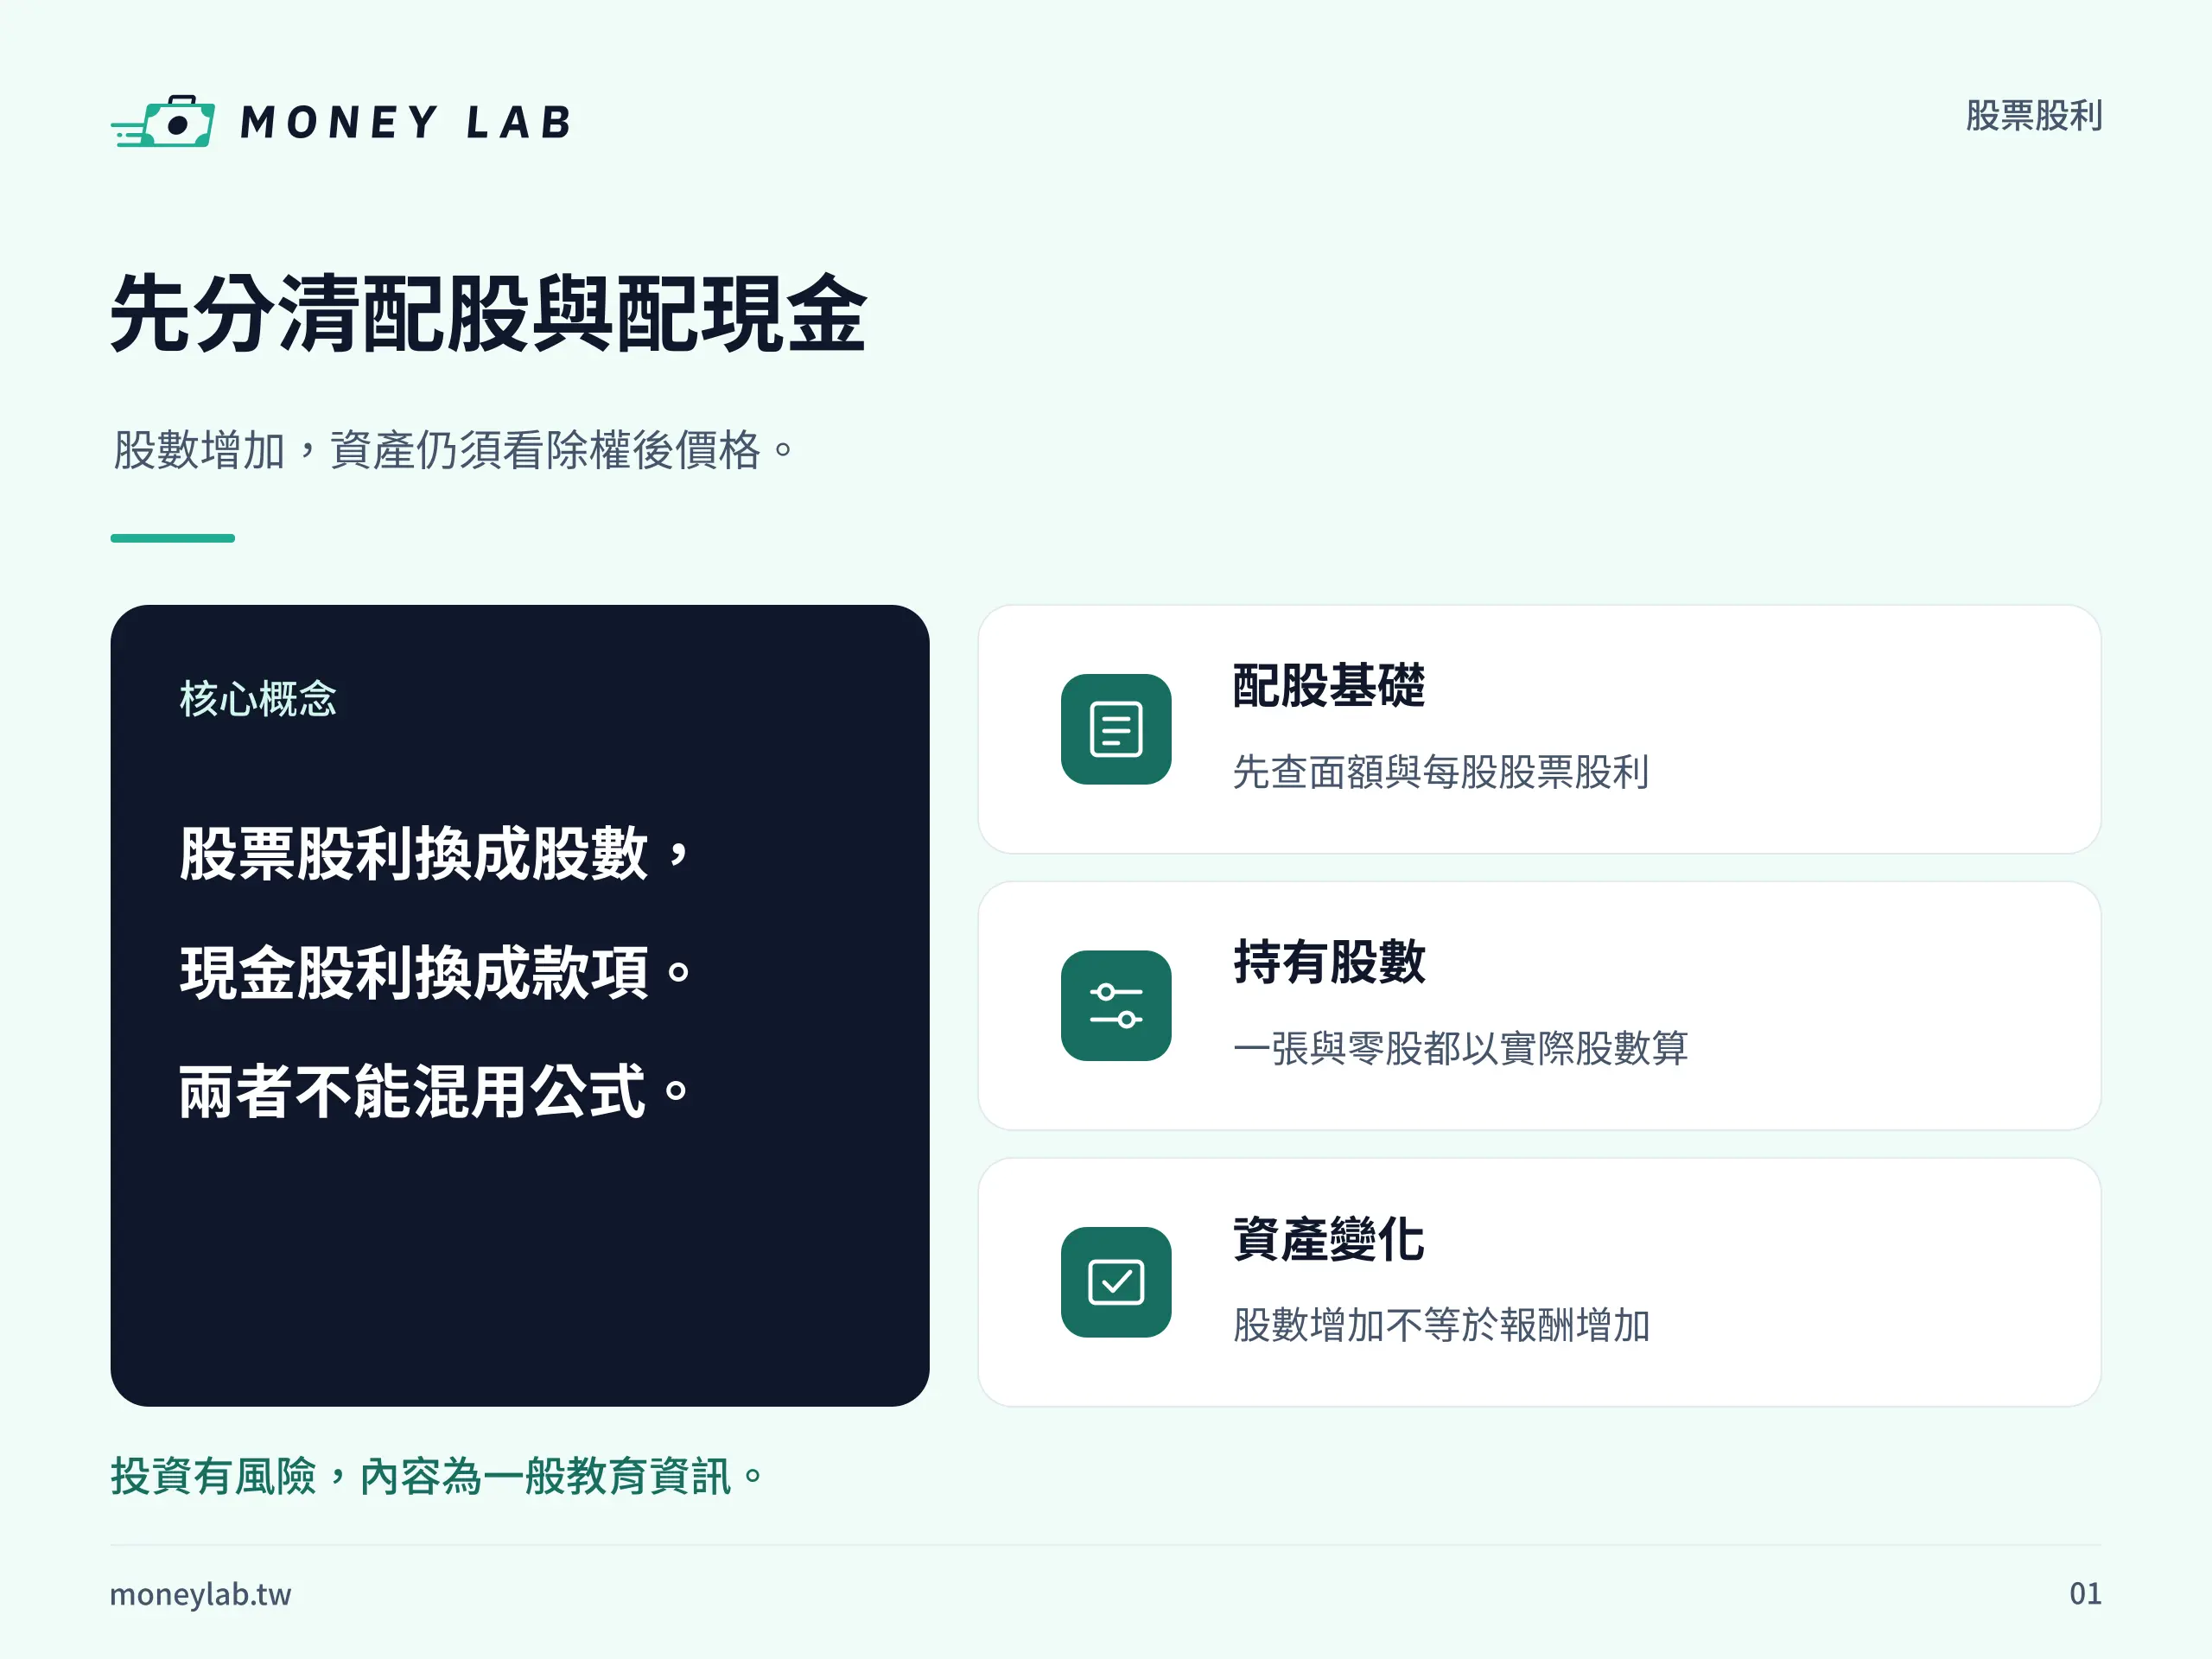
最直接的公式是:新增股數=有分配資格的持股股數×公告配股率。持股股數的單位是「股」;配股率代表每一股原有股票可以配到多少新股。如果公告寫「每千股配 100 股」,配股率就是 100÷1,000=10%,代入公式時可寫成 0.1。
想確認股票股利怎麼算,先把公告與券商庫存放在一起:公告提供配股率,庫存提供原有股數。市場成交價用來衡量市值,不放進這個配股公式;也要分清楚公告中的無償配股與現金增資認股,不能把需要另繳股款的認股率當成股票股利。
如果你還不熟悉持股、股價與市值的差異,可以先閱讀股票入門的基本概念與風險判斷。計算時先統一單位,比急著按計算機更有用;券商顯示一張股票,就要換成 1,000 股,而不是把公式中的持股數填成 1。
公告寫股票股利 1 元,一張可以配幾股?
有面額股票的公告若以「每股股票股利金額」表示,而且這個金額可以按面額換算,公式可寫成:新增股數=有分配資格的持股股數×每股股票股利金額÷每股面額。股利金額與面額的單位都是元,相除後得到配股率;面額是股票的票面金額,與你買進的價格不同。
股票股利怎麼算?把面額 10 元、股票股利 1 元、原持股 1,000 股代入,就得到 1,000×1÷10=100 股。配股率為 1÷10=10%,交叉計算 1,000×10% 也得到 100 股。這裡的「1 元」不是每股領到 1 元現金,也不是每股直接多拿 1 股。
新增股數與配股後總股數要分開記。這個假設的新增股數為 100 股;若原有的 1,000 股持續保留,等新股撥入後,總股數為 1,000+100=1,100 股。若中途已賣出原持股,帳戶的實際總庫存就不能直接套用 1,100 股。
面額不是 10 元時,股票股利怎麼算?
不能一律除以 10。臺灣證券交易所的無面額、彈性面額公司說明指出,市場存在無面額與非 10 元面額的制度。使用金額公式前,要先確認這檔股票的面額,以及公司公告的換算口徑。
假設另一家公司每股面額為 5 元、每股股票股利仍為 1 元,配股率為 1÷5=20%。有資格持有 1,000 股,就可試算新增 1,000×20%=200 股;原股持續保留時,配股後總股數為 1,200 股。這是純數學假設,不能據此認定低面額公司一定配得更多或投資報酬更高。
遇到無面額股票時,股票股利怎麼算?改用公司公告的配股率,或「每千股配幾股」的資料,直接乘上具資格的持股數。無面額不能理解成面額為 0 後拿來當分母;若只有金額而看不到可換算股數的資訊,先查完整公告或詢問股務代理,不自行猜一個面額。
同時配現金股利,兩種結果如何分開算?
股票與現金股利可能同時出現在一份公告,但兩者要各算一筆。假設你有 1,000 股,股票配股率為 10%,現金股利另為每股 1 元,新增股票仍是 100 股;稅費與匯費前的現金則為 1,000×1=1,000 元。
| 分配項目 | 計算公式與結果單位 | 這次假設的結果 |
|---|---|---|
| 股票股利 | 有資格股數×配股率,結果為股數 | 新增 100 股,原股保留則共 1,100 股 |
| 現金股利 | 有資格股數×每股現金股利,結果為金額 | 稅費與匯費前 1,000 元 |
公告同時列出兩種股利時,股票股利怎麼算?只取股票分配欄位,不能把「股利合計」全部除以面額。表格也提醒你,100 股與 1,000 元的單位不同,不能直接加成「拿到 1,100」;股票撥入與現金發放日期也應分別核對。
零股也能配股嗎?不足一股怎麼處理?
有本次分配資格的零股,也可以參與配股。「不到一張」是持有不足 1,000 股;「不滿一股」則是計算後出現小數股,兩者的處理問題不同。用零股持有情境確認股票股利怎麼算,仍然先按實際股數計算,再看有沒有需要依公告處理的小數部分。
持有 250 股,新增股數與總股數分開看
沿用配股率 10% 的假設,250×0.1=25 股。若原有 250 股保留,撥入後總股數為 275 股;你不用湊滿一張,公式才會成立。下面的兩筆計算都假設持股具有同一次分配資格,而且期間沒有另行買賣。
| 原持股 | 配股率 | 新增股數 | 原股保留時的總股數 |
|---|---|---|---|
| 1,000 股 | 10% | 100 股 | 1,100 股 |
| 250 股 | 10% | 25 股 | 275 股 |
兩個結果都按比例計算,差別在原持股數,不在於是否買滿一張。若券商庫存同時顯示整張與零股,先合看相關持股資料;若涉及不同帳戶的歸戶或處理方式,則以股務通知與實際撥入紀錄核對,不能自行認定系統一定如何合併。
想補上整股與零股的下單基礎,可以接著閱讀股票怎麼買與零股交易教學。不過,交易單位的選擇與這次配股資格仍是兩件事,不能只憑買的是零股就斷定沒有股利。
試算出小數股時,先查畸零股處理公告
假設持有 253 股、配股率 10%,理論新增股數為 253×0.1=25.3 股。這個結果是取整前的計算值,不能直接宣稱券商將撥入 25.3 股,也不能自行四捨五入成 25 股或 26 股。0.3 股要依這次公司的畸零股處理公告確認。
遇到小數股,股票股利怎麼算才不會高估入帳?先保留完整計算值,再查公告是否可合併湊成整股、合併申請期限,以及未合併部分的處理方式與折現基礎。經濟部商工行政諮詢系統的畸零股說明可協助理解不滿一股的制度,但個別公司的當次公告才是你核對實際處理的依據。
如果公告沒有提供足夠資訊,詢問公司股務代理時,可以明確說「原持股 253 股、配股率 10%,試算為 25.3 股,請確認 0.3 股如何處理」。這比只問「為什麼少給我股票」更容易釐清差異;也不要用當天市價直接替 0.3 股估出必然可收到的現金。
什麼時候持有才有配股資格?如何確認入帳?
算得出股數,還要確認持股有沒有本次分配資格,以及新股何時撥入。除權日是權利與交易價格調整的關鍵日期,不等於新股發放日。實際核對股票股利怎麼算,應使用具有這次資格的股數,不能把除權後才買進的全部庫存一起乘上配股率。
除權當天買進或賣出,權利有何不同?
以台灣普通現股交易為前提,除權日前已取得本次分配資格的持股可以參與;除權當天或之後買進,不含本次配股權利。已具資格的持股在除權當天賣出,仍保留這次分配權利。實際資格仍須配合公司公告、停止過戶與交割安排;有特殊停牌或交易安排時,要另外核對。
| 買賣情境 | 本次配股權利如何判斷 |
|---|---|
| 除權日前已取得資格並持有 | 可依本次公告配股率計算 |
| 除權當天或之後才買進 | 這筆買進不含本次配股權利 |
| 已取得資格,除權當天賣出 | 保留既有本次權利,新股按公告日期撥入 |
表中的日期判斷適用上述普通現股條件,並非鼓勵為了股利趕在某日買進。若你正疑惑「股票股利怎麼算,怎麼跟現在庫存對不上?」先檢查庫存是否包含除權後買入,或原本有資格的股票是否已經賣出。現在持有幾股,與這次應獲配幾股,不一定只靠一張當日庫存畫面就能判斷。
核對除權日、新股撥入日與券商庫存
先用公司代號找到完整公告,再分辨各日期的用途。除權日用於判斷交易是否附帶本次權利;分派基準日是公司辦理分派的基準;新股發放或撥入日關係到新增股票何時出現在帳戶。若公告另外列新股上市日期,也要分開閱讀,不能推定除權當天就可賣出尚未撥入的新股。
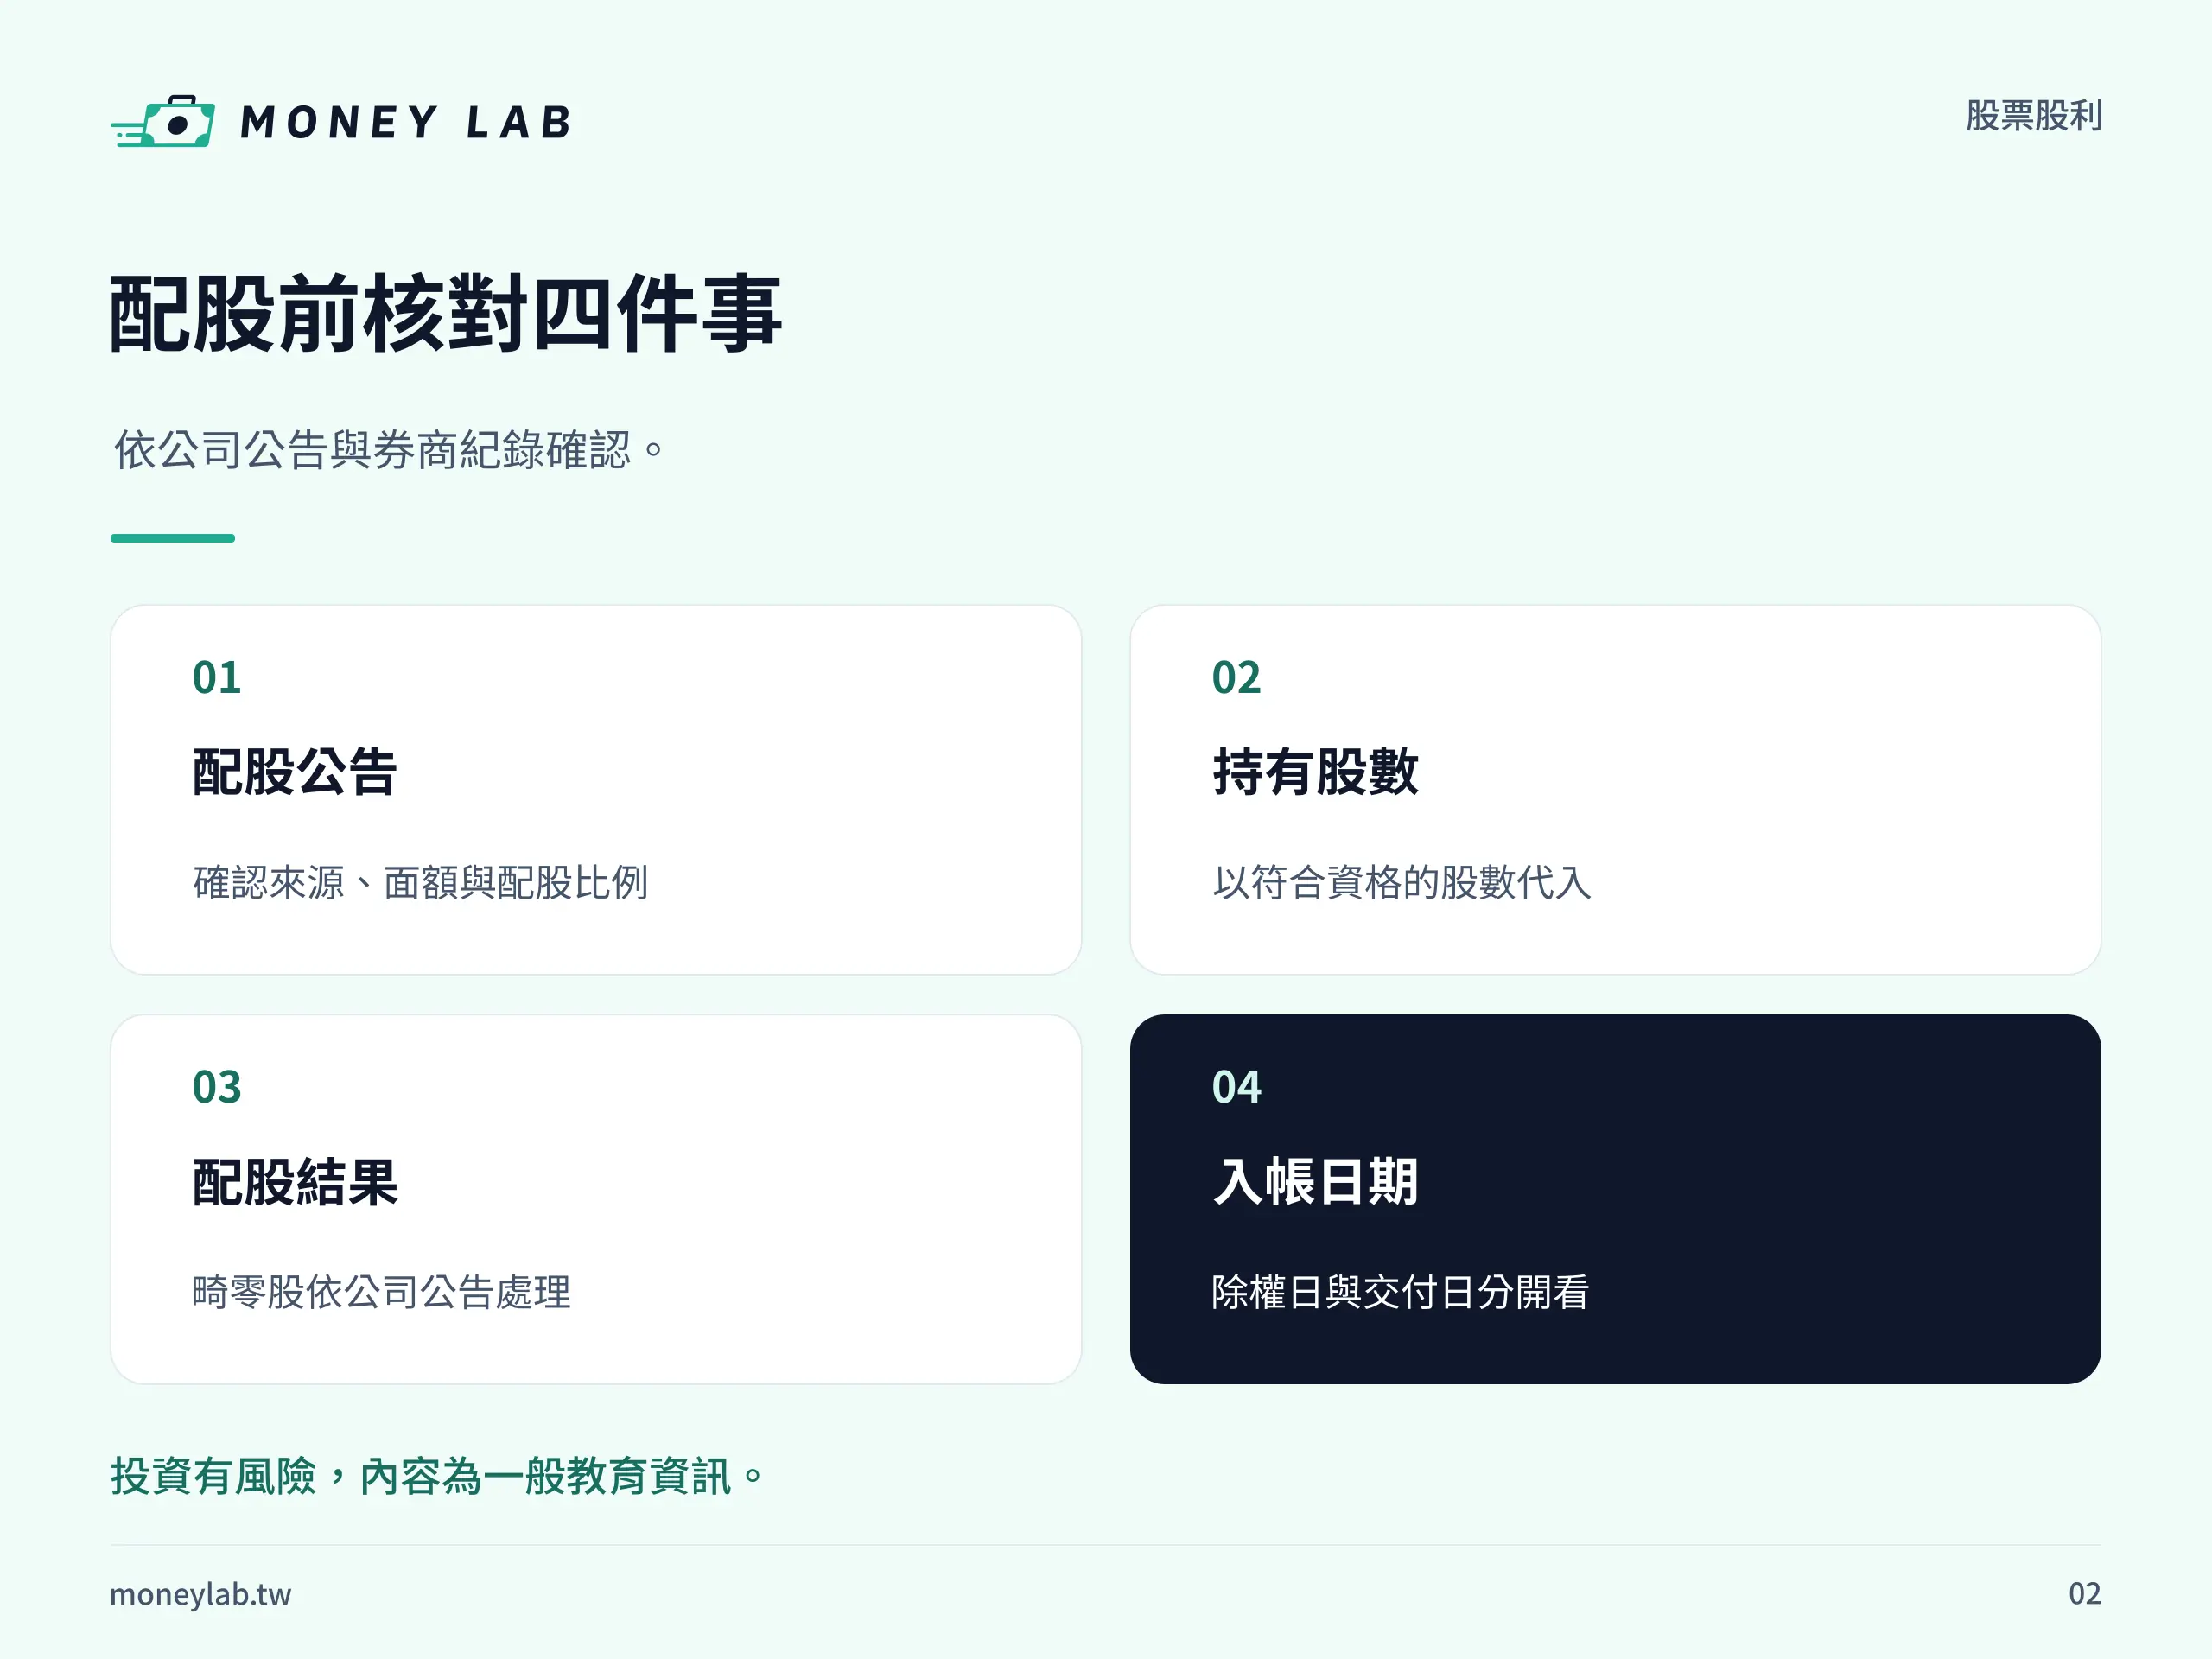
- 找公告與版本。以公司代號查公開資訊觀測站的股利、除權息與增資相關公告,或由證交所除權除息參考價格試算頁的公告入口查詢。確認公司、分配年度及是否有修正,避免拿前一年的資料。
- 抄下輸入欄位。記錄股票配股率或每千股配股數;若用每股金額,再核對面額與公告口徑。把現金股利另列一欄,不拿總股利代替股票股利。
- 核對資格與處理條件。對照交易紀錄、除權日與股務通知,確認有資格的股數;若試算出現不滿一股,再記下合併期限或其他處理規則。
- 等到公告日期比對結果。用新股通知、券商庫存與實際撥入紀錄核對新增股數。公告已修正時重新計算,不沿用舊日期或舊比率。
照流程核對股票股利怎麼算,完成證明是「公告輸入值、具資格股數、取整方式與實際新增股數」能彼此對上。若還沒到公告撥入日,庫存尚未增加不足以證明資格消失;如果已到日期仍有差異,先問股務代理這次應分配股數,再請券商確認撥入紀錄與帳戶顯示。不要用「通常一兩個月」取代當次公告。
配股後股數變多,為什麼不代表獲利?
股票股利會增加股數,但除權參考價會相應調整。回答股票股利怎麼算,也要把新增股數與投資損益分開;參考價是制度上的價格基準,實際成交仍受市場供需影響,不能保證股價回到除權前的水準,也不能保證填權。
依臺灣證券交易所除權除息計算說明,在沒有現金增資且沒有特殊減資併案的情境,可用:除權息參考價=(前一交易日收盤價-每股現金股利)÷(1+無償配股率)。收盤價與現金股利的單位是元/股;無償配股率為公告比例,10% 代入時為 0.1。若只有股票股利而沒有現金股利,現金股利項才填 0。
沿用原持股 1,000 股、配股率 10%、每股現金股利 1 元的假設,另假設前一交易日收盤價為 66 元。參考價為(66-1)÷(1+0.1)=59.0909……元,寫成約 59.09 元。原股若保留,新股全數撥入後共有 1,100 股,另有稅費前現金 1,000 元。
以未四捨五入的 59.0909……元計算,1,100 股的理論市值為 65,000 元,加上 1,000 元現金,合計 66,000 元,與原先 1,000×66=66,000 元相同。若用顯示到兩位小數的 59.09 元相乘,會得到約 64,999 元,所以不能把這個四捨五入後的乘式寫成精確 65,000 元。這份試算只展示價格調整,沒有計入稅費、交易費用或市場波動。
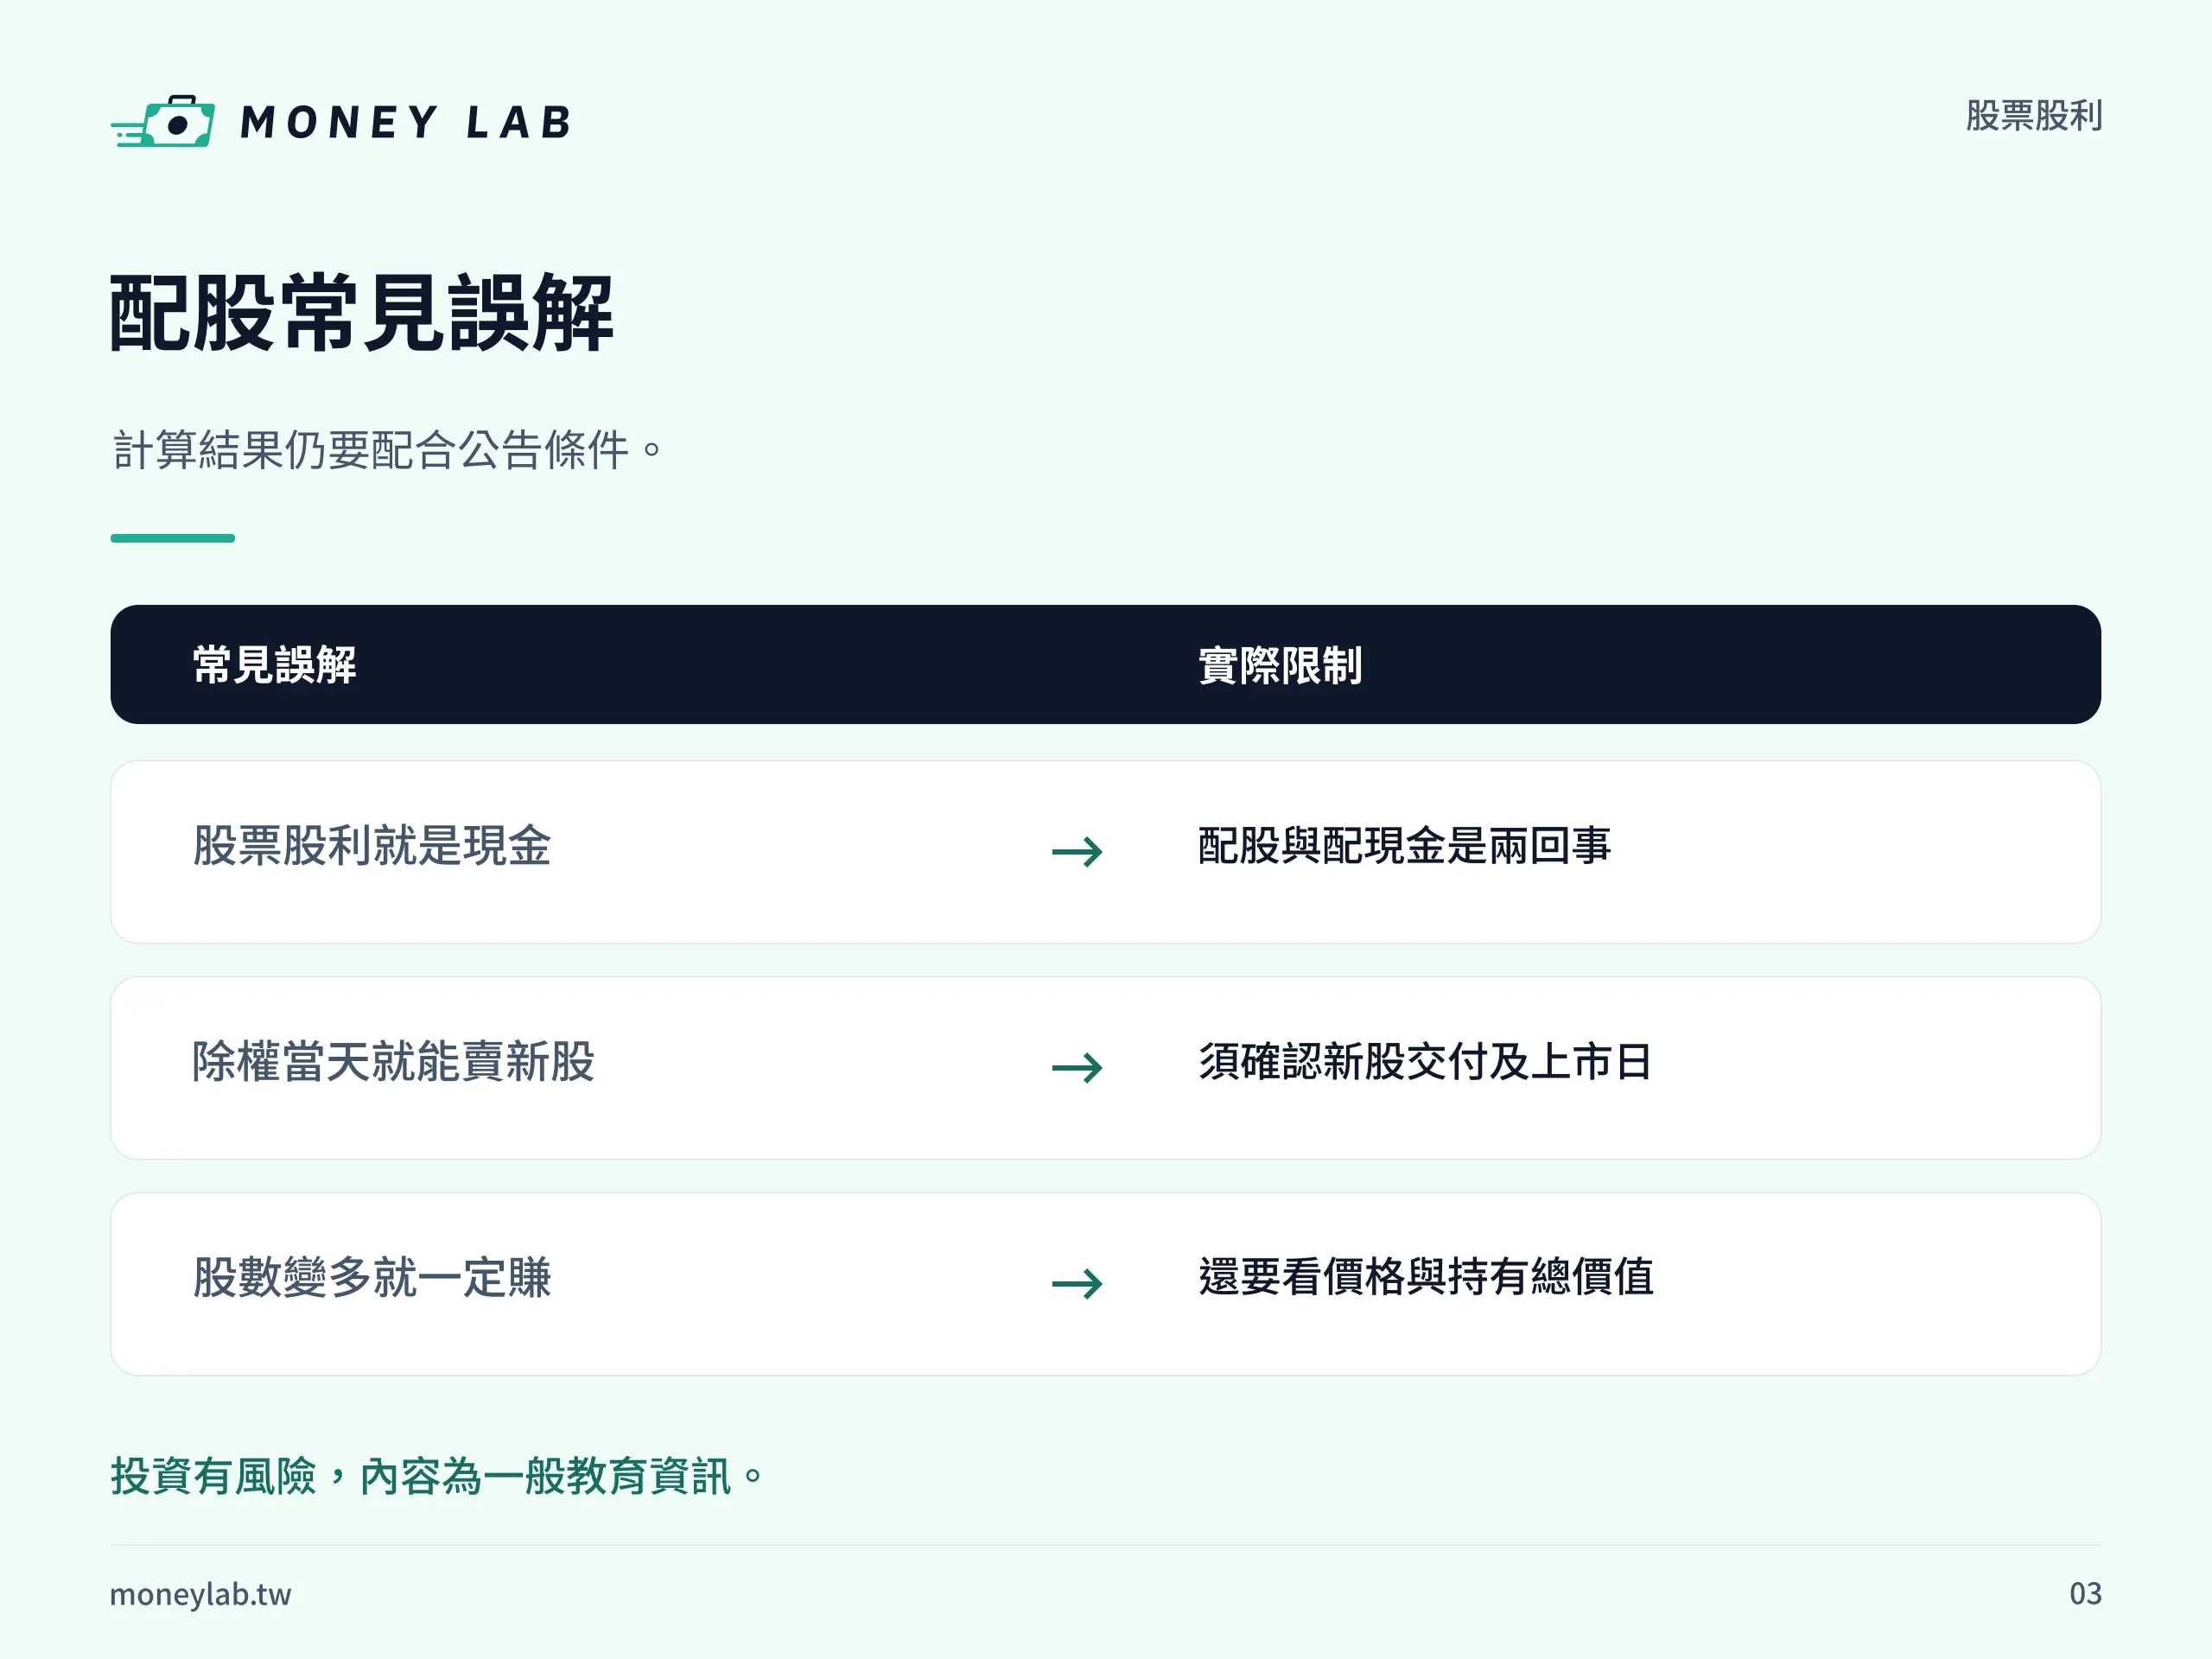
看懂股票股利怎麼算後,評估持有成果仍要合看持股市值、已收到的現金、原始投入,以及費用與稅負。股價下跌可能抵消分配,股數更多也不會消除單一公司的經營與市場風險。若你接下來想判斷配股是否符合長期持有需求,可閱讀存股的現金流需求與風險比較,先整理需求,再看配股率。
股票股利還可能涉及所得稅與健保補充保險費;是否適用,要看所得身分、分配來源與當年規則,沒有現金入帳不代表完全沒有稅費。健保署股票股利補充保險費說明也提醒股票股利的相關處理。實際報稅與繳費請依股利通知、財政部及健保署資料確認,不能把本篇的股數試算直接當成稅額試算。
結語:先用公告重算,再核對權利與入帳
想自己核對股票股利怎麼算,先找公告配股率或每千股配股數,再代入有資格的持股;若用每股金額換算,務必確認面額。下一步是把公告、交易紀錄與股務通知放在一起,核對不滿一股的處理與新股撥入日期。配股率告訴你可以新增多少股票,是否符合你的投資需求,仍須另外看價格、風險與現金流;本文提供一般教育,不代替個人化投資或稅務判斷。
股票股利怎麼算?常見問題
以下回答集中處理金額、零股、日期與稅費的常見混淆。每次核對仍應以公司的當次公告與個人適用條件為準。
股票股利 1 元,就是每股多拿 1 股嗎?
不是。假設每股面額 10 元,而且公告金額可按面額換算,每股股票股利 1 元代表配股率 10%,每原股可配 0.1 股;具資格持有 1,000 股,新增為 100 股。如果你要確認股票股利怎麼算,還要核對面額與公告每千股配股數,不能把這個「1 元」當成現金或 1 股。
持有不到一張股票,也能領股票股利嗎?
可以,前提是持股具有本次分配資格。以配股率 10% 為假設,250 股可新增 25 股,原股保留時總股數為 275 股。用零股情境理解股票股利怎麼算,一樣按股數乘配股率;若算出不滿一股的小數部分,須依公司公告處理,不能自行四捨五入。
除權當天賣出,股票股利還會入帳嗎?
以普通現股交易且已取得本次分配資格為前提,除權當天賣出原股,仍保留這次配股權利。新增股票依公司公告的發放或撥入日期處理,不是賣出當日立即入帳;若遇停止交易等特殊安排,請再核對公司公告與股務代理的說明。
只拿到股票、沒領現金,就不必留意稅費嗎?
不一定。台灣股票股利可能涉及所得稅或健保補充保險費,適用與否取決於身分、分配來源及當年規則。股數計算無法直接回答你的稅費金額;請保留股利通知,並到財政部稅務入口網與健保署核對適用條件,不要以沒有現金入帳推定免稅或免繳費。
參考資料
以下資料適用台灣的股票制度與相關稅費說明。公司分配條件、日期及制度可能更新,實際核對時請查看最新公告;教學公式也須配合面額與是否有現金增資等條件使用。