內容目錄
顯示
在臺灣,持有具可借價值保單的要保人,可以向原承保公司申請保單借款。先查這張保單目前能借多少、年利率和付息日。借款後,未還本金與利息可能依約從應付的保險金中扣除。欠款接近保單價值時,也要留意契約何時可能停效。
下文會帶你查保單的借款條款與可借額度,走一遍申請到撥款的流程,再用新臺幣 60,000 元試算利息。最後會說明部分還款怎麼查本金、保險金怎麼扣抵,以及傳統型保單兩種停效通知各從哪一天算。
保單借款是什麼?哪些保單可以借?
保單借款是要保人以現有的保險契約作擔保,向原承保公司借錢。借到的是須依約付息與償還的本金。承保公司會依保單約定,用保單價值準備金或保單帳戶價值等資料核定額度。手上有多張保單時,要逐張查,因為契約條款、幣別和可用金額可能不同。
誰可以申請?先看要保人和借款條款
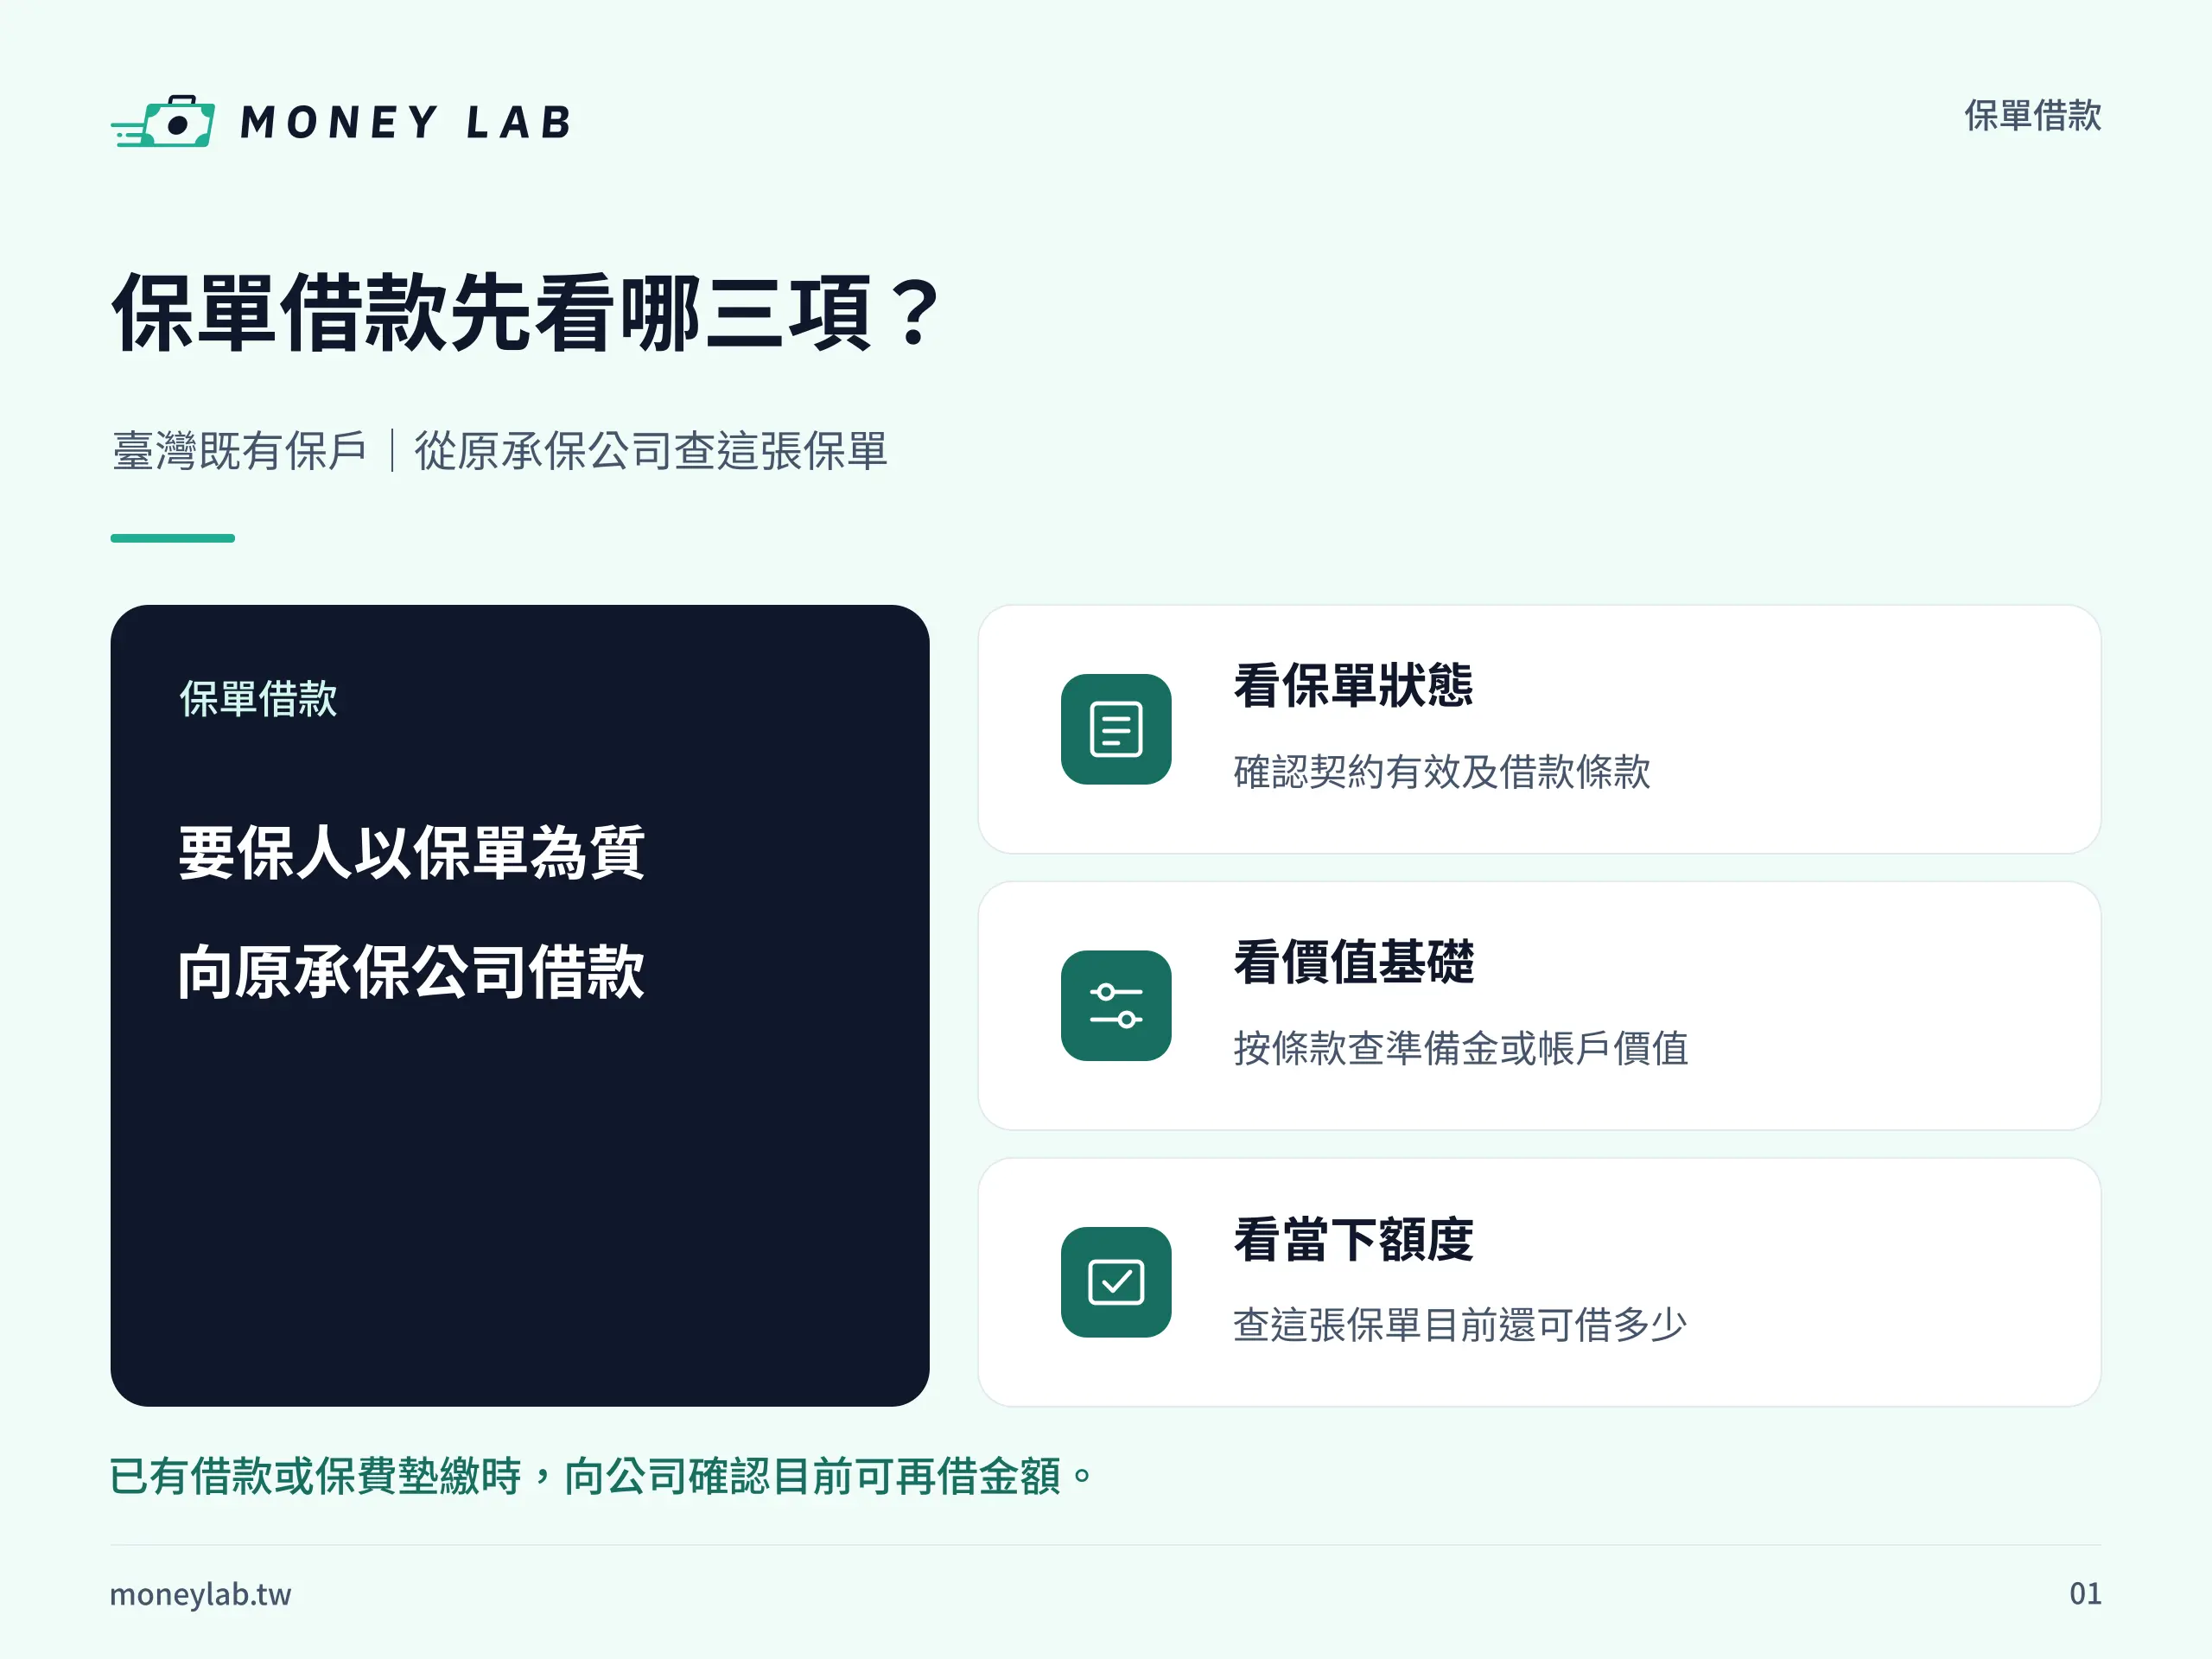
要保人是提出保單借款申請的人。依《保險法》第 120 條第 1 項,保險費付足一年以上,要保人得以保險契約為質向保險公司借款。實際申請時,再查保單是否有效、有無借款條款,以及目前有沒有可借價值。保單首頁或保戶專區會列出要保人,可先用這欄核對自己是不是申請人。
如果是家人替你訂立人壽保險契約,家人是要保人、你是被保險人,借款由家人提出。這類由第三人訂立的人壽保險契約要出質,依《保險法》第 106 條,須取得被保險人的書面承認。兩人的證件、簽名及辦理方式,可先向原承保公司確認。
判斷能否借款,直接查條款中的「保險單借款」一節。例如,安達人壽「從齒健康全面型定期保險」2025 年 1 月 1 日版第 33 條就有借款條款。手上也有一張定期保險時,仍要用自己的商品全名和條款版本查,才能知道適用條件。
保額、解約金和可借額度有什麼差別?
要知道現在能借多少,請找這張保單的「可借額度」,或請承保公司報出扣除既有借款等因素後的可再借金額。打開保單明細時,幾個看起來相近的數字各有用途。
- 保額是契約約定的保險金額,供計算適用的保險給付。
- 解約金是終止保單時依約計算的金額。可從儲蓄險的解約金與解約風險進一步看解約時會用到哪些資料。
- 保單價值準備金是傳統型保單依契約計算的累積價值。部分投資型保單則看保單帳戶價值,也就是依契約計算的投資帳戶價值。
- 可借上限是承保公司依契約核定的借款限額。目前可再借金額還要按已有借款、欠繳保費、保費自動墊繳或契約變更等情況核對。
若保戶專區只顯示「最高可借額度」,但你已有一筆欠款,可以請承保公司分別提供可再借金額與實際可撥款金額,並問清楚新撥款前是否須先清償舊本息。這樣才算得出實際能用的資金。
保單借款怎麼申請?
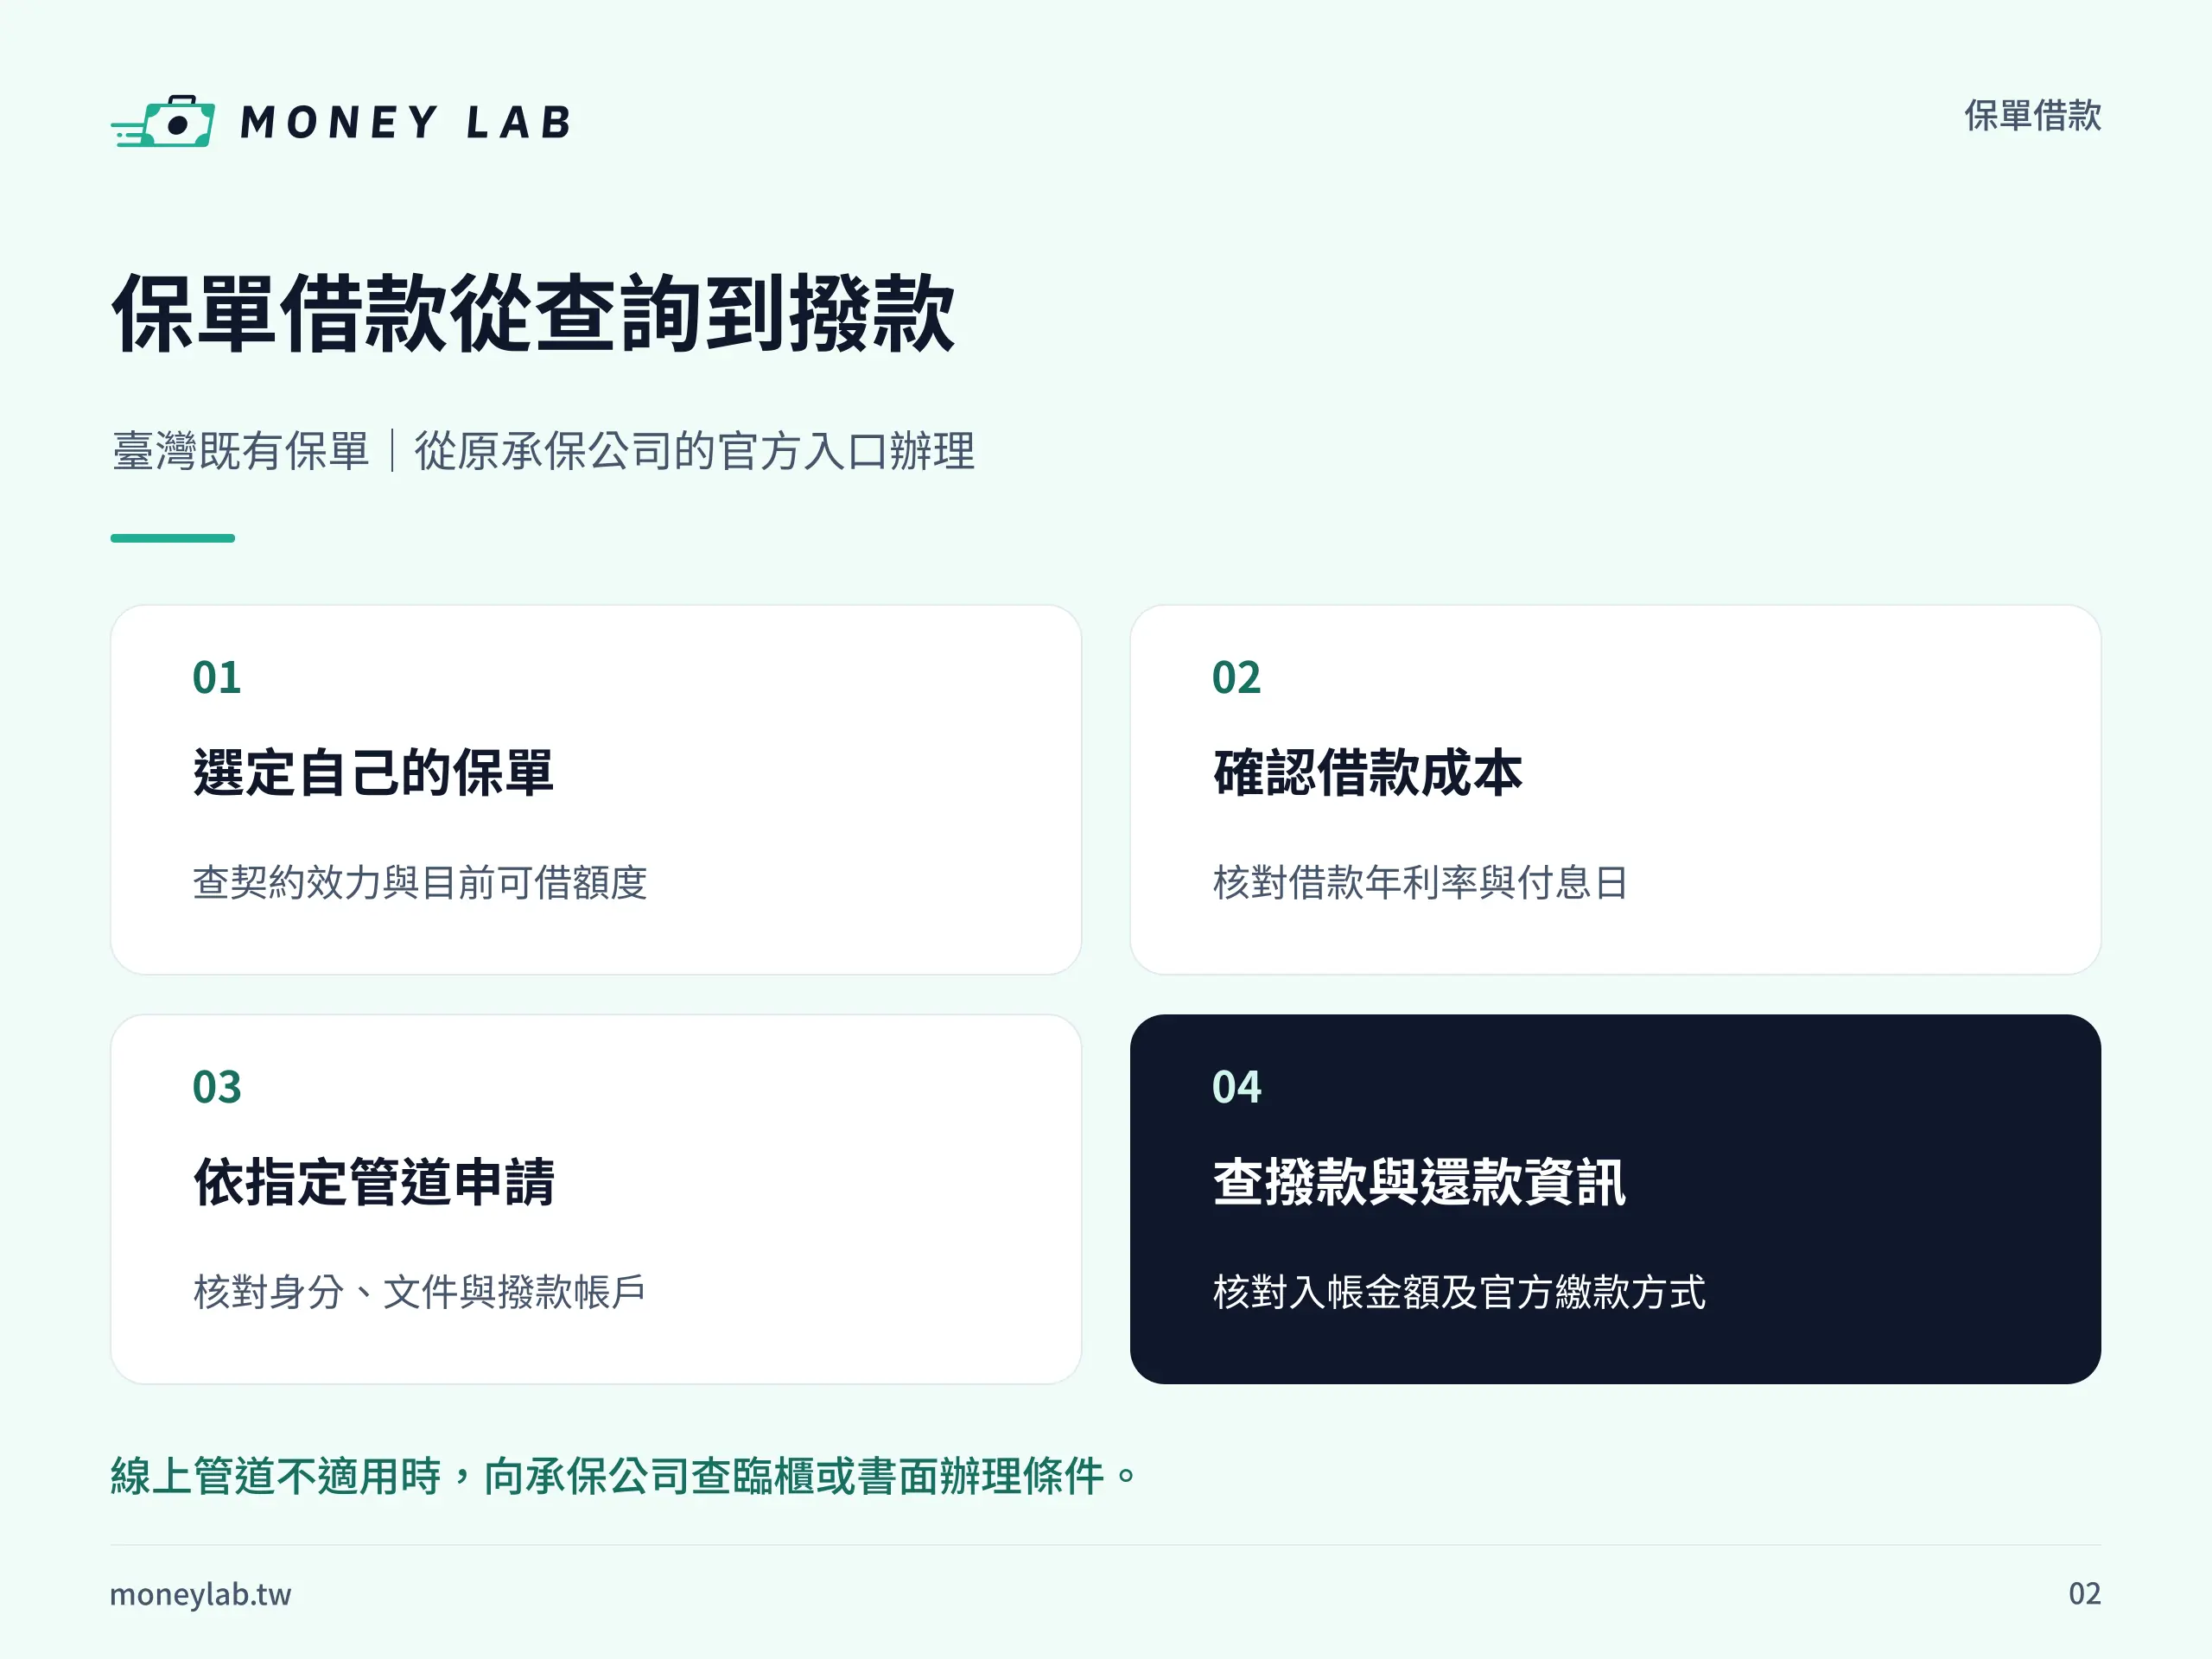
從保單上所載的承保公司官網或官方 App 進入保戶專區。先選定要借款的保單,查效力、額度、年利率和付息日,再依承保公司指定的方式完成身分驗證、文件簽署及撥款帳戶設定。
到原承保公司查額度、年利率和申請資格
以國泰人壽為例,可以從 MyInsurance 線上櫃檯進入「保單變更/借款」,再選「保單借款」。國泰的網路申辦條件包括具網路服務資格、要保人與被保險人同一人,以及保單有效。登入後用保單號碼和商品名稱確認選對保單,並核對保單幣別和頁面顯示的借款金額。
送出前,讀承保公司的借款約定書及重要事項告知書,找出適用年利率、計息起日、付息日和還款方式。如果畫面只顯示可借額度,可先向保戶客服取得這張保單的利率和計息資訊。外幣保單也要問撥款幣別、帳戶條件和還款幣別。
如果線上管道不適用,例如要保人與被保險人不同,請向原承保公司查臨櫃或書面辦理方式。可先確認誰需要簽名或到場、要附哪些文件,以及撥款是否須匯入要保人名下的帳戶。身分證件與保單資料透過公司指定的官方管道提供。
申請後核對撥款與還款資料
收到承保公司通知後,核對核定金額、實際入帳金額、借款起日與第一個付息日。若核定和入帳的金額不同,可問承保公司是否有舊款扣抵,以及差額怎麼算。把借款約定書與確認通知留存,之後查餘額時才有可對照的起始資料。
趁這時把官方繳款入口和付息日記下來。若要分次還款,先問公司如何指定繳利息或還本金、哪一天會入帳,以及何時能在保戶專區看見更新後的餘額。
保單借款利息怎麼算?
先查這張保單適用的借款年利率,再用未還本金和計息天數估算。官網利率表要對到險種、幣別與生效日。若借款期間跨過費率調整日,也要查新利率何時開始適用。保單預定利率、宣告利率各有用途,算借款成本要取借款年利率這一欄。
借款年利率怎麼換算成這一筆的利息?
假設借新臺幣 60,000 元,年利率固定為 5%,本金全期不變,以一年 365 天為分母按單利估算,且沒有其他費用。借 90 天的利息約 739.73 元,連本金約 60,739.73 元。
算式是 60,000 × 5% × 90 ÷ 365 ≈ 739.73 元。相同假設下延到 180 天,利息約 1,479.45 元。如果期間有加借、還掉部分本金或利率調整,要按本金與利率各自適用的天數分段計算,再把各段利息加總。
實際計息起訖要看承保公司。例如南山人壽的還款問答說明,保單借款採浮動利率,從撥款當天算到清償前一天,同一天借還則計一天利息。南山保戶可到借款利率查詢頁核對險種、幣別及適用利率,並請公司按指定還款日試算。前面例子的 365 天是教學假設,實際分母和進位方式以你的借款約定為準。
逾期利息什麼時候會併入本金?
借出本金後,利息會從約定的計息日起累積。至於欠繳的利息何時併入本金再計息,依《民法》第 207 條的書面約定情形,須有書面約定,且利息逾期超過一年後,經催告仍未清償,才可依約把欠息併入本金。壽險公會的自律規範也要求符合這項法規,並容許對保戶較有利的做法。
查自己的保單借款明細時,分別記下付息到期日、欠息起算時間,以及公司催告和約定的付款期限。例如國泰人壽公開的傳統型保單借款條文,另列催告後逾 30 日仍未付的條件。若打算用新借款還舊本息,也要看新約定書,確認有多少舊本金與利息將成為新借款的本金,以及新本金適用的年利率。
保單借款怎麼還?
先決定這次要繳到期利息、還一部分,還是全部清償,再問承保公司指定日期的應繳金額與款項分配。用官方管道繳款後保留憑證,等款項入帳再查保單借款明細。
部分還款時,繳的錢會先抵什麼?
無另約時,依《民法》第 323 條及壽險公會自律規範,款項依序抵費用、利息、最後才抵本金。承保公司另有約定時按該約定處理,例如南山人壽官網列明,部分還款先還本金,再還利息。繳款前可直接問自己的承保公司,這次選的繳款方式會怎麼分配。
假設這次繳新臺幣 3,000 元,當時無費用、未付利息 800 元、未還本金至少 3,000 元。若先抵利息,會有 2,200 元抵本金。若契約約定先抵本金,3,000 元會先減本金,800 元利息仍待繳。繳款入帳後,把未還本金和未付利息分開和繳款前的明細對照,才能確認錢抵到哪一項。
要全部清償時,怎麼確認已經還完?
先向原承保公司查預計清償日的應繳本息、可用的繳款方式,以及該方式何時算入帳。假如你星期五轉帳,公司要到下一個工作日才確認入帳,就先問清楚利息會算到哪一天,以及要採哪一天的清償金額。
繳款後回到保戶專區或向客服確認清償明細,核對本金及未付利息餘額均為零,再把憑證和明細存好。如果仍有餘額,提供交易日期及憑證,請承保公司核對入帳日和利息的計算。
保單借款會影響理賠或保單效力嗎?
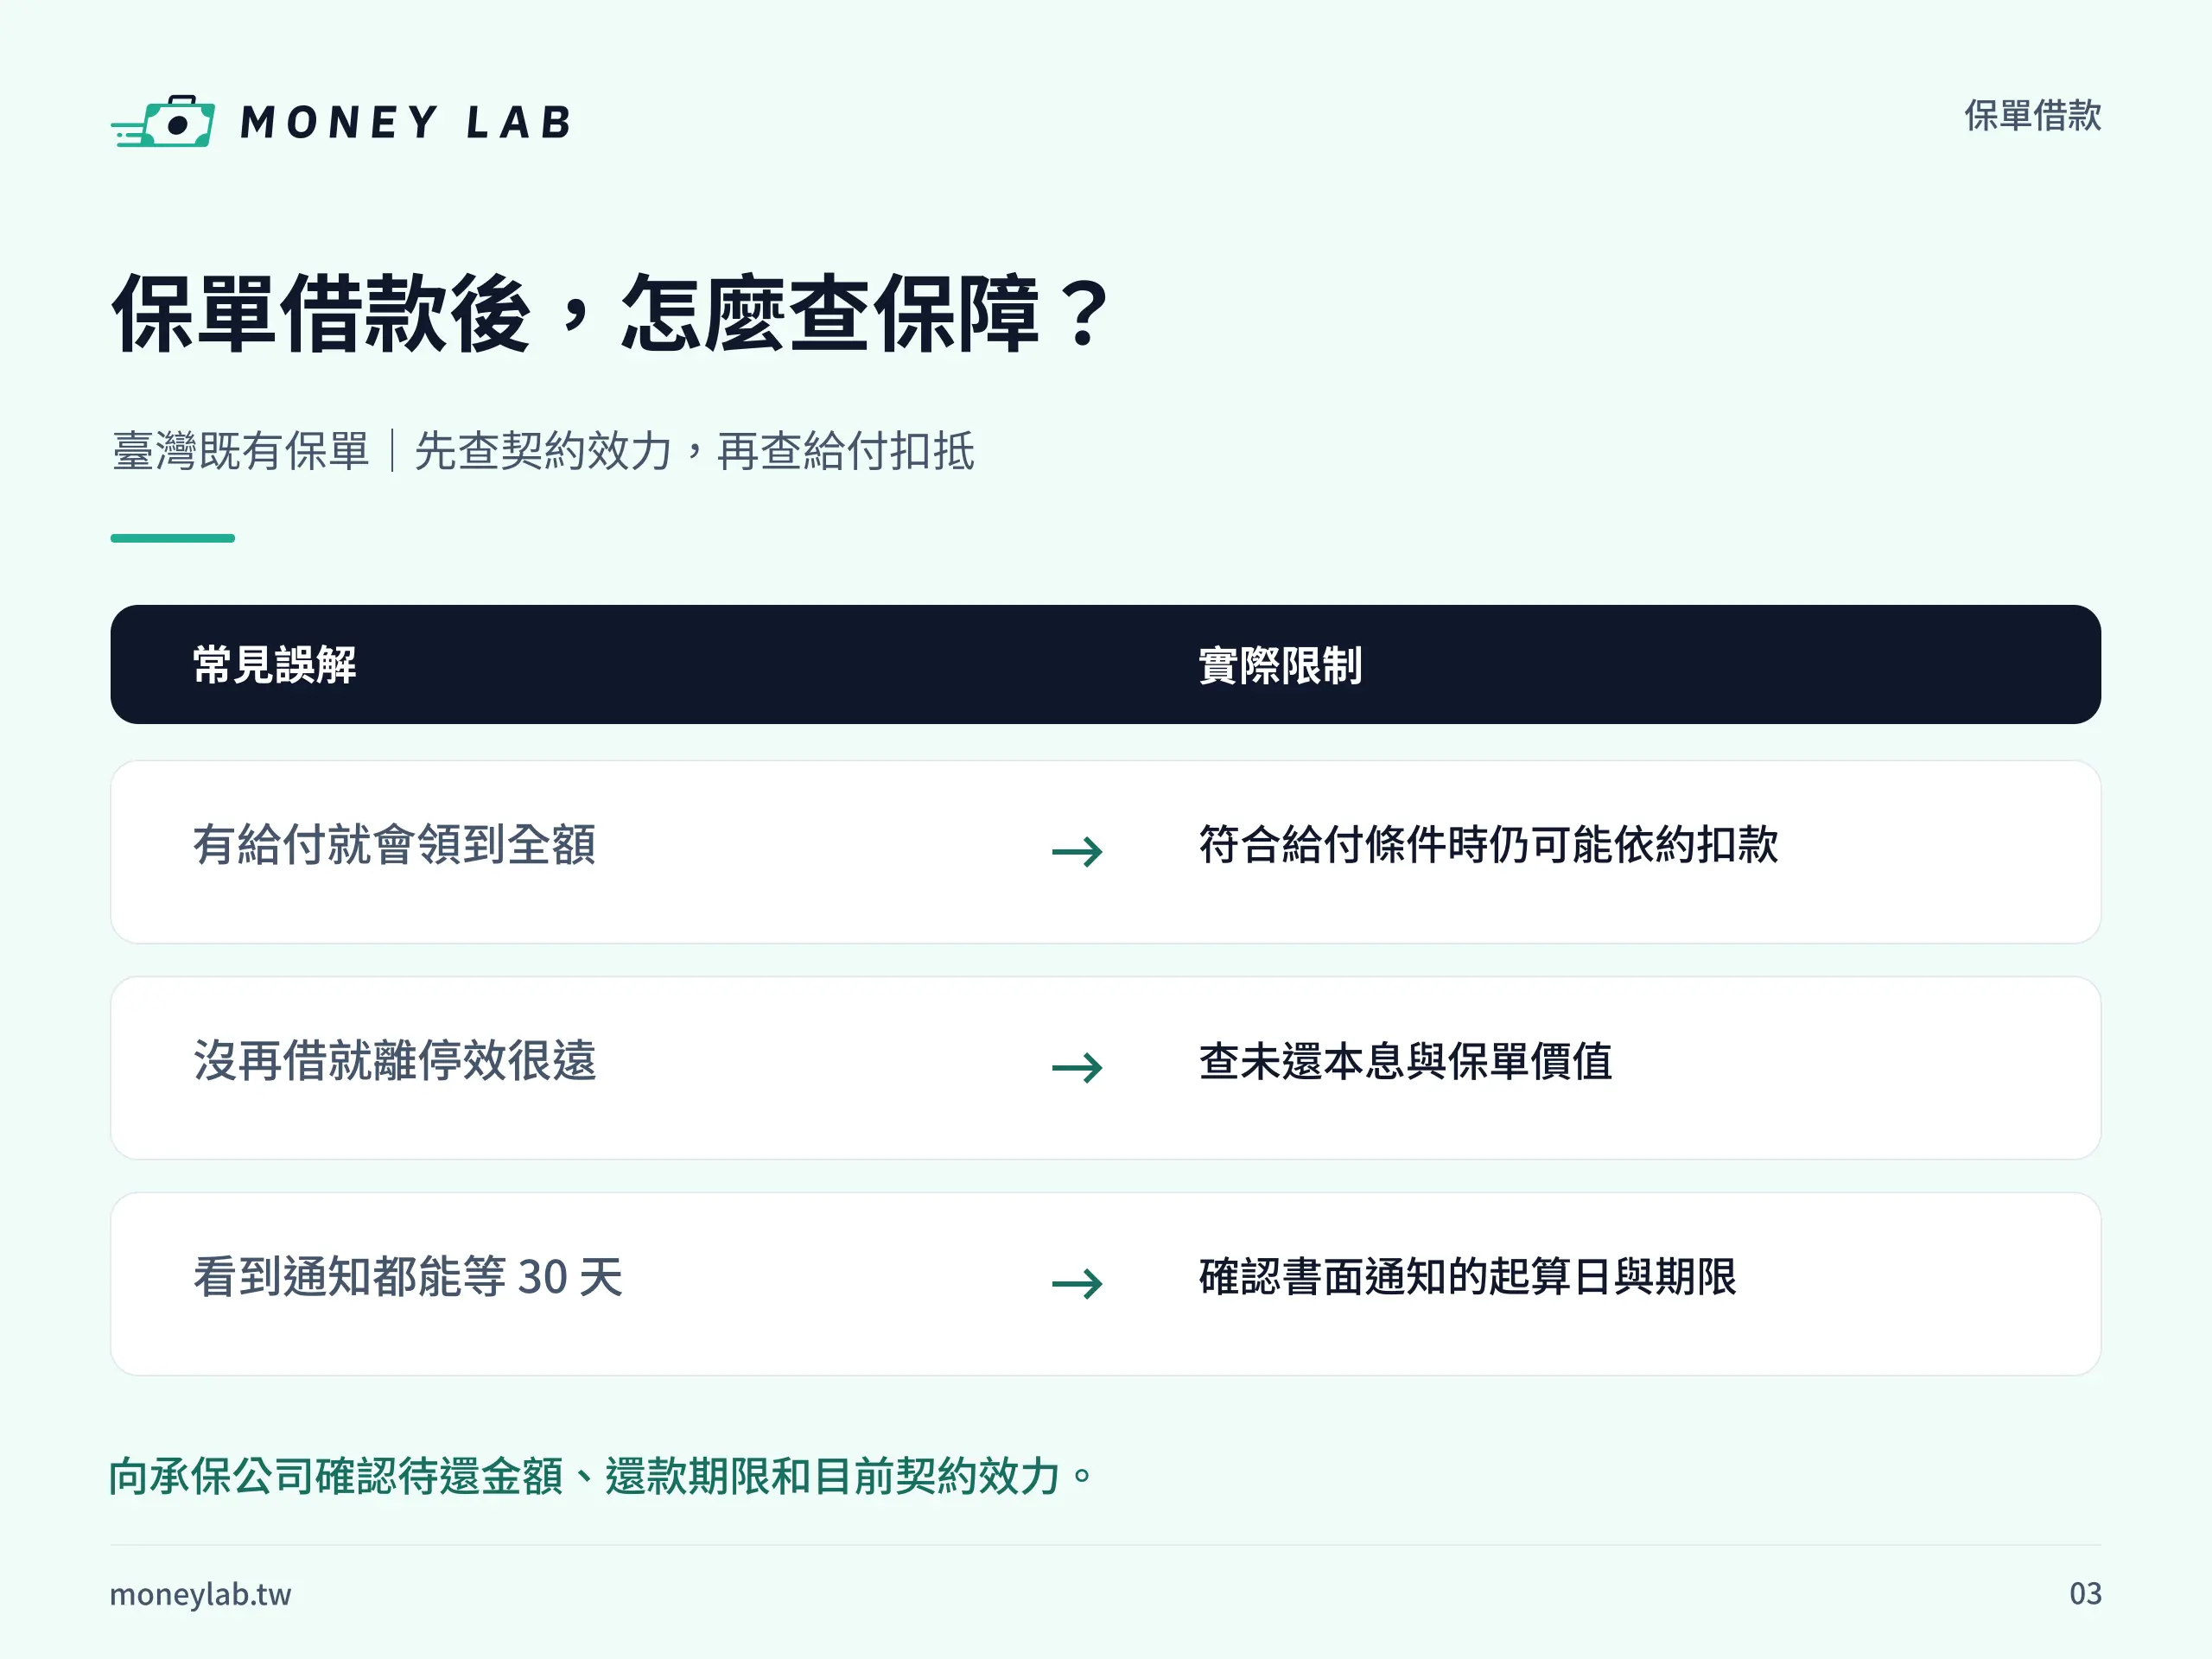
可能影響實領給付與契約效力。事故發生後,先看事故當時保單是否有效、是否符合該項給付條件。若依約有應付的保險金,才查未還本息會不會從給付中扣除。借款還在進行時,則要定期查欠款本息和保單價值的距離。
保單有效且符合給付條件時,會扣掉哪些欠款?
如果契約有效,事故也符合給付條件,承保公司可能依條款從應付保險金扣掉未償的保單借款本息。例如安達人壽「從齒健康全面型定期保險」2025 年 1 月 1 日版第 30 條,就約定了給付時的欠款扣除方式。實際有哪些扣項、哪些保險金適用,要查本人保單的扣抵條款。
舉一個獨立的扣抵例子。假設保單有效、身故事故符合給付條件,依約應付身故保險金為新臺幣 1,000,000 元,唯一扣項為未還借款本息 60,740 元。扣抵後為 1,000,000 − 60,740 = 939,260 元。家屬核對理賠明細時,可以先看核定的給付金額,再逐項對照借款本息及其他可能的扣款。
傳統型保單的兩種書面通知時程
對採用保單價值準備金的傳統型保單,《保險法》第 120 條第 3 項和第 4 項有兩套書面通知時程。先查借款本息何時超過準備金,再核對公司是否已依法預先通知。剛好等於準備金時,尚未達到法條所說的超過門檻。一般付息通知也要看內容,確認是否是要求返還借款本息的書面通知。
- 保險公司依第 3 項預先通知。 保險公司應在借款本息超過保單價值準備金之日的 30 日前,以書面通知要保人返還本息。要保人在該超過日前仍未返還,契約自本息超過準備金當天起停效。
- 保險公司未依第 3 項通知。 依第 4 項,自保險公司以書面通知要保人返還借款本息之日起算。要保人在 30 日內仍未返還,契約自這 30 日屆滿的次日起停效。
看通知時,第一種要找的是本息超過準備金的日期,第二種要確認的是書面通知返還本息的起算日。若通知只列了一個期限,可以請承保公司說明適用哪一項、最遲哪天要完成還款入帳,以及當日要返還多少。
投資型保單要看哪個帳戶價值與門檻?
如果你的投資型保單以保單帳戶價值判斷借款風險,請把現在的帳戶價值與未還本息一起查,再翻出本人條款,找出預警門檻、通知起算日、扣抵方式和停效條件。帳戶價值會隨契約所連結的投資表現變動,因此即使沒有再借,帳戶價值下跌也可能讓借款本息更接近契約門檻。
國泰人壽的部分變額壽險公開條文會在不同條件下提醒保戶、要求還款或扣抵帳戶價值。用自己的商品名稱和條款版本確認各事件分別在何時發生。若涉及年金保單已開始領取年金,也要請承保公司確認給付期間適用哪一段約定。
收到通知或保單停效,接下來怎麼辦?
收到要求返還借款本息的書面通知,先向原承保公司核對起算日、截止日、該日應還本息、繳款入帳方式和保單目前效力。若你已繳款,備妥交易日期和憑證,請公司確認何時入帳、是否還有欠款,以及通知所列的效力日期是否有變動。
如果保單已停效,《保險法》第 120 條第 5 項規定,復效申請準用第 116 條第 3 至第 6 項。向承保公司查是否仍在申請期限內、須清償哪些款項、要提供哪些文件,以及復效何時生效。若停效前後有事故,請提供事故日期,由承保公司按事故當時的契約效力及給付條款核對。
結語:先查清償計畫,再決定借多少
決定要借多少前,先寫下實際缺口、預計付息日、哪筆錢會在何時拿來清償,再與承保公司確認可撥款金額及保單價值還有多少餘裕。例如一筆費用下週到期、還款資金預計下月才入帳,就用預計清償日試算本息,並確認中途是否有一期利息要先繳。
如果下個月還會出現同樣的收支缺口,先估算缺口會持續多久,再把要付的利息和能安排的還款金額放進預算。需要對照其他短期資金管道時,可以查小額貸款的實拿金額、費用與還款方式。已辦保單借款的人,可在每次付息或部分還款後更新本息餘額,並確認承保公司留有可收通知的聯絡資料。
參考資料
以下為臺灣法規及承保公司公開資料。實際可借金額、年利率、指定日清償金額與保單效力,請用本人的保單向原承保公司查詢。
- 全國法規資料庫,《保險法》第 120 條(本條於 2007 年 7 月 18 日修正公布並施行)。另見第 106 條的書面承認規定及第 116 條的復效相關規定。
- 全國法規資料庫,《民法》第 207 條與第 323 條,可查利息併入本金及清償順序。
- 壽險公會,人身保險業辦理保險單借款自律規範(2013 年 8 月 19 日修正),可查借款約定書、利率揭露與還款抵充。
- 國泰人壽,保單借款申辦說明及保單借款條文及利率之決定方式,可查網路資格、傳統型及投資型條款例。
- 南山人壽,保單還款及常見問題與借款利率查詢,可查南山的計息期間、還款順序及各險種利率。
- 安達人壽,從齒健康全面型定期保險條款(2025 年 1 月 1 日版)。第 30 條為給付扣除欠款的條款例,第 33 條為該商品借款條款。
重點整理
保單借款利率是年利率嗎?
是,承保公司揭露的是借款年利率。估這一筆要付多少利息時,先查本人保單適用的年利率,再按未還本金、計息天數和契約的計息基準換算。
南山保單借款利息怎麼算?
南山人壽的保單還款問答說明,借款採浮動利率,自撥款當日算到清償前一日,同日借還算一日。可從南山的借款利率查詢頁核對商品、幣別及利率生效日,並請公司按預計還款日試算。
已繳足一年,為什麼查不到保單借款額度?
請原承保公司先查這張保單的效力、借款條款和可借價值。若條款有借款約定,再問既有借款、欠繳保費、保費自動墊繳或線上申辦資格是否影響查詢結果。
還了一部分保單借款,本金會少掉多少?
要看契約約定這筆款項先抵哪一項。無另約時,依費用、利息、本金的順序抵充,承保公司另有約定時依約。等款項入帳後,對照繳款前後的未還本金和未付利息,便能確認本金實際減少多少。