內容目錄
顯示
查 ETF 配息所得稅,先看那一期的「收益分配通知書」,記下分到你名下的所得類別和金額,再按實際分配年度核對年度所得資料。同一筆配息可能有股利、利息和其他來源,各欄適用的規定會影響申報金額。
如果你手上只有銀行入帳,先用基金代號和發放日找到對應期別。同一檔 ETF 可能有好幾期發放金額一樣,銀行收到的現金也可能已扣掉匯費或其他依法應扣項目。查 ETF 配息所得稅的申報金額時,要回到那一期通知書上的各項所得欄。
這篇以台灣境內居住者個人持有國內投信募集的台灣掛牌 ETF 為範圍,先解讀通知書的所得代號,再用 0056 示範公告的實配金額和預估組成,最後說明如何按年度核對申報資料、賣出交易稅和健保補充保費。
ETF 配息所得稅怎麼判斷?先看實際所得類別
同一筆配息可能由股利、利息和其他來源組成。打開個人收益分配通知書,先找到「所得類別」與「分配金額」這兩欄,逐項看類別對應多少錢。基金公告和銀行入帳可以幫你找期別、對收款,通知書則讓你看清楚分配到自己名下的項目。
股利和利息要看哪些所得代號?
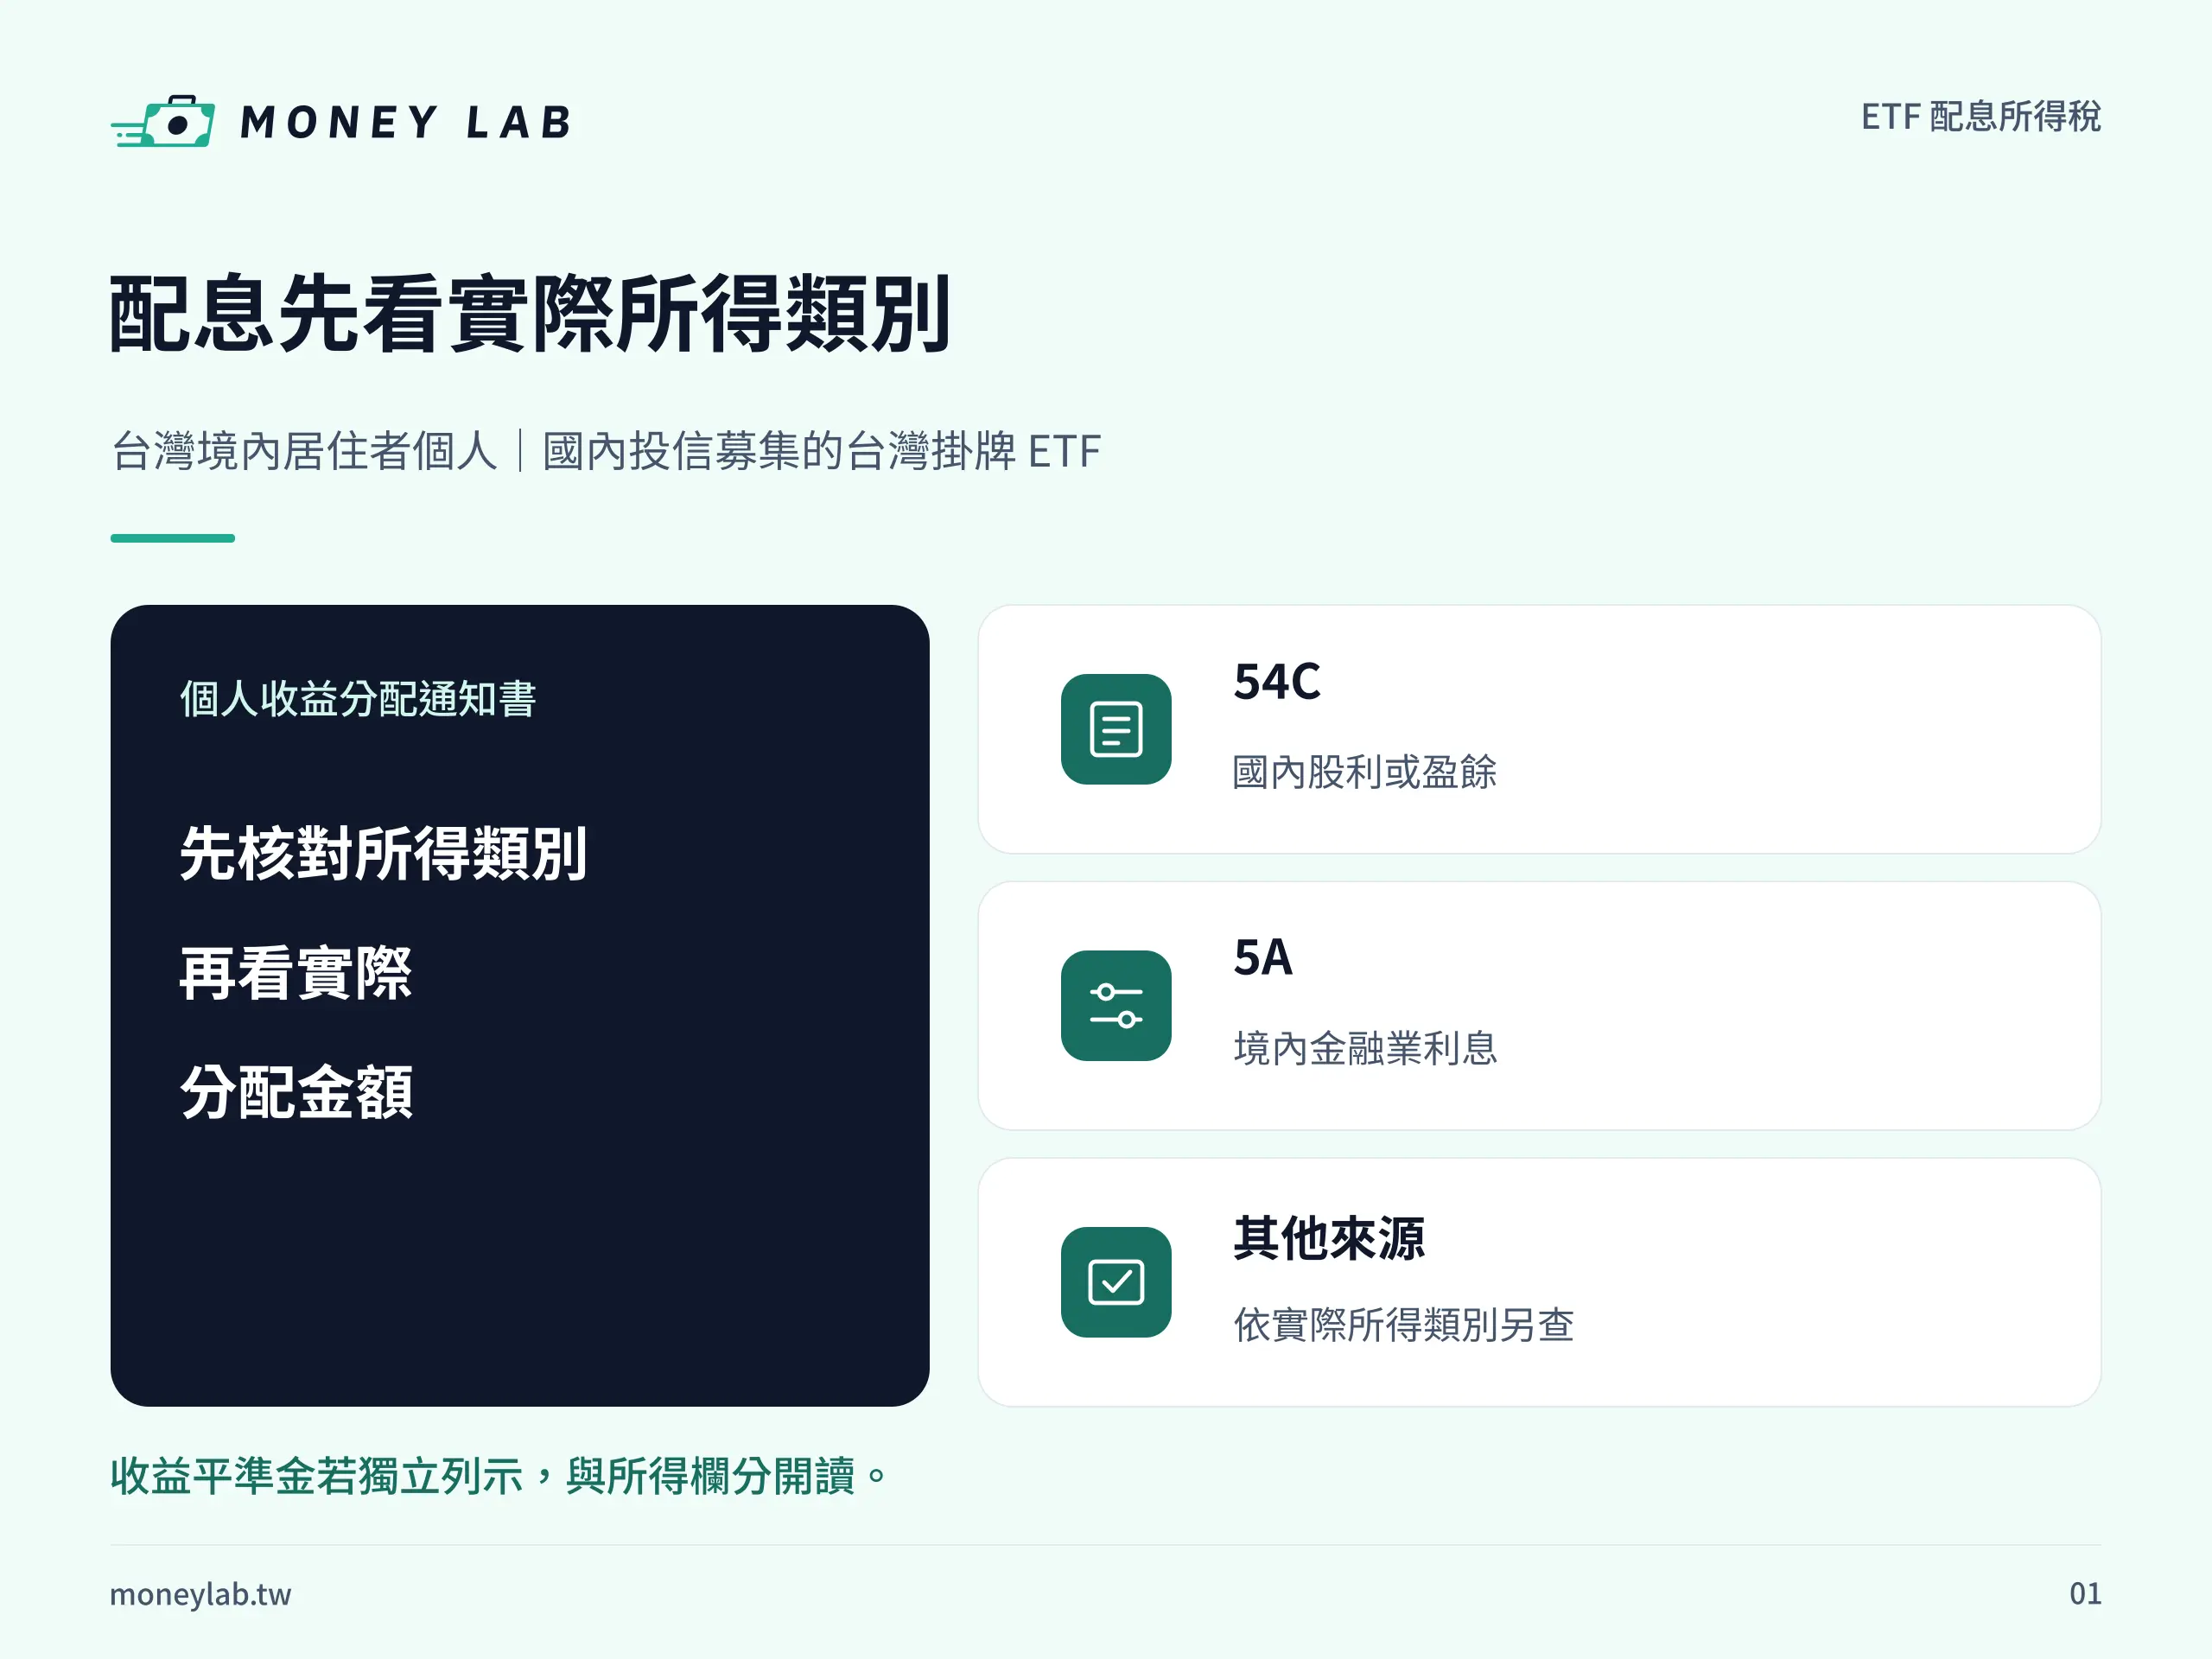
54C 通常對應國內股利或盈餘。在 ETF 配息所得稅的核對上,這是要跟其他類別分開記的一欄。依《所得稅法》第 15 條,申報戶就全戶符合條件的股利及盈餘擇一計稅。
選合併計稅時,把合格股利及盈餘併入綜合所得總額,按全戶合格股利及盈餘合計金額的 8.5% 抵減應納稅額,每戶最多抵減 8 萬元。選分開計稅時,按全戶合格股利及盈餘合計金額的 28% 單獨計稅,再與其他所得算出的稅額合併報繳。
5A 可用來辨認境內金融業利息。元大證券股務代理部也列有 5B、5C 等利息代號。通知書若出現這些代號,按實際類別和金額逐欄記錄。財政部列出的儲蓄投資特別扣除額有適用範圍,例如符合規定的金融機構存款利息,分離課稅的利息則有不同處理。看到利息或代號時,先確認它是哪一類,再看該年度規定。
假如一張通知書同時列有 54C 和 5A,查 ETF 配息所得稅時就要保留兩欄各自的金額。之後核對年度所得資料,你才能辨認哪一筆是股利、哪一筆是利息。
已實現資本利得和收益平準金怎麼看?
已實現資本利得先確認實際來源。依財政部台財稅第 811663751 號函,投信在國內發行受益憑證募集基金、投資國內證券市場,若分配的是適用停徵的證券交易所得,該部分依停徵規定處理。
0056 的當期公告另外說明,已實現資本利得可能包含基金出借證券後,由借券人返還的現金股利,也叫權益補償款。查 ETF 配息所得稅時,若公告提到「國內財產交易所得(76)」,仍要從個人收益分配通知書核對實際所得類別與分配金額。
收益平準金是基金帳上的會計科目。基金可把部分申購價款列入這個科目,以減少大量申購稀釋既有受益人可分配的收益。通知書如果把收益平準金單獨列出,就與股利、利息等所得欄分開讀。想理解基金還可能從哪些項目分配,可接著看 高股息 ETF 的配息來源。
通知書若另列海外所得、大陸地區所得或權益補償款,先核對所得來源及實際類別,再查適用規定。以海外所得為例,要查的是該年度個人基本稅額規定,以及申報戶全年其他海外所得的情況。
0056 配息公告怎麼讀?以 2025 年 11 月 14 日發放為例
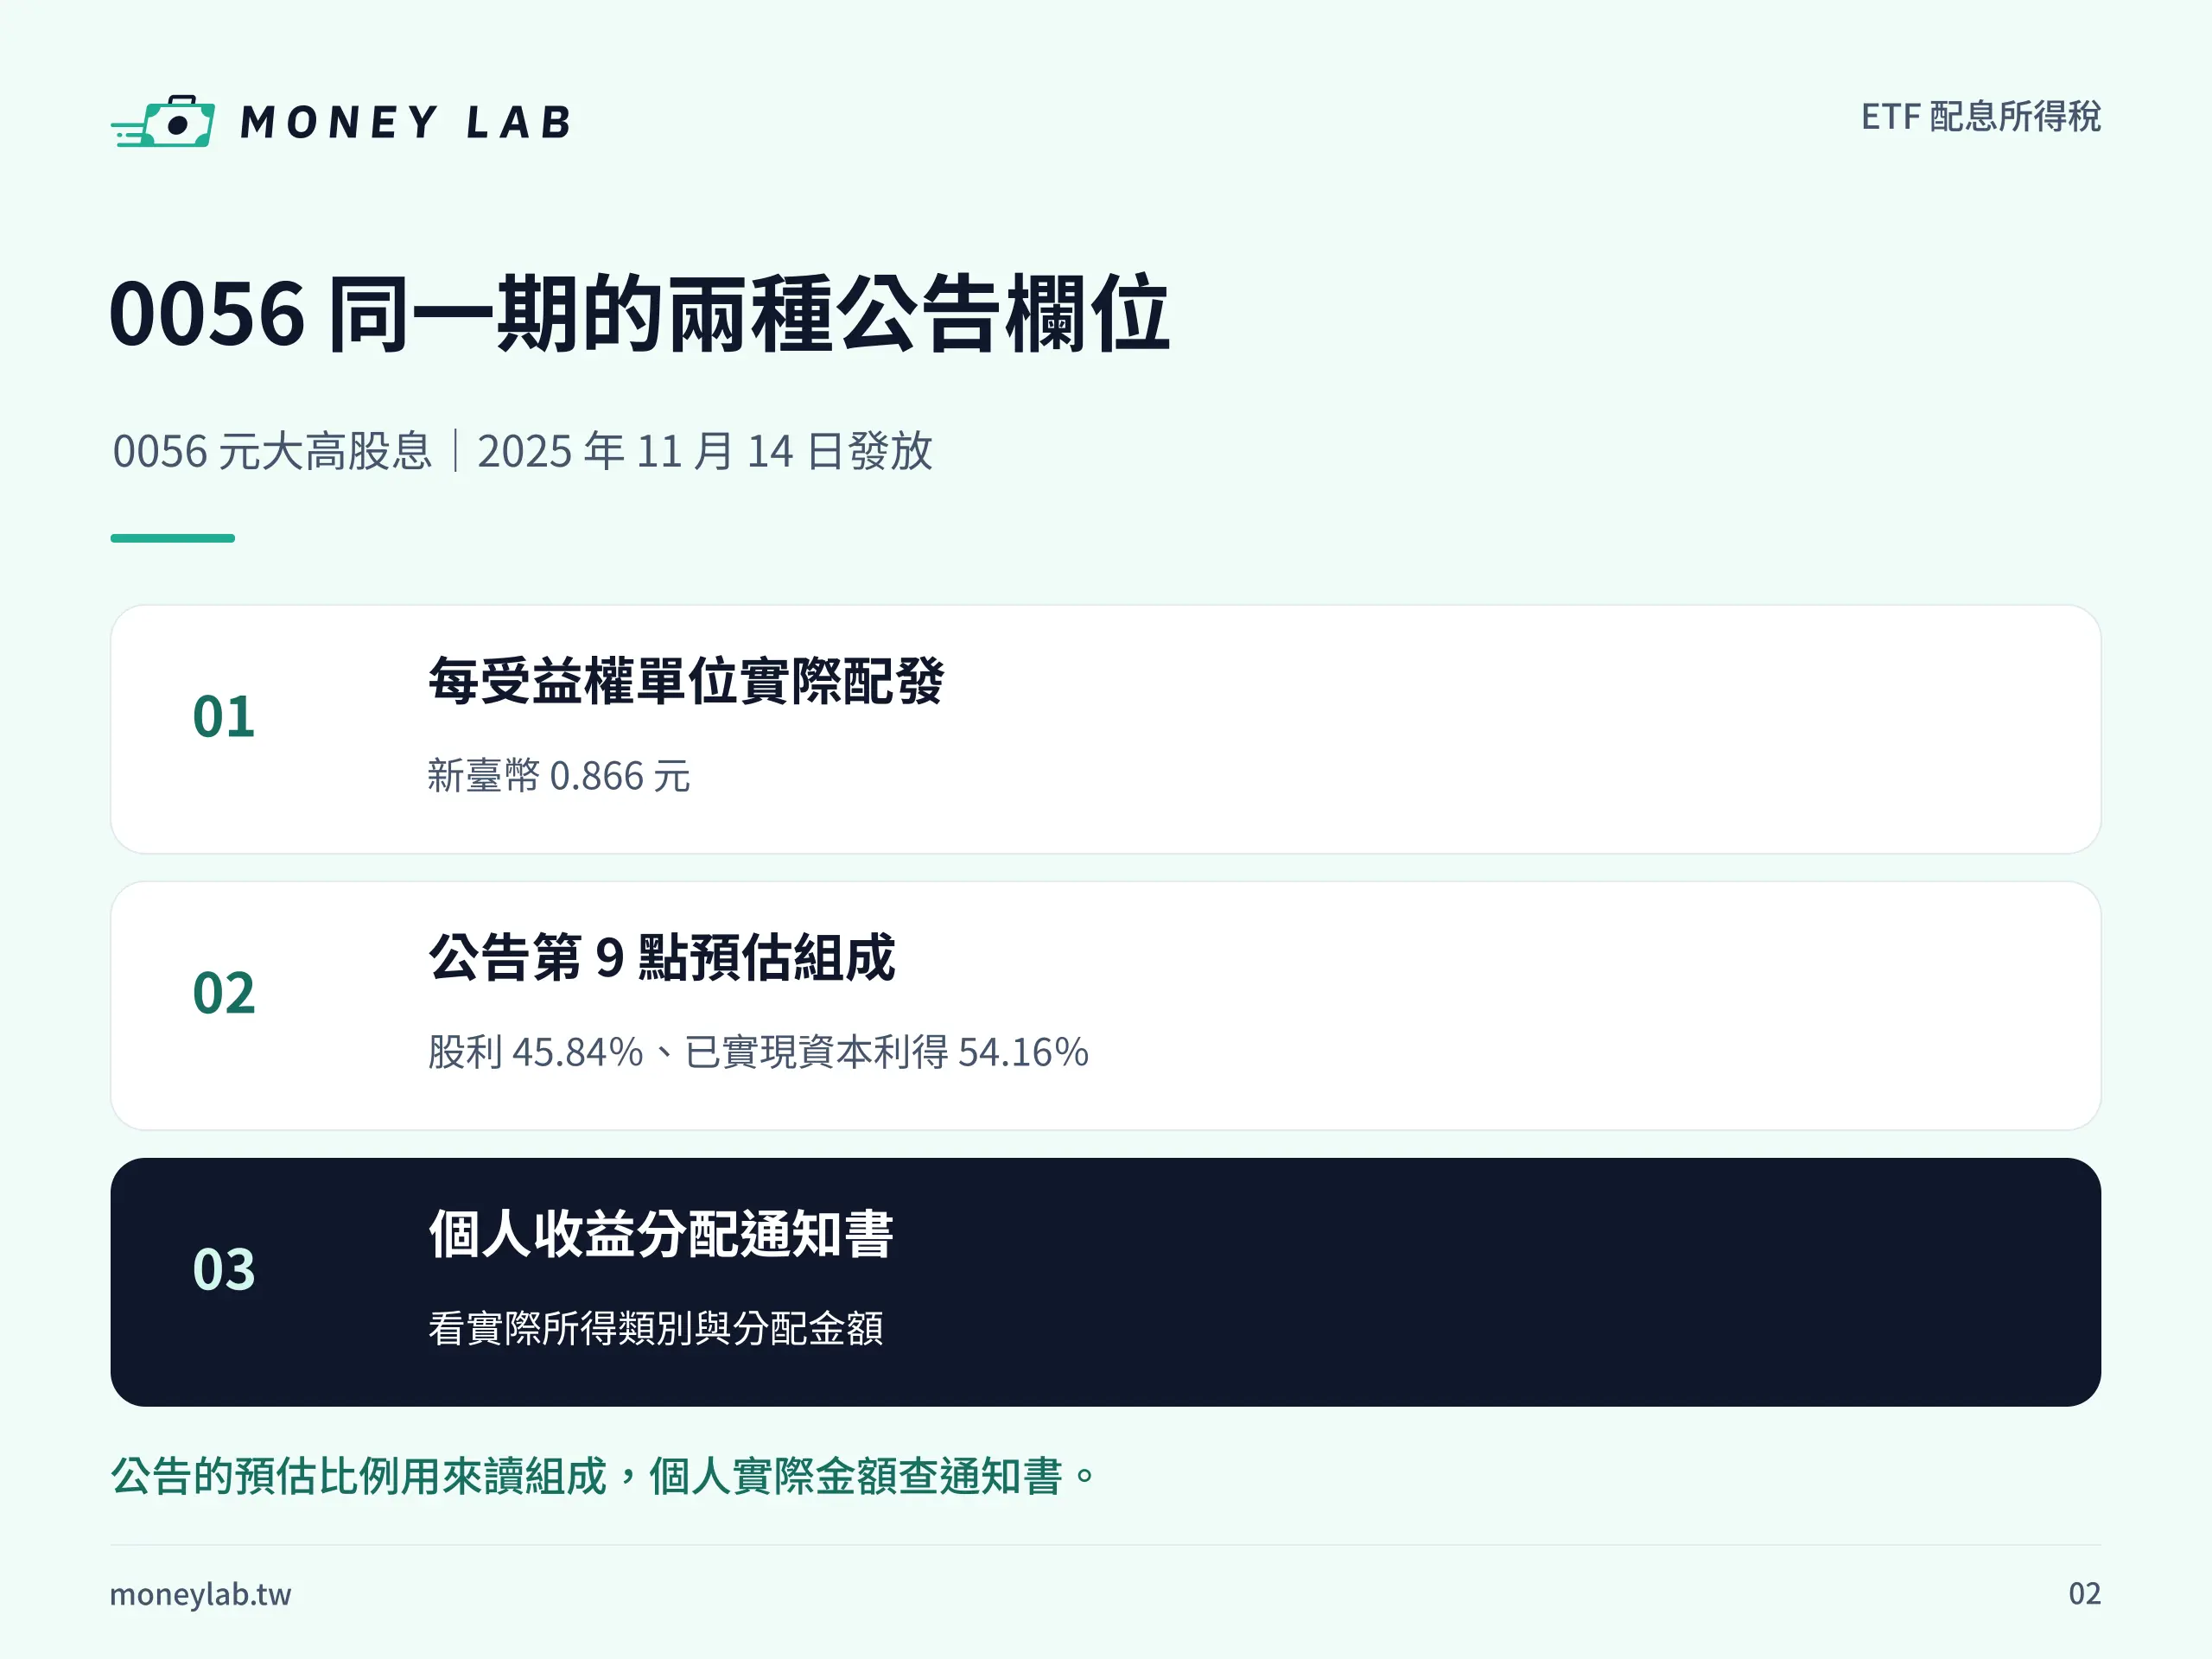
這一期 0056 元大高股息每受益權單位實際配發新臺幣 0.866 元。要用這份公告核對 ETF 配息所得稅相關資料,先用證交所清單找到發放日和每單位金額,再看同一期投信公告第 9 點的預估組成。配息公告的兩組數字各有用途,個人申報欄位仍以通知書和所得資料核對。
用 ETF 代號與發放日找出同一期配息
- 開啟臺灣證券交易所 ETF 專區「配息資訊」的 清單列表。「證券代號」選「0056」。
- 「資料期間」的起訖都選「民國 114 年」,按「搜尋」。這裡以民國年為篩選單位。
- 在「收益分配發放日」找「114 年 11 月 14 日」那一列,核對每單位配發金額。查這張公開清單無須登入。
清單裡,2025 年 8 月 8 日發放的那一期也顯示每單位 0.866 元。先用基金代號及「收益分配發放日」辨認期別,才會找到正確的公告。「詳細資料」切換的是同頁的收益分配金標準欄,預估組成請看 這一期元大投信公告第 9 點。
分開讀實際配發金額與預估組成
先認日期。這期投信公告日是 2025 年 10 月 21 日,除息交易日是 2025 年 10 月 23 日,收益分配基準日是 2025 年 11 月 1 日,收益分配發放日是 2025 年 11 月 14 日。核對所得年度時,關鍵是實際分配發生的日期。
再認金額。每受益權單位實際配發 0.866 元是基金當期的公開金額。第 9 點另列預估股利 45.84%、預估已實現資本利得 54.16%,其餘列示項目各為 0%。兩個比例相加是 100%,這只核對了公告上的預估組成。
公告還說明,比例依各項所得來源的稅後淨額估算,利息預估項排除已分離課稅的附條件交易、短期票券等利息。查個人的 ETF 配息所得稅時,請從這期通知書抄下實際所得類別與分配金額。0.866 元是基金每單位的實配金額,兩個百分比用於理解公告估算的組成。
收到 ETF 配息後,報稅前要核對哪些資料?
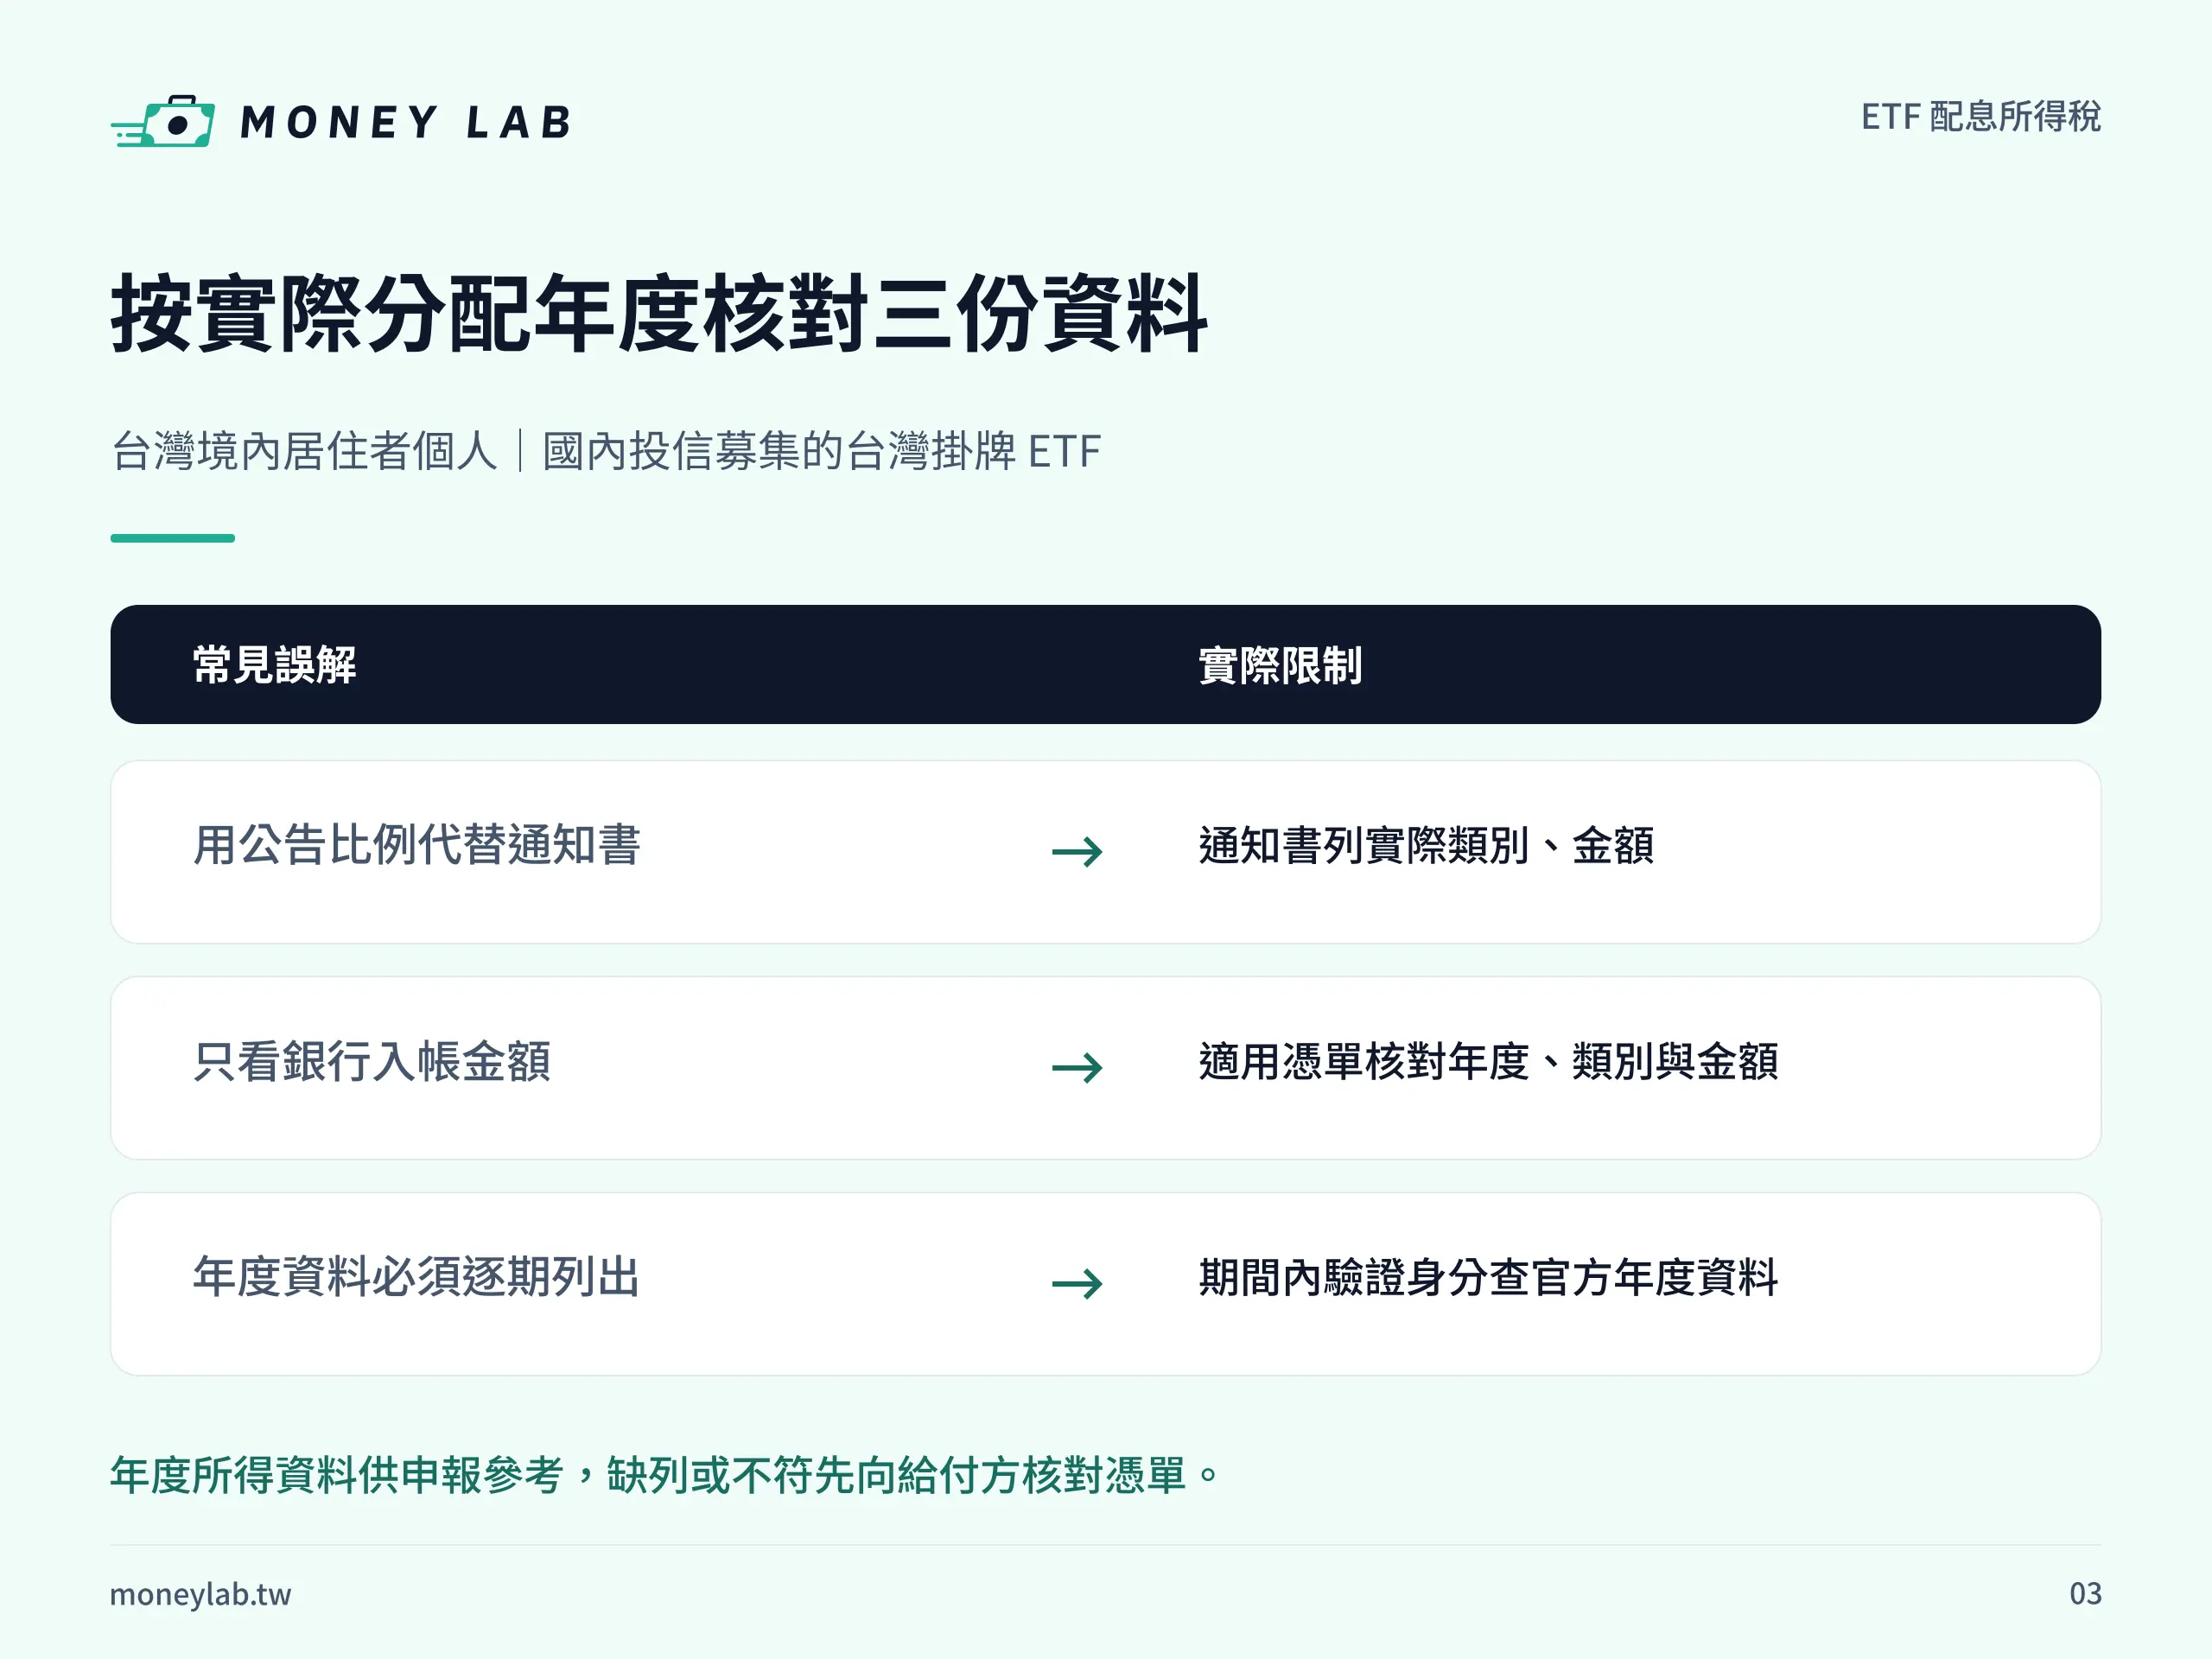
報稅前核對 ETF 配息所得稅,先選對所得年度,再把該期的收益分配通知書、給付方提供的適用憑單和官方年度所得資料擺在一起。通知書按當期分配列明細,年度資料則用來核對整年申報所需的紀錄。
ETF 配息所得稅要查哪一年度的所得資料?
依《所得稅法》第 3 條之 4 第 6 項,經金管會核准的證券投資信託基金,受益人於信託利益實際分配時,併入分配年度的所得額,依各所得類別的規定課稅。以這期 0056 為例,若你在 2025 年 11 月 14 日獲得實際分配,其中依法應申報的部分屬於 2025 年(民國 114 年度)所得,在次年的結算申報期間處理。
民國 114 年度的綜所稅結算申報期間是 2026 年 5 月 1 日至 6 月 1 日。同一所得年度的所得及扣除額資料在 2026 年 4 月 28 日至 6 月 1 日提供查詢。這兩個期間都只對應民國 114 年度的例子。查其他年度時,要看財政部當年度公告的申報日程和資料提供期間。
如果除息、公告或銀行入帳日期和發放日不同,核對 ETF 配息所得稅時先用通知書確認實際分配期別。若通知書與憑單的年度對不上,向給付方查清楚實際分配日期與憑單年度,再判斷應對哪一年的所得資料。
怎麼對照配息通知與年度所得資料?
從收益分配通知書找期別。把基金代號、實際分配日、所得類別與分配金額記下來。手上有好幾期通知書時,可用給付方和所得類別整理同一年度的資料,之後看年度紀錄時更容易辨認。
用給付方適用的憑單和年度所得資料對欄位。以同一所得人、所得年度、給付單位、所得類別及金額核對扣(免)繳、股利或其他適用所得憑單。年度資料可能依給付單位或所得類別合列,未必逐期列出 ETF 配息,也未必每筆都有紙本憑單。若明細合列,先用同年度、同給付單位、同類別的金額比對。
確認官方資料的提供期間及驗證方式。以民國 114 年度為例,財政部高雄國稅局的「查調所得及扣除額」說明列出該年度的查詢期間及可用的驗證方式。線上查詢須在提供期間內完成身分驗證。該年度的線上提供期間已結束,查其他年度時以當年度服務說明為準。
缺列或金額不同,先向給付方查明。聯絡投信或股務代理時,可提供基金代號、發放日和手上的所得類別,請對方確認憑單的給付單位、所得年度、代號、金額及是否需要更正。年度所得資料供申報參考,查不到單筆紀錄時,仍須查明並依國稅局規定處理依法應申報的所得。
配息所得、賣出交易稅與健保補充保費怎麼分?
查 ETF 配息所得稅時,用分配通知書和年度所得資料。賣出時的證券交易稅看成交明細,健保補充保費則從單次給付的所得類別和扣費紀錄查起。
- 配息所得。查 ETF 配息所得稅,從持有期間的實際分配開始。看個人通知書上的所得類別與金額,再對到該所得年度的憑單及年度所得資料。
- 證券交易稅。賣出時查成交明細,課稅基礎看成交價金,是否有例外要看商品及適用規定。券商另外列出的手續費及相關費用,可參考 ETF 買賣的交易成本。
- 健保補充保費。依《全民健康保險法》第 31 條及扣取辦法第 4 條,按投保身分及所得類別判斷。符合扣費條件的股利或利息,單次給付達新臺幣 2 萬元,按該次該類所得的適用金額扣取,計費金額最高為 1,000 萬元。以雇主或自營業主身分投保期間,已計入投保金額的股利部分免扣。
同一期如果分配股利和利息,先各自核對通知書上的分配金額,再查扣費紀錄。第五類被保險人,以及未具或已喪失投保資格者的各類所得,也在辦法的免扣範圍內。
以上是部分免扣情況。依扣取辦法第 4 條第 2 項第 8 款,具有下列任一身分者,單次給付的股利或利息未達中央勞動主管機關公告的基本工資時,免扣補充保費。
適用身分包括中低收入戶成員、中低收入老人、接受生活扶助的弱勢兒童與少年、領取身心障礙生活補助費者、特殊境遇家庭的受扶助者,以及符合《全民健康保險法》第 100 條所定的經濟困難者。
屬於信託財產的股利或利息收入,依扣取辦法第 8 條,由受託人於計算或分配時,按第 31 條的適用條件扣取。銀行總入帳只用來核對收款。
查 ETF 配息所得稅,先把期別和所得欄位對起來
查 ETF 配息所得稅時,先記基金代號和實際分配日,再找通知書上的所得類別與分配金額,最後對照該所得年度的憑單和年度所得資料。若只有公告,就先找到個人的實際通知書。年度資料若有缺列或差額,拿通知書上的期別和類別向投信或股務代理確認。
ETF 配息所得稅常見問題
手上只有配息公告,和年度所得資料找不到當期紀錄,是兩種不同的情況。前者先取得實際分配明細,後者先確認現有資料的年度和列示方式。
ETF 公告的預估組成能直接填在綜所稅申報書嗎?
申報時請用該期收益分配通知書上的實際所得類別與金額,對照實際分配年度的適用憑單及年度所得資料。台灣境內居住者個人持有國內投信募集的台灣掛牌 ETF 時,可把公開公告的預估比例留作辨認當期配息來源的參考。
所得資料查不到該筆配息時,先核對哪份資料?
先核對個人的收益分配通知書。台灣境內居住者個人持有國內投信募集的台灣掛牌 ETF,可用基金代號、實際分配年度、給付單位、所得類別和金額比對年度資料,也留意同類所得可能合列。
若仍查不到或金額不同,向投信或股務代理核對適用憑單與更正情況。ETF 配息所得稅仍要依國稅局規定處理依法應申報的項目。
參考資料
以下資料對應台灣適用的所得分類、0056 當期公告及其他扣費規定。報稅資料提供期間以各所得年度的官方公告為準。
- 全國法規資料庫《所得稅法》第 3 條之 4(基金信託利益實際分配與所得年度)
- 元大投信 0056 實際配發金額公告(2025 年 10 月 21 日,實配金額與第 9 點預估組成)
- 財政部臺北國稅局所得及扣除額資料查詢與申報注意事項(2026 年 6 月 1 日)
- 財政部高雄國稅局「查調所得及扣除額」(民國 114 年度線上查詢期間與驗證方式)
- 財政部稅務入口網第 1301 題(結算申報期限、憑單或所得差異的處理)
- 元大證券股務代理部 ETF 問答(所得類別、代號與通知書)
- 全國法規資料庫《所得稅法》第 15 條(合格股利與盈餘全戶擇一計稅),另見 財政部儲蓄投資特別扣除額說明(適用利息項目)
- 財政部台財稅第 811663751 號函(1992 年 4 月 23 日,國內基金分配適用停徵的證券交易所得)
- 臺灣證券交易所〈ETF「收益平準金機制」如何緩解配息稀釋問題〉(2026 年 3 月 30 日,平準金來源)
- 財政部海外所得與個人基本所得額說明(民國 114 年度)
- 全國法規資料庫《證券交易稅條例》第 2 條(出賣有價證券與成交價金)
- 全國法規資料庫《全民健康保險法》第 31 條與 《全民健康保險扣取及繳納補充保險費辦法》(第 4 條、第 8 條,單次給付、例外與信託財產扣費)