內容目錄
顯示
在台灣買賣上市櫃 ETF,ETF 交易稅由一般應稅交易的賣方按成交價金付 0.1%。買方沒有這筆稅,買賣雙方各付自己的券商手續費。符合條件的債券指數 ETF,依現行條文停徵至 2026 年 12 月 31 日。
這篇先拆開買進、賣出與持有的費用,再用基金文件確認債券指數 ETF 的停徵資格。接著用同一筆 10 萬元成交試算買方應付和賣方應收,最後帶你從券商逐筆買賣報告書找到稅額與交割款。
ETF 交易稅誰付?買進、賣出與持有分開看
ETF 交易稅指的是買賣 ETF 時的「證券交易稅」,簡稱「證交稅」。本文談的是用一般證券帳戶,在台灣上市或上櫃市場以新台幣現款買進、現券賣出 ETF 受益憑證。你在交易所或櫃買市場成交,這就是這裡所說的次級市場交易。
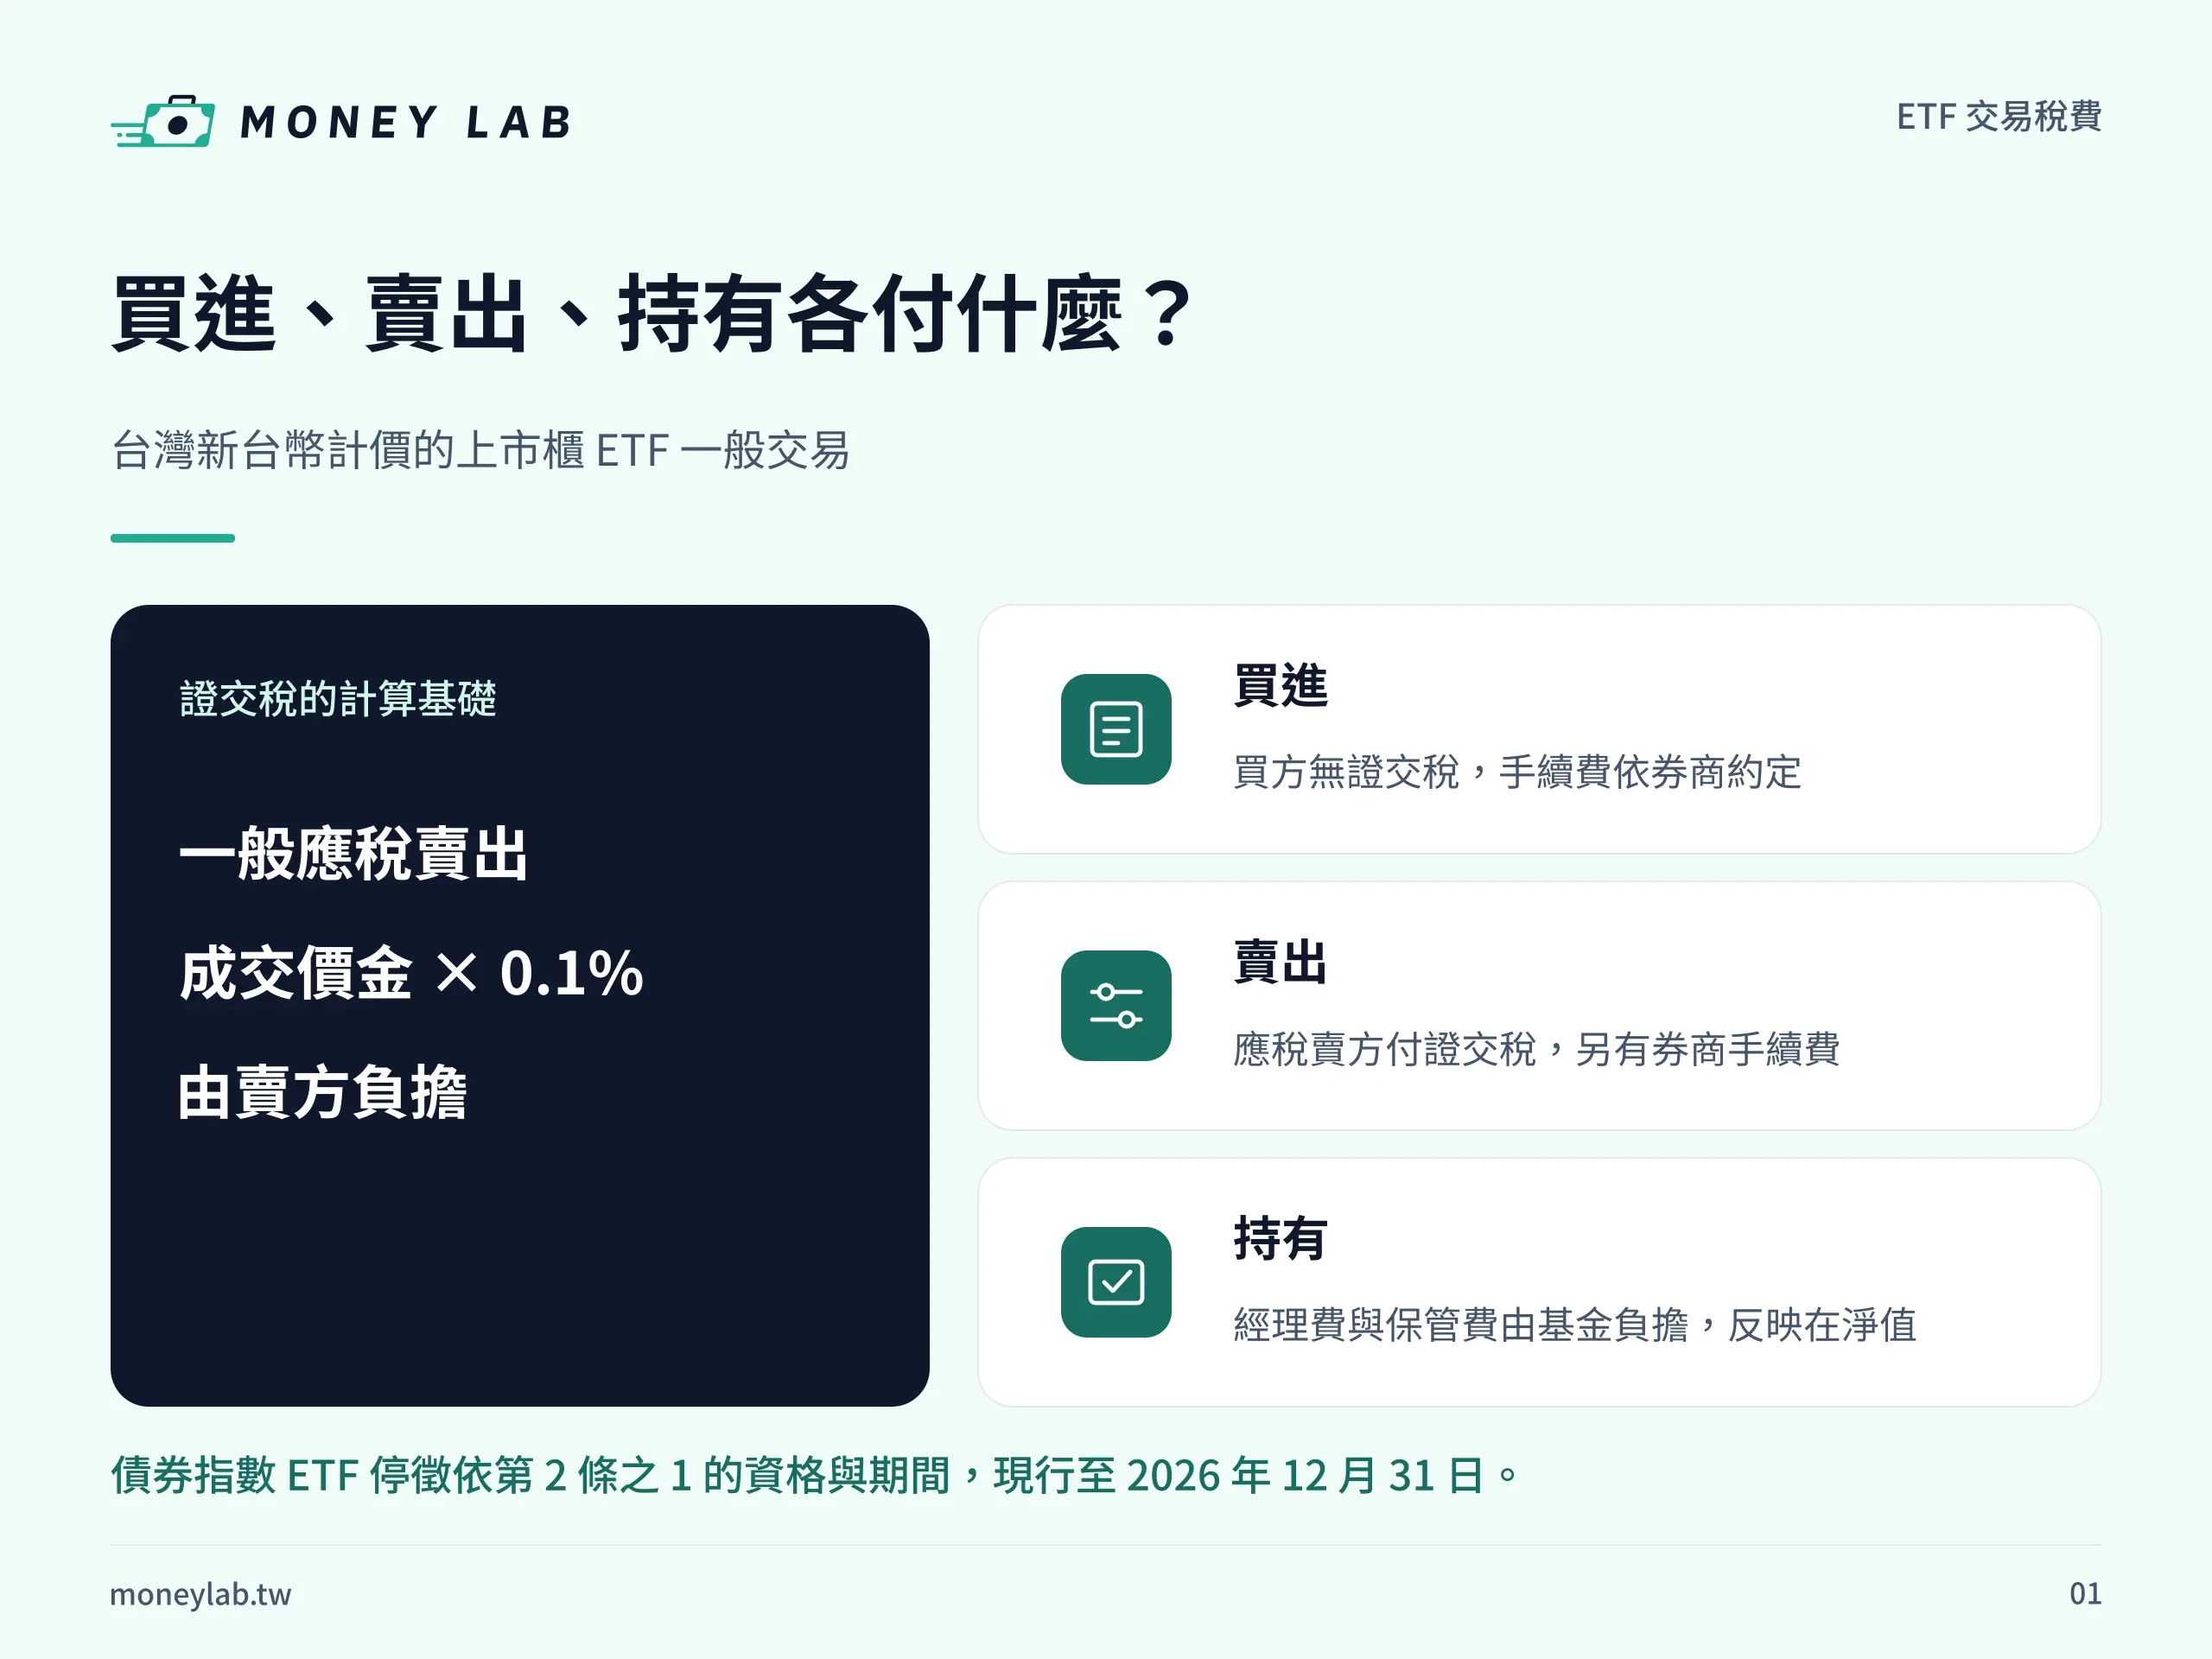
- 買進:買方負擔成交價金和自己的券商手續費,本筆證交稅由賣方負擔。
- 賣出:一般應稅交易由賣方負擔 ETF 交易稅,自己的券商手續費也會影響實收金額。
- 持有:基金資產負擔經理費、保管費等營運費用。基金分配收益時可能涉及所得稅,按分配項目另外判斷。
第一次看到「受益憑證」,可以把它理解成你在市場上買到的一個基金單位。成交價格和單位數決定這筆買賣的價金。如果想先了解基金怎麼集合資產、受益權單位代表什麼,可以接著看「ETF 是什麼」。
要知道一筆賣出何時扣稅,先分清成交日和交割日。報告書的價量用來算稅,交割日期用來找帳戶款項。
ETF 交易稅何時代徵?成交金額和交割日期各看什麼
成交日確定這筆的價格和數量,交割日才交付款項及證券。一般應稅的 ETF 交易稅用賣出那一筆的成交價金計算。先用每單位成交價 × 成交單位數算出價金,再乘 1‰(0.1%)。若只成交一部分,算式用實際成交的單位數。
《證券交易稅條例》第 2 條第 2 款是一般應稅 ETF 的稅率依據。依第 3 條第 1 項及第 4 條第 1 項第 2 款,透過證券經紀商受託賣出時,由券商於交割日代徵 ETF 交易稅。賣方可用報告書上的「證交稅款」對照應收金額裡扣掉的稅。
例如賣單已送出,卻沒有成交,就還沒有這筆賣出的交易稅。已成交時,券商明細可先顯示成交價金與預計收付的數字,核對帳戶的款項則看這筆的「交割日期」。
假設你用普通整張委託賣出兩張以新台幣交易的國內一般應稅 ETF(2,000 單位),成交回報只有一張(1,000 單位)。若每單位成交價為 100 元,這筆成交價金是 100,000 元,證交稅為 100 元。剩餘一張若再成交,仍按逐筆報告書的實際成交價量計算,以報告書實際成交的價格和數量為準。
用成交價量算出證交稅後,還要核對手續費。這筆費用由券商按約定收取;持有期間的基金營運費用則從淨值看。
券商手續費和基金內扣各在哪裡看
券商手續費是成交後由券商向客戶收取的費用。買方加在價金上,賣方從價金中扣除。就算兩人參與同一筆交易,各自適用的券商費率也可能不同。想核對一筆手續費,先拿逐筆明細上的金額跟自己的帳戶費率比。
依臺灣證券交易所營業細則第 94 條,證券經紀商可按成交金額自行訂定手續費率。以一般客戶委託買賣上市 ETF 為例,券商訂的手續費率若超過成交金額的 0.1425%,券商應在接受委託前通知並留存紀錄。看到這個百分比時,應付金額仍按你的帳戶費率、最低費及折讓核算。
如果用成交金額乘費率算出的手續費低於約定的最低費用,再用最低費用核對這筆扣款。若券商先按一個金額收取、之後另給折讓或退款,則把當次交割扣款和後續折減分開核對。即使 ETF 交易稅金額相同,這些約定也可能讓兩人的手續費不同。
基金端的經理費、保管費由基金資產負擔,會反映在基金淨值。要查某檔基金負擔的費用,可看該投信的公開說明書或基金契約裡的「經理費」「保管費」。計算單筆交割應收付時,用報告書上的手續費與證交稅款即可。如果還在熟悉開戶、委託和交割的順序,可以看「ETF 怎麼買」。
比較兩檔 ETF 的持有成本時,可從各自的公開說明書查看費用由基金負擔的方式。同一檔基金即使沒有買賣,營運費用仍會反映在淨值。若要比較兩個券商帳戶買進同一檔 ETF 的成本,改用同樣的成交金額比較各自的手續費。
債券 ETF 何時停徵?先確認基金類型與適用期間
債券 ETF 賣出能否停徵 ETF 交易稅,要一起看基金類型、投資範圍和法定期間。《證券交易稅條例》第 2 條之 1 第 1 項另有公司債及金融債券本身的停徵規定。你若是賣出基金受益憑證,應查同條第 2、3 項:先確認基金的發行、類型及投資範圍,再確認交易適用的停徵期間。
哪些債券指數 ETF 符合現行停徵條件?
依現行條文,停徵期間從 2017 年 1 月 1 日到 2026 年 12 月 31 日。這段期間內,停徵對象為投信募集發行、以債券為主要投資標的的台灣上市或上櫃債券指數股票型基金受益憑證。基金投資標的須限於下列範圍。槓桿型、反向型的債券指數 ETF 都排除在這項停徵之外。
- 國內外政府公債、普通公司債、金融債券。
- 債券附條件交易、銀行存款。
- 債券期貨交易契約。
這份清單說的是基金能投資的標的。就算基金能持有債券期貨交易契約,你透過證券帳戶買賣的仍是 ETF 受益憑證。投資人直接買賣期貨契約屬於另一種交易。
若你要核對現行期限之後的 ETF 交易稅,先查《證券交易稅條例》第 2 條之 1 的最新公布條文及施行日期。商品的上櫃日期和券商的交割日期各有用途,遇到跨期的單筆交易,應核對適用條文與券商所列稅款。
行政院於 2026 年 10 月 1 日通過修正草案,擬將既有停徵延至 2036 年 12 月 31 日,並擬自 2027 年 1 月 1 日納入符合條件的主動式債券 ETF。立法院財政委員會於 2026 年 11 月 11 日初審通過修正草案,這兩個擬議日期仍須等修法完成。若要確認年底後的稅額,應查實際公布並施行的條文。
知道法定條件後,可用手上的 ETF 代號找到基金,再用投信文件核對它追蹤指數或採主動管理,以及可以投資哪些標的。
怎麼用櫃買商品資訊與公開說明書查基金類型?
如果手上只有一組上櫃 ETF 的代號,可直接開「櫃買中心|債券成分 ETF」。在商品資訊列表用「證券代號」對到「ETF 簡稱」,「上櫃日期」則是基金掛牌的日期。停徵期限要回法條查,現行至 2026 年 12 月 31 日。
這份清單同時列出指數型商品及名稱標示主動式的商品。核對 ETF 交易稅時,再找該投信的公開說明書,先確認基金種類是否為債券指數型、是否有槓桿或反向設計,再把投資標的及範圍對照第 2 條之 1 第 3 項。
例如,兩檔商品的名稱都有「債券」,但一檔是債券指數型,另一檔由經理人主動調整投資組合。現行條文的這項停徵針對債券指數 ETF,因此即使兩檔出現在同一分類頁,也要分別看公開說明書。要理解基金策略的差異,可先讀「主動式 ETF 的運作方式」。
若公開說明書把投資政策和投資範圍分開寫,先從基金種類找到是追蹤指數或主動管理,再讀投資範圍是否限於法條列出的種類。某一天的持債明細只反映當時的配置。即使當天持有的全是公債,仍須從基金文件核對投資範圍,才能判斷這項停徵條件。
ETF 交易稅怎麼算?用同一筆成交拆出買方應付與賣方應收
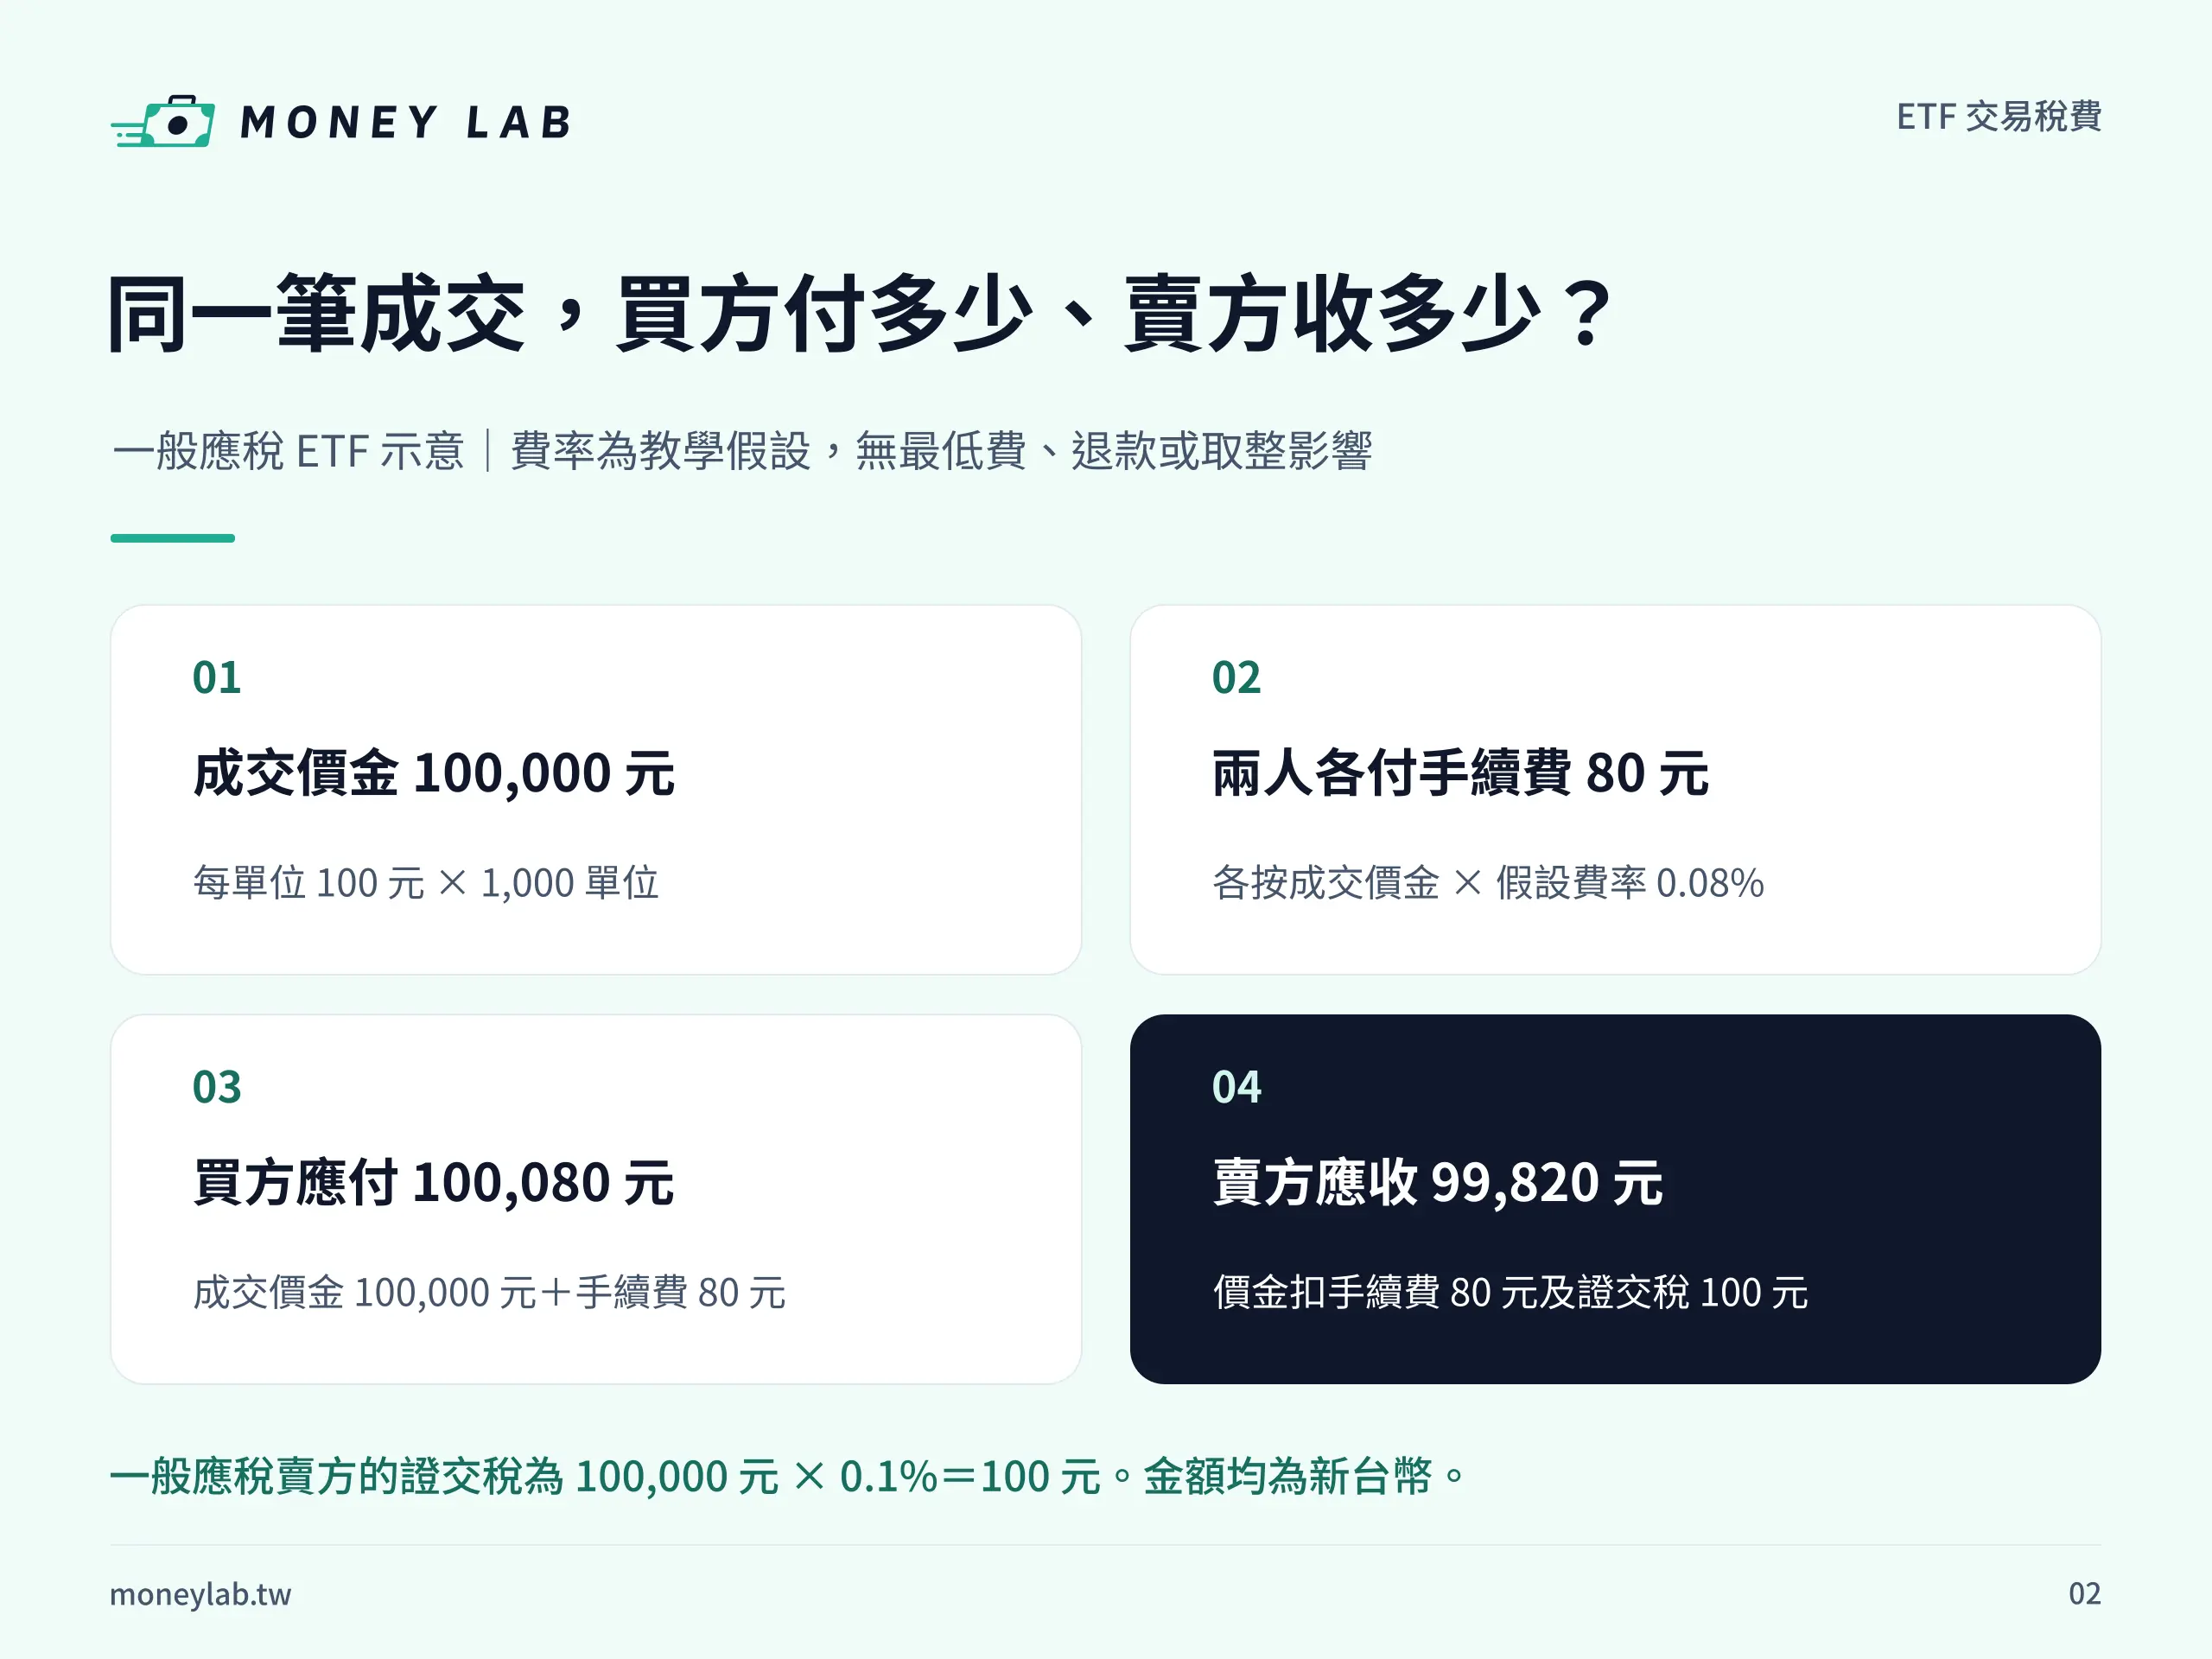
假設台灣上市櫃市場有一筆新台幣成交,價格為每單位 100 元,共成交 1,000 單位。買賣兩方的成交價金都是 100 × 1,000=100,000 元。以下假設雙方券商手續費率各為 0.08%,每人手續費為 100,000 × 0.08%=80 元。這是教學用的費率,假設沒有最低費用、折讓退款或取整影響。
- 買方應付 100,080 元。成交價金 100,000 元+自己的手續費 80 元。本筆買進無 ETF 交易稅。
- 一般應稅賣方應收 99,820 元。ETF 交易稅為 100,000 × 0.1%=100 元。成交價金 100,000 元-手續費 80 元-證交稅 100 元=99,820 元。
- 停徵對照的賣方應收 99,920 元。若商品改成符合第 2 條之 1 的債券指數 ETF,且在現行法定停徵期間內(至 2026 年 12 月 31 日),在相同價金與手續費假設下,100,000 元-80 元-0 元=99,920 元。買方仍應付 100,080 元。
先看同一筆交易的買方和賣方,再用相同價金與手續費做停徵對照,兩個賣方應收數字相差 100 元,剛好就是應稅情境的證交稅。若要另算個人買賣損益,用自己賣出的交割實收減去當初買入的交割實付,兩筆各用當時的價金與稅費。
交割金額怎麼核對?從券商逐筆買賣報告書找四個欄位
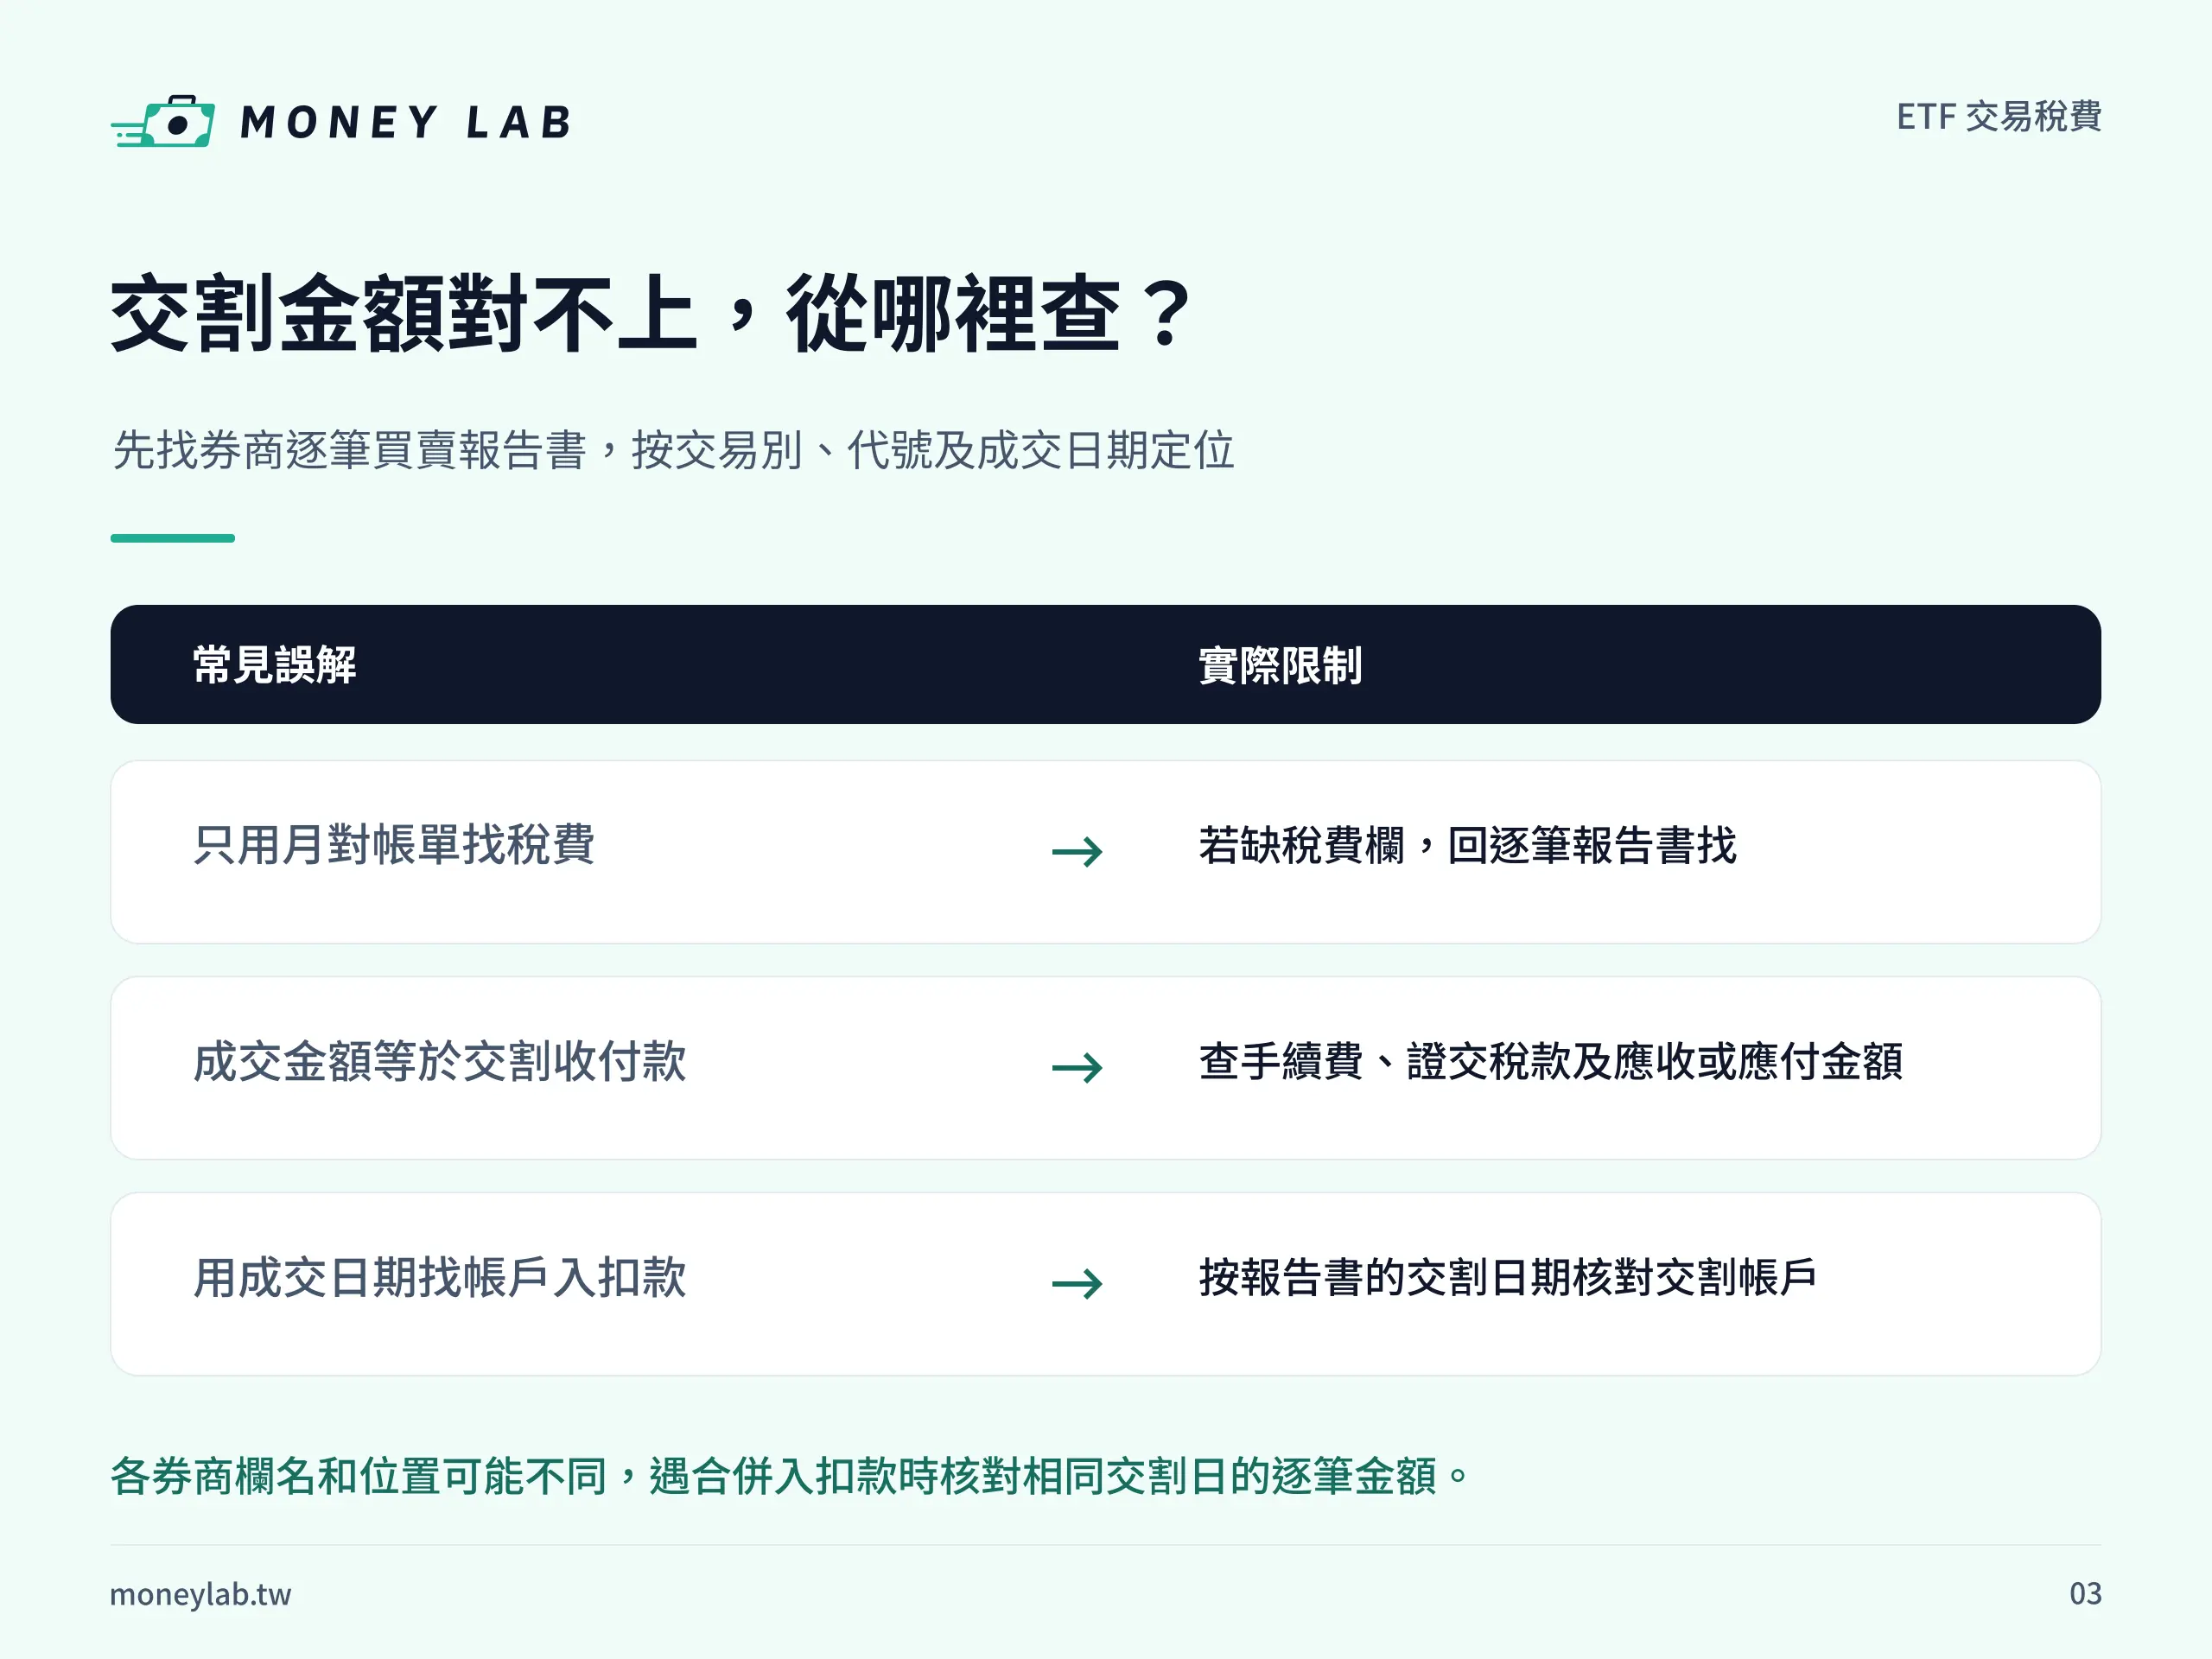
對帳時先打開券商的逐筆買賣報告書,用交易別、證券名稱或代號、成交日期、單價與數量找到那筆。若同一天分次成交,先核對是哪一次成交,再用該筆的價金算 ETF 交易稅。券商介面的欄名與位置可能不同,以下用法規規定的報告書欄位說明。
- 成交金額:核對單價和數量的乘積。用已成交數量,避免把還沒成交的委託數量算進去。
- 手續費:核對券商實際收取的金額。如果與自行試算有差,回頭查帳戶的費率、最低費及折讓。
- 證交稅款:依交易別與基金類型判斷。如果是一般應稅賣出,先用該筆成交價金乘 0.1% 核對。如果交易商品是債券指數 ETF,再回到第 2 條之 1 核對停徵資格及期間,現行期限至 2026 年 12 月 31 日。
- 應收或應付金額:這欄顯示該筆交易結算的款項。把買進手續費加到成交金額,或從賣出價金扣除手續費與應代徵證交稅,就能比對這欄。
逐筆買賣報告書的欄位由《證券經紀商受託買賣有價證券製作委託書買賣報告書及對帳單應行記載事項準則》第 6 條規定。第 7 條規定券商在成交後製作報告書,可用媒體方式保存,委託人有需求時應列印交付。如果你手上的月對帳單只看得到成交金額,就回逐筆報告書找手續費、證交稅款及應收付。月對帳單的必載欄位在第 9 條,按月編製及送交的規定在第 10 條。
若成交金額對了、交割應收卻比你算的少,先看「證交稅款」是否和交易別、商品類型及適用規定一致,再比「手續費」有沒有最低費或折讓差異。如果是買進應付比預計高,優先查券商手續費。確認逐筆金額後,拿交割日期對交割帳戶的入扣款。若帳戶顯示合併款項,先找出相同交割日的其他交易,仍有差額再請券商確認這筆帳戶金額包含哪些成交。
如果同一檔 ETF 在同一天既有買進也有賣出,先把兩邊各自的應付與應收金額列開。你看到的帳戶金額若是合併收付,單拿一筆的成交金額或淨額回推,容易把另一筆的手續費算進去。逐筆核對時,可先用成交日期定位,再把交割日期相同的明細拿來對帳戶款項。
結語|用逐筆報告書核對稅費與交割款
核對 ETF 交易稅,先分清自己是買方還是賣方。賣出時,一般應稅 ETF 按成交價金的 0.1% 計算。若商品是債券指數 ETF,對照第 2 條之 1 的發行、投資範圍和排除條件,再看交易適用的法定期間,依現行條文到 2026 年 12 月 31 日。接著核對券商手續費,最後拿同一筆報告書的應收付金額與交割日期核帳。
ETF 交易稅常見問題
以下三題分別處理虧損賣出、股票現股當沖稅率,以及債券指數 ETF 停徵時的券商手續費。
賠錢賣出 ETF,還要付 ETF 交易稅嗎?
一般應稅 ETF 賠錢賣出,賣方仍要付證交稅,金額是當筆賣出成交價金乘 1‰(0.1%)。買入成本可用來算你的盈虧,這筆稅則按賣出價金計算。
ETF 當沖可以用股票現股當沖的 0.15% 稅率嗎?
ETF 不適用股票現股當沖的 0.15% 稅率。《證券交易稅條例》第 2 條之 2 目前規定至 2027 年 12 月 31 日,適用於符合同一帳戶、同一營業日、同種類同數量等法定條件的上市櫃股票現股當沖。一般應稅 ETF 賣出仍按 0.1%,債券指數 ETF 的停徵依第 2 條之 1 另判,現行停徵到 2026 年 12 月 31 日。
符合停徵的債券 ETF,賣出還有券商手續費嗎?
仍按券商約定收取手續費。符合第 2 條之 1 的債券指數 ETF,在現行法定停徵期間內(至 2026 年 12 月 31 日)賣出,停徵的是本筆 ETF 交易稅。要核實收費用,找券商逐筆買賣報告書的「手續費」欄。
參考資料
以下資料適用台灣市場。稅率及停徵資格以現行條文為準,商品類別可從櫃買中心核對,實收手續費則看券商約定和逐筆報告書。
- 全國法規資料庫|證券交易稅條例(2025 年 1 月 2 日修正),第 2 條、第 2 條之 1、第 2 條之 2、第 3 條與第 4 條分別說明稅率、債券停徵、股票現股當沖與代徵。
- 臺灣證券交易所|受益憑證買賣辦法第 6 條,查一般交易的一張單位及不足一張的零股規定。
- 臺灣證券交易所|營業細則第 94 條,查券商費率、折讓、每筆最低費用,以及上市 ETF 一般客戶適用的委託前通知規定。
- 全國法規資料庫|買賣報告書及對帳單應行記載事項準則(2020 年 3 月 2 日修正),看第 6、7 條的逐筆報告書,以及第 9、10 條的月對帳單。
- 櫃買中心|債券成分 ETF,從商品資訊對照證券代號、ETF 簡稱及上櫃日期。
- 證交所收錄|ETF 追蹤差距與追蹤誤差(2020 年 9 月 2 日,PDF),查經理費、保管費等費用如何反映在淨值。
- 行政院|證券交易稅條例第 2 條之 1 修正草案(2026 年 10 月 1 日),查草案擬議的停徵展延和納入對象。
- 立法院|證券交易稅條例第 2 條之 1 修正草案(行政院版),查行政院版修正草案與關係文書;立法院|2026 年 11 月 11 日財政委員會會議影片(03:45:56 至 03:46:16),可回看初審宣告。