內容目錄
顯示
ETF 折溢價是 ETF 市價相對指定淨值的高低差:市價高於淨值稱為溢價,低於淨值稱為折價。它能幫你檢查交易價格,但前提是知道比較哪一份淨值、哪個時間及哪種幣別,否則同一個價格也可能算出不同百分比。
下單前,先把市價、每日淨值與盤中估計淨值放到同一張核對表,再看海外市場是否開盤及資料有無延遲。以下用假設數字示範公式與查詢順序,協助你辨識偏離來源,不用單一折價或溢價數字代替投資判斷。
ETF 折溢價在比什麼?先分清市價、NAV 與 iNAV
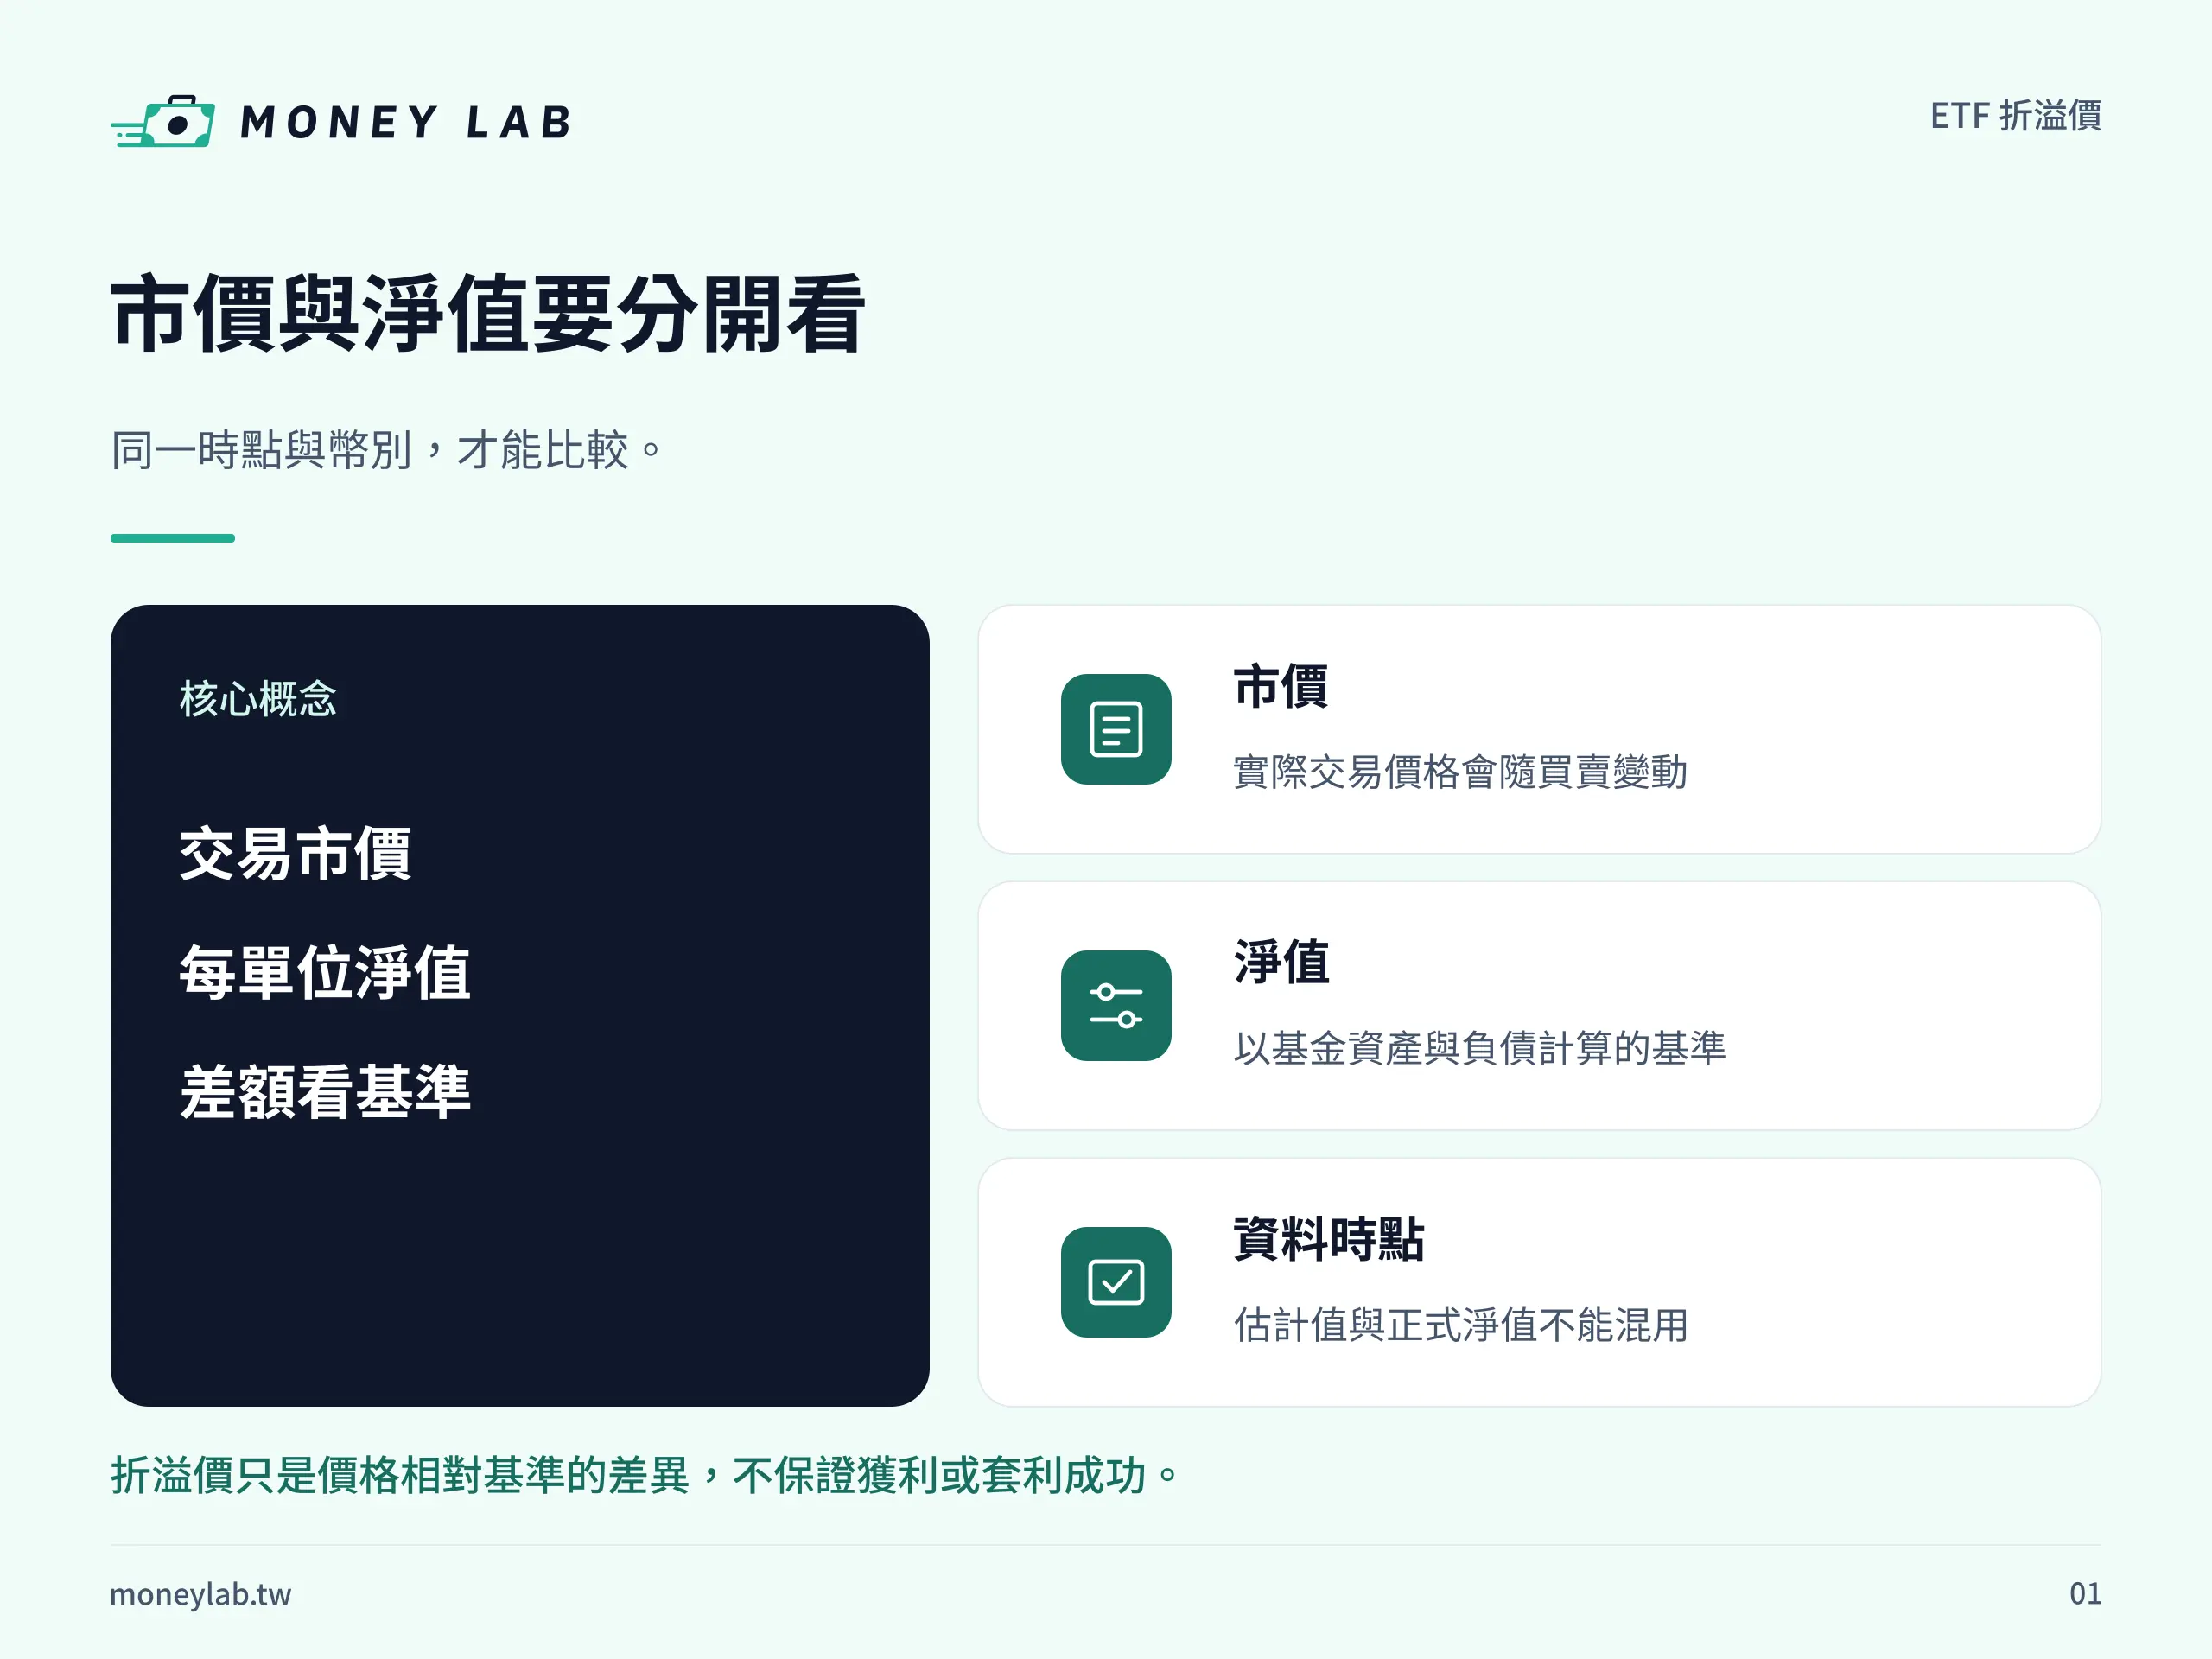
ETF 折溢價比較的是市場交易價格與基金資產面數值,兩者的形成方式不同。市價是投資人在市場中買賣形成的成交價格;每單位淨值則依基金資產與負債計算,不能把市價當成隨時可直接領回的基金淨值。
淨值的英文是 Net Asset Value,通常簡稱 NAV。盤中看到的 Indicative Net Asset Value,簡稱 iNAV,是即時估計淨值。名稱中都有「淨值」,但每日結算數字與盤中估算數字,回答的是不同時點的問題。
| 資料 | 代表什麼 | 閱讀時先看 |
|---|---|---|
| 市價 | 市場實際成交形成的價格 | 代號、成交時間、是否為最新成交 |
| 每日 NAV | 基金正式公告的每日每單位淨值 | 淨值日期與計價幣別 |
| 盤中 iNAV | 依估值方法推估的盤中每單位淨值 | 更新時間、模型及報價限制 |
讀表時,先辨識數字種類,再讀大小。若每日 NAV 是前一日資料,用今天的市價去比,算出的 ETF 折溢價就帶有跨時點比較的限制,不能直接宣稱是當下真實高估或低估。
每日淨值與盤中估計淨值不能互換
每日 NAV 通常經每日結算後公告,結算時點仍依商品及市場而異;iNAV 是盤中估計,不是最終正式淨值。聯博的 iNAV 揭露就說明,其估值以前一日投資組合為基礎,未含當日交易資訊,且使用的即時匯率可能與正式淨值的評價時點及來源不同。
這項說明直接適用聯博揭露的產品,不能推成所有 ETF 的估值模型都相同。查別家基金時,要閱讀該投信自己的估值說明;畫面即使標示「即時」,仍可能受傳輸、報價及資料不足影響。想先補足基金基本運作,可閱讀 ETF 是什麼與主要風險。
ETF 折溢價怎麼算?分母改變,答案也會改變
ETF 折溢價的基本公式是「(市價-指定淨值)÷指定淨值 × 100%」,分母必須大於零。正數表示相對該分母溢價,負數表示折價;算式旁要同時寫出淨值種類、資料日期或時間,以及幣別。
這個比例只描述相對差距,沒有自動包含交易成本或未來報酬。若兩個平台使用不同日期的 NAV,或其中一個改用 iNAV,即使都叫「折溢價率」,也不能不看分母便直接比較。
用 40 元淨值與 40.8 元市價重算 ETF 折溢價
假設同一檔 ETF 的指定淨值為新台幣 40 元,市價為 40.8 元。代入公式是(40.8-40)÷40 × 100%=2%,也就是相對這份淨值溢價 2%;若市價低於 40 元,算式的差額與結果便會是負數。
若 40 元其實是昨日 NAV,這個答案只表示今天市價比昨日淨值高 2%。昨日收盤到現在,底層資產、匯率與市場資訊可能已改變,因此不能把這個結果改寫成「今天確定多付了真實價值的 2%」。本例也沒有對應任何真實基金行情。
同一市價改對 iNAV,為何變成約 0.74%?
繼續假設市價為 40.8 元、昨日 NAV 為 40 元,但與市價同一盤中時間顯示的 iNAV 是 40.5 元。改用 iNAV 計算後,(40.8-40.5)÷40.5 × 100%約為 0.7407%,通常可寫成約 0.74%,與前例的 2%不同。
差異主要來自分母與時點,沒有任何一個比例能靠名稱自動成為保證正確的價格答案。iNAV 仍有估值與延遲限制,昨日 NAV 則有時點限制;兩者可以分開記錄,不能挑數字較小的一個,便宣稱交易已安全或具有確定套利收益。
偏離來自哪裡?先查資料,再看市場機制
看到 ETF 折溢價變大,先排除資料不可比,再研究市場供需。這個順序能避免把昨日價格、延遲報價或幣別差異,誤認成市場突然出現免費獲利機會;但資料因素也不能用來解釋所有偏離。
海外休市、時差與匯率:市價可能先反映資訊
證交所刊載的 ETF 教育文章指出,投資海外市場的 ETF,可能遇到底層市場尚未開盤、休市或缺乏即時報價。台灣市價卻可能已反映新的國際事件與投資人預期,因而和尚未同步的資產估值拉開。
例如台灣交易時段海外市場尚未開盤,你應查的是「那份海外價格停在哪個時間」,而不是看到溢價就直接判斷異常。若底層資產以外幣計價,也要看估值採用的匯率及時間;台灣掛牌以新台幣報價,不表示底層外幣資產的匯率影響消失。
這些是可能原因,不能用來確認某次溢價全部合理。若查不到海外市場狀態、匯率或 iNAV 更新時間,就先保留缺口,避免把無法解釋的差額全歸因於時差。
供需、價差與造市:偏離未必立刻消失
市場買賣需求、流動性與造市調節,也會影響 ETF 折溢價。申購買回等機制有助調節偏離,但海外部位取得、交易時差、成本與可用部位可能限制調整速度,不能推論看到差距就會立刻回到淨值。
「有人可以進行套利」也不等於一般投資人能用相同條件完成。買價與賣價之間的價差、實際可成交數量及費用,都可能改變結果;如果市價與估計值後續一起下跌,原本的折價並不保護你的本金。
閱讀造市說明的實際用途,是知道偏離為何可能延續,以及單一顯示價格未必有足夠成交量。本文不提供特定基金的套利操作或報酬推估,ETF 折溢價也不應被解讀成待領取的價差。
下單前去哪查?完成一張同口徑核對表
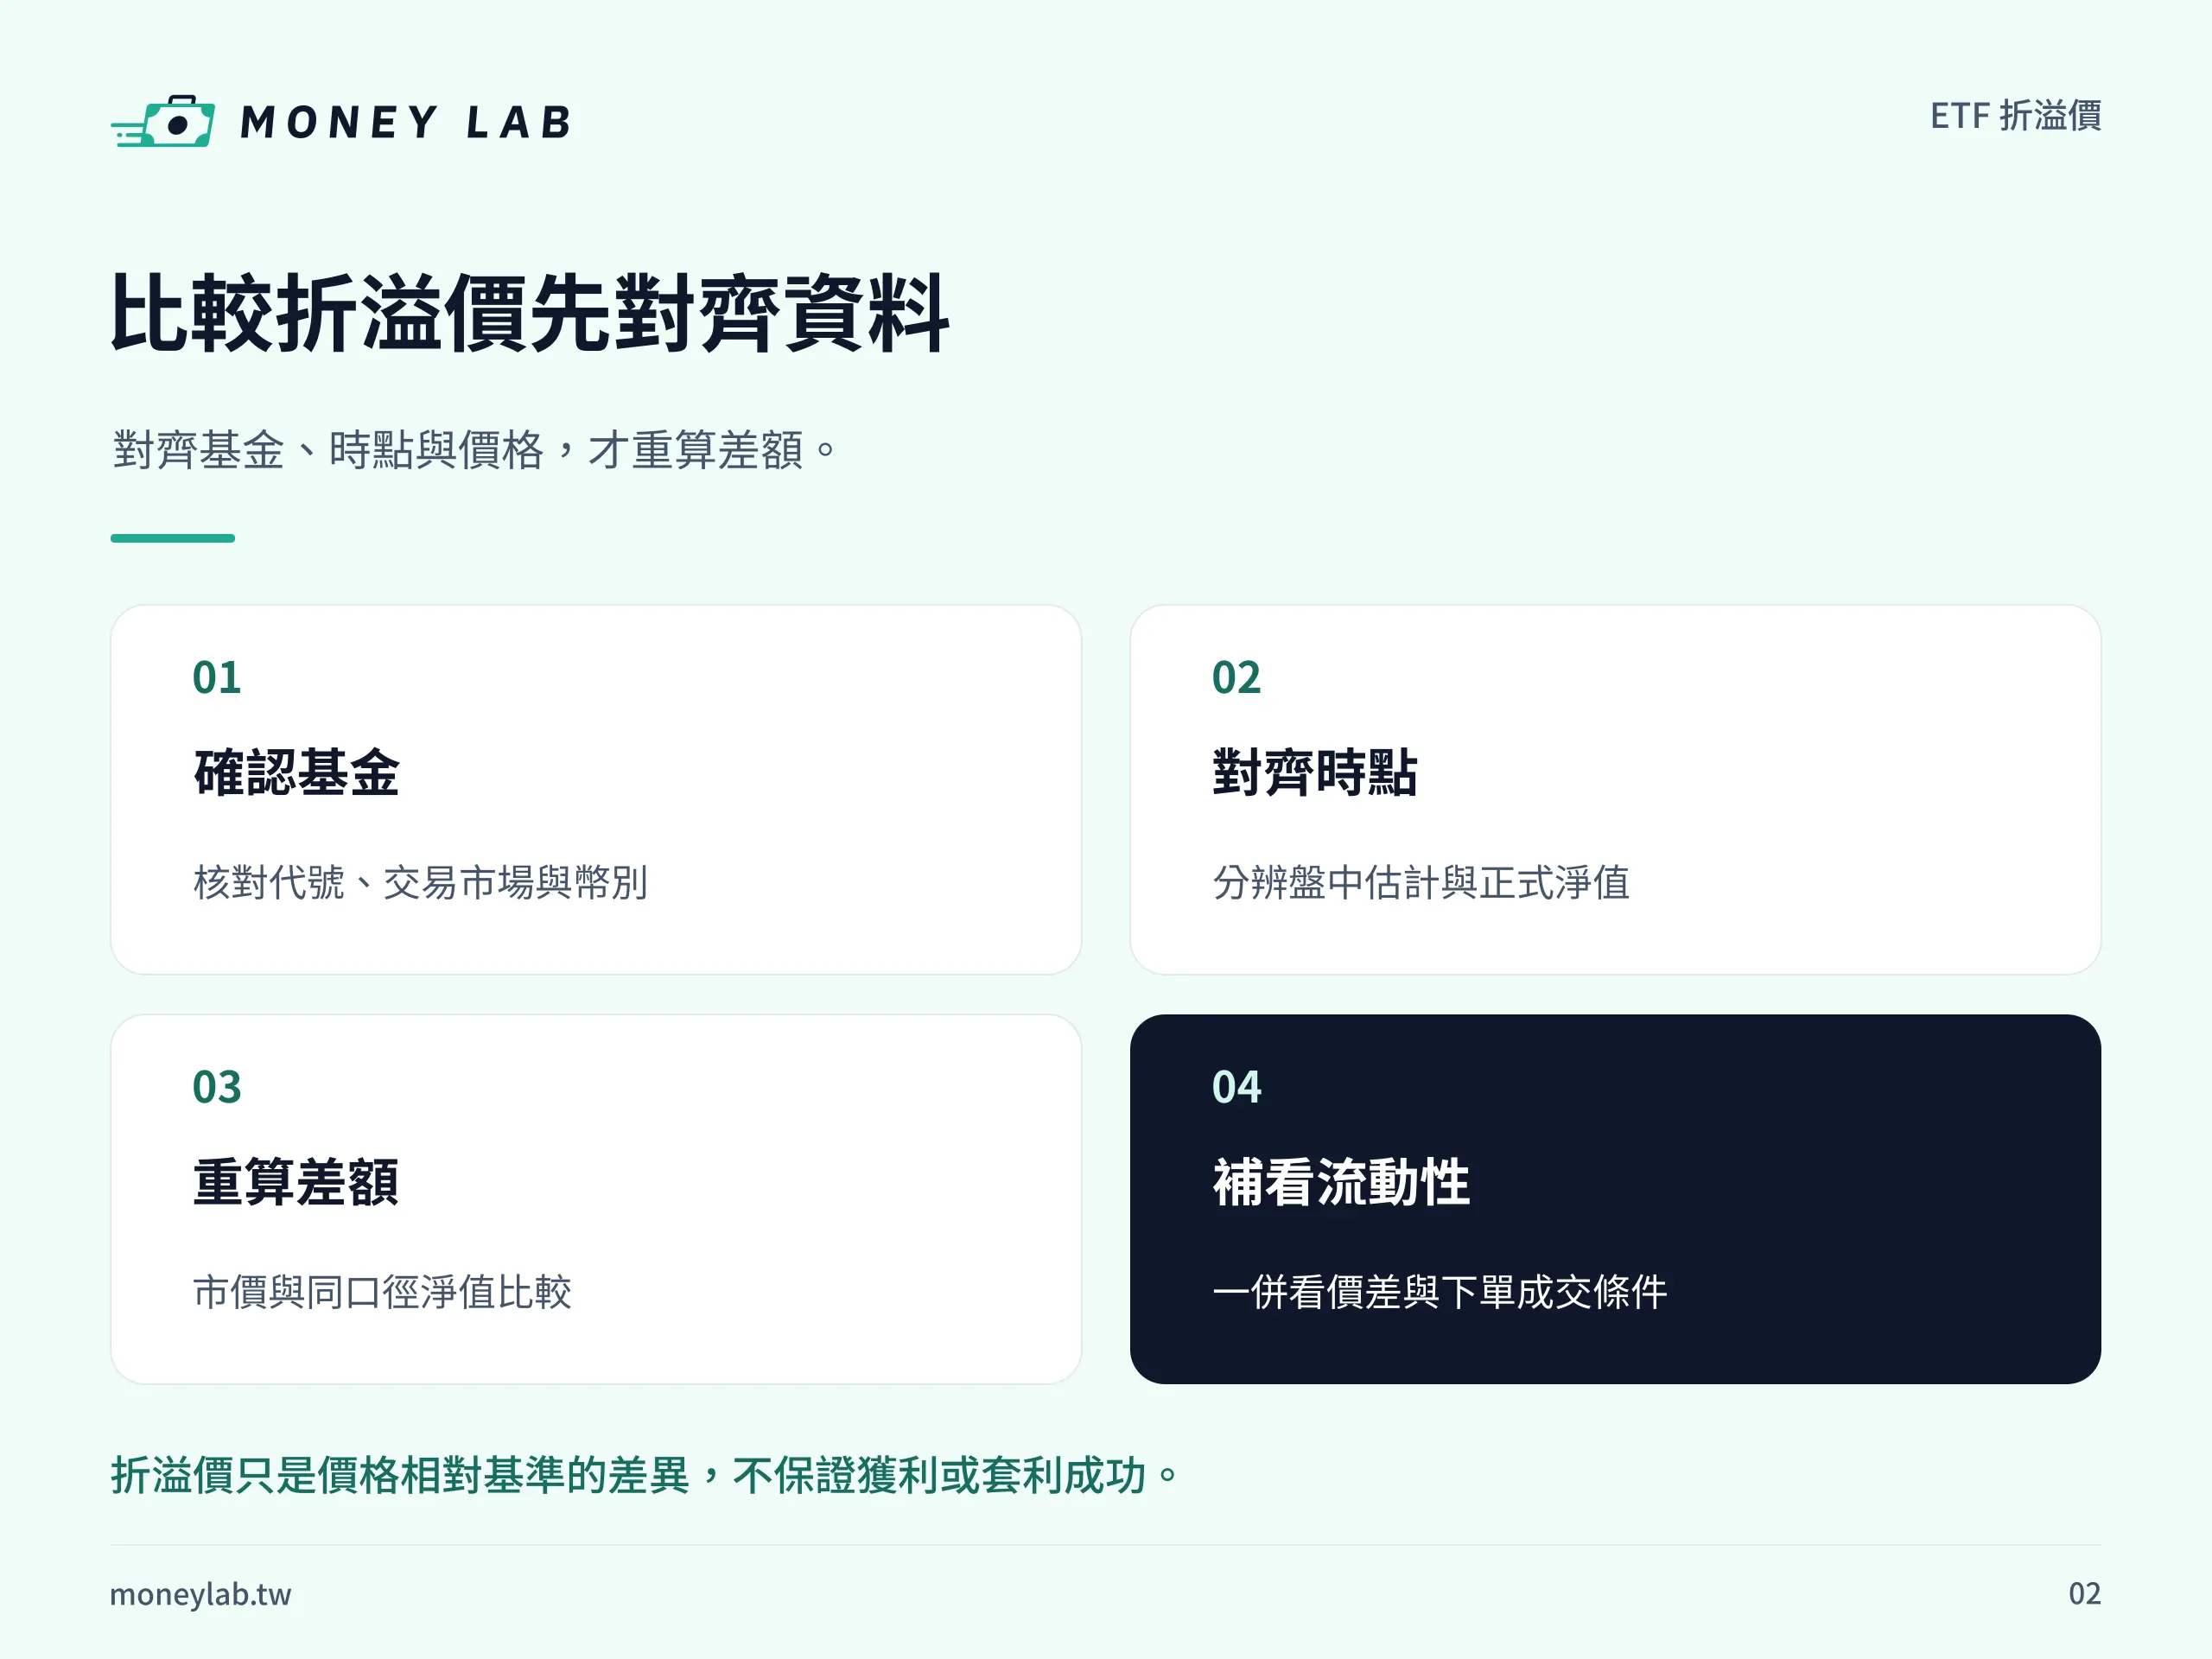
查 ETF 折溢價時,可從發行投信官網及證交所資訊入口開始。把資料來源與時間一起記下來,才知道畫面百分比在比較什麼;只抄折溢價率,事後很難還原分母與適用條件。
例如你想比較兩個平台的百分比,可先各留一行:來源甲使用今天市價對昨日 NAV,來源乙使用盤中市價對盤中 iNAV。若來源甲只標淨值數字而沒有日期,先把日期列為缺漏,不要因為它來自熟悉的平台就自行補成今天。等日期與分母確認後,再判斷兩個百分比是否真的在描述同一件事。
也要避免把不同基金的偏離幅度直接排成便宜程度。一檔持有台灣股票,另一檔持有尚未開市的海外資產,即使後者溢價比較大,兩者仍可能有不同報價時點與風險。資料核對表的目的,是建立每一檔各自可解釋的比較,並非讓百分比成為跨商品排名。
如果你打算改變委託價,可以用新價格重新代入相同分母,但必須保留「假設委託價」標示。這樣得到的是該價格若成交時的相對差距,不是已發生的成交折溢價;行情和 iNAV 變動後,舊試算也需要重新看待。
建議為每次比較留下六項資料:基金正式名稱與代號、價格幣別、市價及成交時間、NAV 數字及日期、iNAV 數字及時間,以及海外是否開市。再附上投信的估值方法說明,讓你能判斷缺的是即時行情、估值模型還是市場資訊。
官方資料缺漏或時間不同時,保留缺口
若官網欄位空白、時間不明或頁面未成功載入,先重新從該基金正式入口確認,不要把空白當成零,也不要拿舊 NAV 填進 iNAV 欄位。舊值仍可作歷史比較,但必須標示原日期,不能偽裝成盤中資料。
若兩個來源的 ETF 折溢價不同,可以先重算公式,再依序比對基金代號、幣別、分母與時間。若代號及算式相同,分母卻一個用昨日 NAV、一個用 iNAV,答案不同便不一定是算錯;若仍無法解釋,就停止對該檔作當下價格結論,向投信或券商確認資料口徑。
確認委託價與買賣報價,不能只抄折溢價率
ETF 折溢價通常以某個市價計算,但你的委託價格可能與那筆成交價不同。下單前應看委託畫面的買賣報價、價差及可成交數量,再確認自己輸入的價格;不能看見一筆歷史成交,就假設現在能用同價買到預定數量。
限價委託可以指定願意接受的價格條件,但不保證成交,也不保證成交後不虧損。如果指定價位沒有足夠對手單,委託可能只有部分成交或未成交。開戶、委託與交割流程可接著看 ETF 怎麼買的操作說明,價格核對仍需在實際下單時完成。
多少才安全?折價與溢價都不能單獨決定買賣
沒有適用全部 ETF 的通用安全百分比。渣打的教育說明也指出,合理折溢價沒有絕對標準;基金持有市場、估值時點與流動性不同,不能把教育文章列出的某個常見區間,升格為市場共同規則。
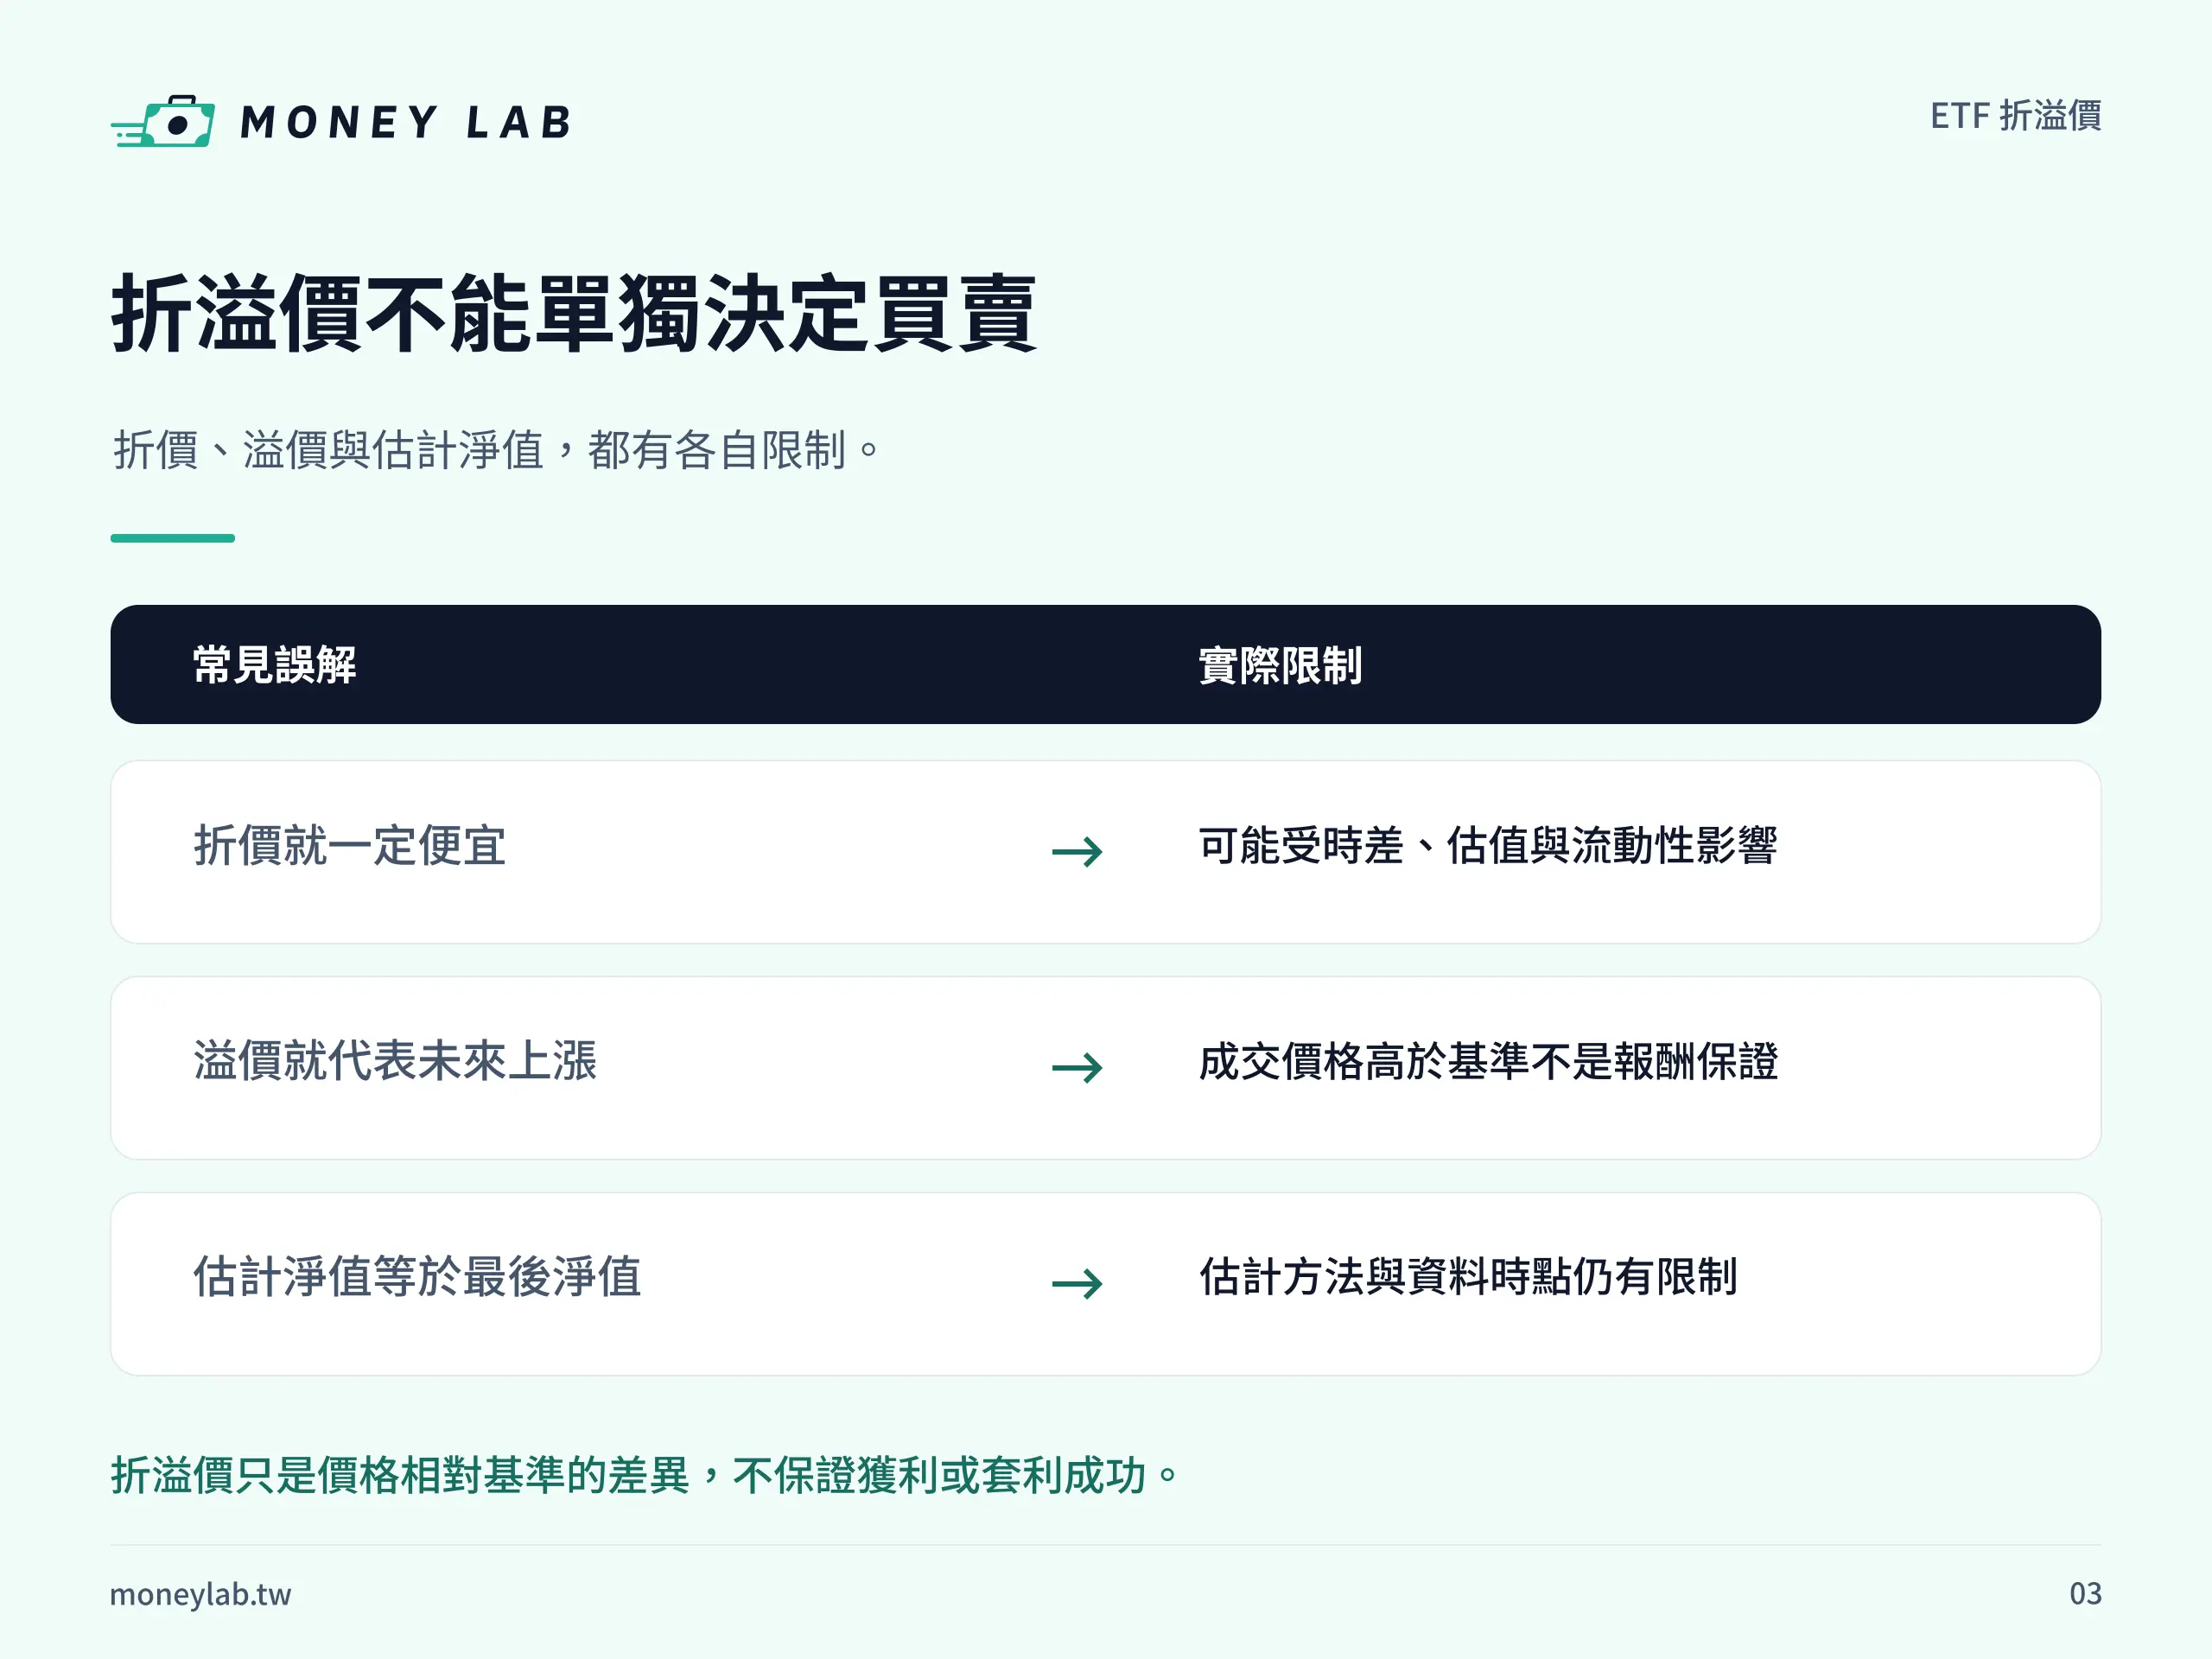
折價只代表市價低於指定淨值,不代表底層資產不會繼續跌,也不保證下一筆能照該價成交。溢價則需確認你比較的分母是否過時、是否仍有供需偏離;查到時差,也不等於能忽略願意支付的成本。
判讀 ETF 折溢價後,仍要回到基金投資內容、匯率、費用、流動性及你是否能承擔損失。若資料無法對齊,或只能依賴「之後一定回歸」才覺得交易划算,就還沒有足夠依據完成價格判斷。
結語:先確認資料可比,再判讀偏離
ETF 折溢價的第一個重點是比較口徑,其次才是百分比大小。先辨識 NAV 與 iNAV,再核對時間、幣別及估值限制,才能避免把資料落差看成確定價差。
下一次查看基金報價時,可以先完成六項資料核對,再重算一次公式。若有缺值,先查投信說明與委託條件;算出一個比例,仍不代表已找到可保證的收益。
參考資料
- 證交所 e 添富:ETF 折溢價教育文章:2026 年 7 月 2 日刊載、國泰投信署名內容,支持市價與淨值、海外時差及造市限制的概念。
- 渣打台灣:ETF 淨值、折溢價與查詢方法:2026 年 7 月 24 日教育內容,說明公式、NAV/iNAV 與合理幅度沒有絕對標準。
- 聯博投信:ETF 即時預估淨值揭露:其產品的前日組合、匯率、報價傳輸及估值誤差限制,不代表全部 ETF 共用相同模型。
本文以台灣掛牌 ETF 的價格判讀為範圍;各基金估值方法、即時資料及交易條件,應回發行投信和交易所最新揭露確認。
重點整理
看到 ETF 折溢價呈現折價,可以直接買嗎?
不能只憑折價決定。折價僅表示市價低於指定淨值,仍要核對淨值日期、幣別、估值與市場狀態;底層資產下跌、匯率及流動性風險不會消失,也不保證短期回到淨值或能以顯示價格成交。
ETF 折溢價多少才算安全?
沒有適用全部 ETF 的安全百分比。基金持有市場、資料時點、估值方法與流動性不同,教育文章的常見區間不能當共同交易門檻。應先確認資料可比,再連同基金風險及實際委託條件判斷。
為何造市套利沒有立刻消除 ETF 折溢價?
造市與申購買回機制仍受交易時差、海外部位取得、成本與流動性等限制,偏離可能延續。機構可進行的調節,也不代表散戶具備相同條件或可無成本套利,不能把顯示差距當確定收益。
官方頁未顯示資料,可以用舊淨值代替盤中數字嗎?
舊 NAV 可作標明日期的歷史比較,不能冒充盤中 iNAV。先回發行投信正式入口確認資料是否載入、更新時間及估值說明;仍缺值時保留缺口,不對該基金作當下價格結論。傳輸延遲與資料不足也可能影響顯示。